MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
26/10/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
L’evoluzione dei listini degli “industriali” riaccende i riflettori su Alluminio e Piombo, pronti al riscatto dopo una lunga fase d’ombra |
|
|
Le misure protezionistiche dell'UE sui semilavorati siderurgici mettono sotto pressione gli utilizzatori, riducendone la competitività |
|
|
Il Dollaro tiene il passo rispetto alle principali valute e frena i metalli preziosi: Oro e Argento scendono ai minimi in termini di USD per oncia |
|
|
Continua il trend ribassista per i principali metalli del comparto, con l'unica eccezione del Titanio che mantiene quotazioni stabili. Segnali di ripresa per il Nichel, che prova a lasciarsi alle spalle i recenti minimi relativi |
|
|
Occhi puntati sui rottami di ferro e acciaio in Turchia da parte delle nostre mandatarie e acciaierie, mentre l'incertezza sulle quotazioni del LME pesa sull'omogeneità dei prezzi di metalli e leghe |
|
|
Il timido recupero del Dollaro frena sul nascere la ripartenza dell'Euro |
|
|
Primo parziale positivo da inizio mese per i noli “bulk”, ma il bilancio rispetto a settembre resta in calo di oltre 20 punti percentuali. Valori stabilmente sopra la soglia trimestrale stabilita dalla Commissione UE (+4%) per l’EU ETS-CBAM |
|
|
più risparmio e meno preoccupazioni |
|
|
|
Incontra MetalWeek™ in fiera
|
|
|
|
27 - 28 - 29 ottobre 2026 |
|
|
|
SCARICA IL TUO PASS GRATUITO
|
|
|
|
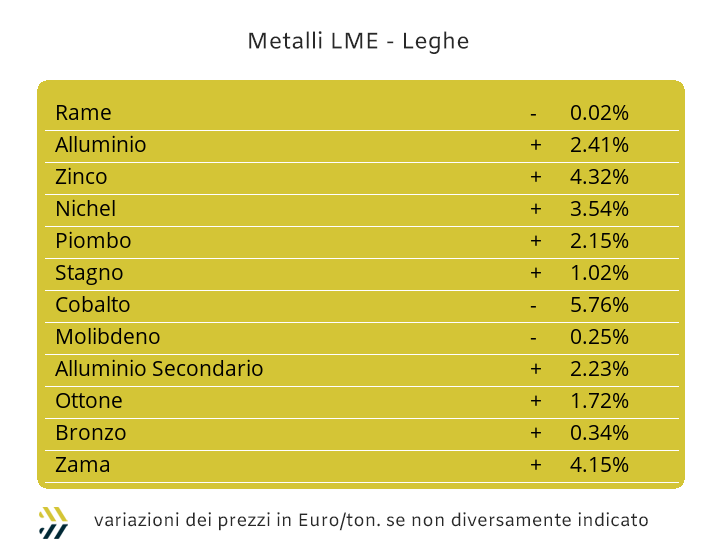
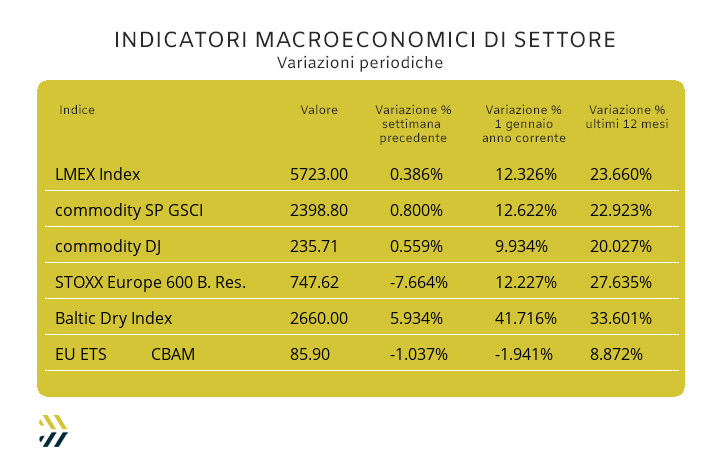
Il tempo, scandito dai giorni e dalle ore, è una dimensione d’importanza relativa se non si colloca in uno spazio preciso, ma se circoscritto in funzione di eventi ben identificati, in un’ampiezza certa di periodo, risulta un elemento di fondamentale importanza per porlo e contemporaneamente narrarlo in una vicenda. Il tempo raccontato è più un aspetto qualitativo che quantitativo e tutte le “storie” che si rifanno ai metalli industriali e più nello specifico al listino LME, si pongono in questo preciso ambito. Le nuove collocazioni dei prezzi USD 3mesi di alcuni metalli si inseriscono perfettamente nelle narrative spazio tempo fin qui descritte. La situazione del listino LME uscita dall’ultima ottava di contrattazioni è la perfetta sintesi di quello che può emergere in “un tempo” di giorni. Il nuovo posizionamento dell’indice LMEX risulta quasi simile a quello rilevato la settimana precedente, differendo dello 0.4% in crescita. Una piccola variazione, lo zero virgola… che rappresenta la quasi invariabilità di quotazioni a otto giorni di distanza dal precedente calcolo; calcolo che viene elaborato sulla base di prezzi molto eterogenei per le caratteristiche insite di valore e di diffusione che compongono gli utilizzi di ciascun metallo nei rispettivi ambiti produttivi. Il valore zero associa nello specifico del dato presente, quotazioni settimanali in discesa, come la variazione dello 0.5% riferita al Rame o in salita per Nichel e Zinco del 3 e del 2%, nei rispettivi ambiti di prezzo Dollari 3mesi. Il Rame per utilizzare un termine molto gettonato in questo periodo, ha trovato la sua “comfort zone” nell’area del grafico posta a ridosso della linea di 14300 USD 3mesi. Un percorso che può essere visto come la collocazione naturale a seguito del suo minimo relativo toccato durante la seduta LME del 22 ottobre, che aveva riportato il metallo guida del listino a lambire la soglia di 14mila Dollari, che non accadeva da inizio settembre. Lo Zinco si è ricollocato oltre la soglia di 3700 USD 3mesi da inizio seduta di venerdì 23 ottobre, chiudendo definitivamente la finestra delle quotazioni indicate sotto questa linea. Le leghe di Ottone e Zama saranno quindi condizionate dalle evoluzioni viste fin qui per i due metalli di riferimento. Lo Zinco sarà una variabile importante anche per l’Ottone, agendo da elemento di contrasto verso una possibile azione d’indebolimento del valore del Rame, mentre per la Zama il ruolo che avrà lo Zinco come metallo di riferimento quasi assoluto, porterà a correggere verso l’alto il valore medio di mercato riferito alle ultime quattro settimane. L’evoluzione rialzista della quotazione LME dell’Alluminio è in pieno sviluppo dalla determinazione di minimo relativo collocata durante la seduta di martedì 20 ottobre. Un punto importante per l’incremento della quotazione USD 3mesi del metallo, che oltre a posizionarsi già in un frangente di massimo relativo lo scorso venerdì, ha prodotto una variabilità parziale tra i due estremi di quasi 2 punti percentuali. La buona ripresa del Nichel ha messo in evidenza che l’attuale collocazione di Borsa del metallo non è ancora quella che spetta per il suo rango all’interno del listino degli “industriali”. La strada nel processo di rivalutazione del valore USD 3mesi del Nichel sarà molto lunga e intervallata da varie fasi, rialziste e ribassiste, come quella a cui sarà atteso il metallo nel corso di questa ottava, anche se di bassa intensità. Il Piombo potrebbe rivelarsi la sorpresa della settimana, pur mantenendo il profilo di valore della sua quotazione al punto più basso del listino LME. Una fase che sarà comunque di interesse elevato per il Piombo, pronto a rinforzarsi anche in maniera importante e lasciandosi alle spalle un lungo periodo di quotazioni eccessivamente compresse. La “fiera” delle buone occasioni ha chiuso i battenti la settimana scorsa, affermazione che spiega agli utilizzatori più indecisi e riluttanti, che non aver agito nell’acquistare lotti di Stagno, a partire da giovedì 22 e fino alle prime battute della seduta di venerdì 23 ottobre, potrà essere ricordata come un’occasione sfuggita di mano. |
|
|
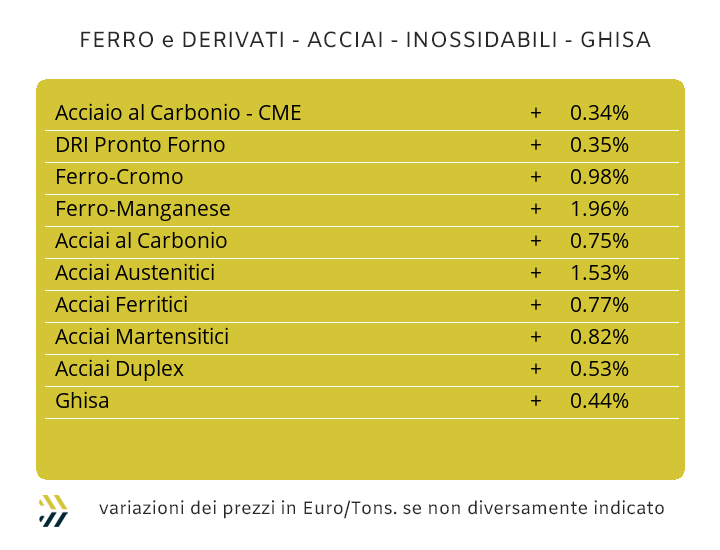
Il tempo che la Commissione Europea sta spendendo da anni è quello di portare alla “desertificazione industriale” dell’intero territorio della UE. Una serie di azioni e norme che sotto l’egida di un concetto chiamato “green deal” ha letteralmente portato via una cultura lavorativa incardinata principalmente su due settori, quello automobilistico, sua culla da oltre un secolo e a partire dalla fine della seconda guerra mondiale quello della produzione degli elettrodomestici. Negli ultimi anni è consuetudine dare alle programmazioni dettate da politiche economiche, le attribuzioni di “miope” o “presbite”; un orrore quando la scienza votata allo studio dell’economia ha da sempre definito questi assetti temporali in congiunturali e strutturali. Il concetto di miopia da parte della Commissione Europea è comunque quello più azzeccato, senza procurare alcuno sforzo in una visione prospettica e ottica verso punti di riferimento più lontani. La ripetitività delle cose porta a citare sempre gli stessi temi, ma fondanti nella distruzione degli assi portanti dell’economia industriale della UE, che sono il CBAM e una penalizzante politica daziaria sulle importazioni di prodotti siderurgici provenienti da aree doganali esterne al territorio dell’Unione Europea. Nel corso degli ultimi otto giorni le acciaierie che basano i loro siti di produzione nella UE, in particolare per i “piani”, hanno condotto una sagace azione d’inasprimento dei prezzi di vendita di questi allestimenti. Il dato che determina la cecità più che miopia di queste decisioni viene da un insieme di fattori statistici molto precisi e in un ambito di tempo particolarmente ristretto. A partire dall’inizio di settembre i prezzi dei coil prodotti nell’Unione Europea sono cresciuti in media del 6%, i rottami per produrli utilizzando i forni elettrici, sono saliti di circa l’1%, mentre in Cina il valore del minerale di Ferro impiegato negli impianti a “ciclo integrale” (altiforni) è diminuito di 8 punti percentuali e del 4% il prezzo del Coke. Una serie di numeri inclementi e non a favore degli utilizzatori che basano le loro attività produttive nella UE. I prezzi italiani dei “piani” si sono mossi verso l’alto in tutti e tre i principali gruppi di allestimenti. Il lavorato a caldo è cresciuto dell’1% e il relativo benchmark MetalWeek™ HRC collocato a 750 Euro/tonnellata, il laminato a freddo si è portato a più 2, con il benchmark MW CRC a 850 Euro e il “galvanizzato” in salita di 3 punti, stabilendo il relativo valore di benchmark MW riferito all’HDG a 850 Euro. Una serie di segnali disarticolati e fuori controllo da parte delle acciaierie di casa nostra se parametrati alle variazioni registrate nell’area nord ovest dell’Europa, dove i concorrenti diretti hanno focalizzato un’attenzione particolare sul solo HDG, adeguato dello 0.5% in crescita, anche in funzione della salita dello Zinco al LME e lasciando invariate le quotazioni di HRC e CRC. La difficoltà di vendere semilavorati in ambito domestico si legge meglio e con un taglio più pragmatico, se si parla dei prezzi nazionali riferiti ai “lunghi”. Il primo elemento si riferisce al valore della billetta, in discesa del 2% settimanale e che ha determinato un inusuale dietrofront dei produttori di vergella, che hanno pensato di ripristinare i prezzi di vendita definiti a settembre. Gli orientamenti rialzisti permangono invece per gli altri due allestimenti ottenuti dai processi di laminazione e estrusione della billetta e conseguenza della crescita di un punto percentuale su base otto giorni per il tondino impiegato per le armature e per i profili utilizzati dalle carpenterie. I listini dei tubi saldati restano invariati e inutile riportare giudizi già espressi in precedenza sulle scelte dei produttori di sbozzati ottenuti da coil. L’adeguamento di meno 5 Euro accomuna e spinge ulteriormente verso il basso le quotazioni FOB di vergella e rebar in Turchia, sebbene siano riaffiorate tensioni di rialzi sul mercato interno dei rottami di ferro e acciaio. L’inizio ancora prossimo del periodo riferito a dicembre per le determinazioni degli extra lega di tutti gli inossidabili non può costituire una base di calcolo sufficiente a determinare valori strutturati. Un elemento che comunque non può essere sottovalutato per austenitici, ferritici e martensitici nelle nuove determinazioni degli extra per il mese prossimo è quello che quasi sicuramente porterà a revisioni rialziste rispetto ai valori applicati nel corso di ottobre. Il quadro piuttosto fosco di questa ultima ottava ha la sua conclusione sul tema dei costi energetici che verranno stabiliti dai produttori di semilavorati di inox al termine di questo mese. Una situazione numerica molto preoccupante che potrebbe spingere il contributo energia a più 3 centesimi di Euro per chilogrammo, rispetto a quello definito alla fine di settembre. |
|
|
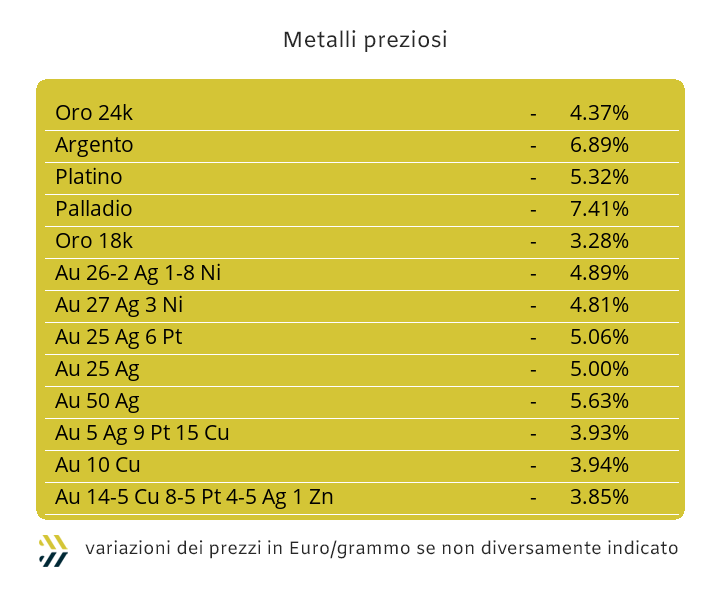
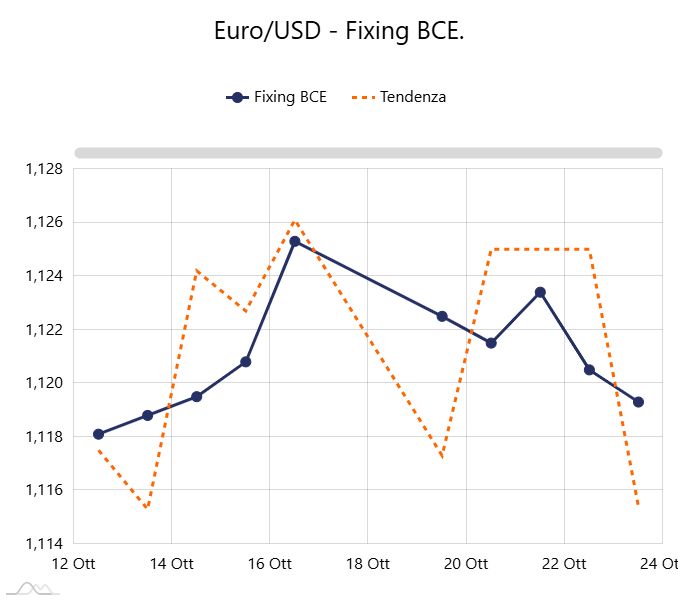
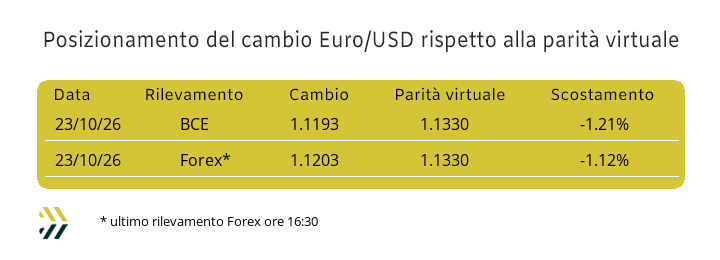
Lo stato d’indecifrabilità della corretta collocazione del Dollaro verso le principali valute mondiali sta mettendo sotto pressione il comparto dei metalli preziosi, riducendo sensibilmente i loro prezzi USD per oncia nell’univoco insieme del listino di Borsa. Dal punto di vista valutario il Dollaro nei confronti dell’Euro ha ripreso a “marcare” segnali di rinforzo, che nei riferimenti parziali segnano il vantaggio della moneta statunitense dello 0.3% su base settimanale, dell’1.5 e del 4%, rispettivamente per i dati del trimestre e del semestre. Una situazione che comunque risulta ribaltata se si procede a analizzare l’incrocio tra il Dollaro e lo Yuan, dove negli stessi periodi di confronto, la valuta cinese predomina su quella USA in questi termini: ottava dello 0.2%, trimestre dello 0.7 e del 3.5 in riferimento agli ultimi sei mesi. Una situazione dettata da un elevato livello d’instabilità valutaria e differente tra zone geografiche, dove a farne le spese sono comunque i valori dei metalli preziosi, in particolare per l’Oro, in discesa del 4.5% e del 7 per l’Argento, tutto questo nell’ultima “cinquina” di Borsa. Il ricorso ai dati di archivio porta all’individuazione, a posteriori, dei prezzi Dollari per oncia simili a quelli odierni e che si collocano alla terza decade di giugno per l’Oro e alla fine dello scorso novembre per l’Argento. I rilievi di queste forti contrazioni dei prezzi, che non escludono anche quelli riferiti a Platino e Palladio, hanno letteralmente sovvertito i piani operativi del comparto speculativo finanziario, che già la settimana scorsa aveva individuato come prossima, una generalizzata fase rialzista dei metalli preziosi in Borsa. Il cosiddetto “rimbalzo” non è avvenuto, ma chi opera sui prezzi futuri, come chi lavora speculando su questi fattori, continua a mantenere atteggiamenti positivi e propositivi in riferimento all’Oro e di riflesso verso il Palladio, uniti in un giudizio d’insieme che gli eccessivi ribassi siano prossimi a concludersi. Una situazione diametralmente opposta per l’Argento e il Palladio, i cui valori si collocano in due fasi di prezzi Dollari per oncia che non escluderanno ulteriori ribassi per i loro riferimenti di Borsa. |
|
|
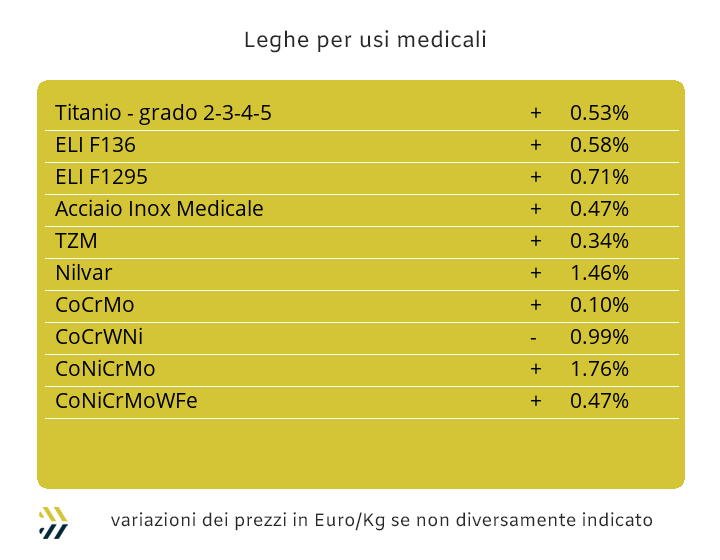
Il comparto delle leghe per usi medicali rappresenta il riflesso di quello che è la somma di situazioni poco omogenee di variabilità nelle attribuzioni dei prezzi. Nell’avviare il consueto ordine descrittivo sui principali metalli impiegati del comparto, sono emersi alcuni fattori di cambiamento su alcuni indirizzi di prezzo. Un contesto di variabilità che ha riguardato il Cobalto USD nella correzione al ribasso di 6 punti percentuali. Uno stato delle cose che ha condizionato anche il Molibdeno quotato in Dollari, in contrazione dello 0.8% rispetto alla quotazione settimanale precedente. Il Titanio USD si tiene fuori dai giochi ribassisti degli altri due metalli, mantenendo stabile il suo riferimento di mercato. Un concetto valido anche per lo stato della situazione valutaria tra Euro e Dollaro, oscillante per tutta l’ottava tra andamenti positivi e negativi negli orientamenti, ma circoscritti a qualche decina di centesimi di punto percentuale. La significativa ripresa del Nichel al LME, con la punta parziale di crescita di oltre il 6% e poi rimodulata nella quotazione USD 3mesi a una variabilità definita del più 4% nei contorni dell’ottava. Un trend aggregato per il Nichel che non registrerà in settimana ulteriori picchi di quotazione nel riferimento USD 3mesi, senza comunque ricollocarsi verso soglie di minimi relativi che ci aveva abituati di recente. Una fase di tensione che sembrerebbe abbandonata dal Tungsteno, facendo registrare la flessione del 7% rispetto alla determinazione di prezzo Dollari per chilogrammo di otto giorni fa. La base Cromo riporta un profilo di cambiamento della valorizzazione USD per libbra in crescita dello 0.4%, a conferma di una tendenza complessiva fatta di ridotti, ma costanti rialzi. |
|
|
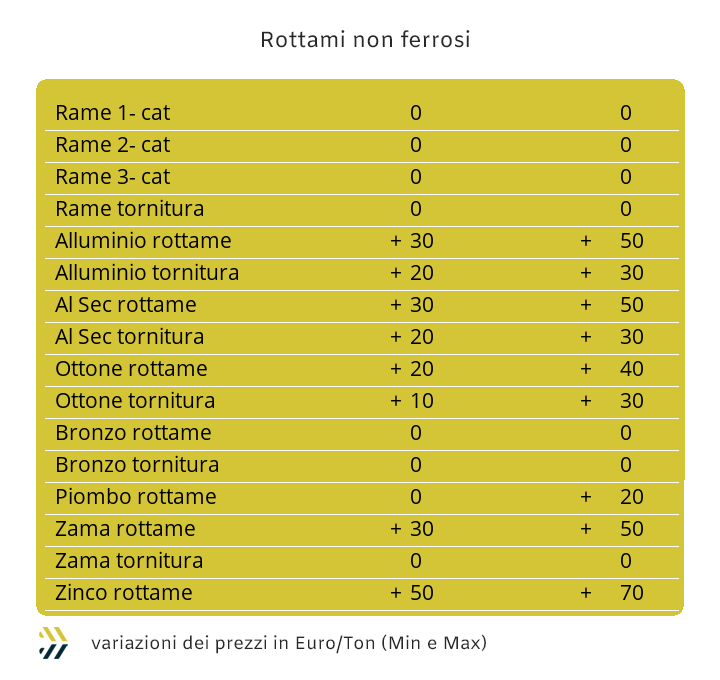
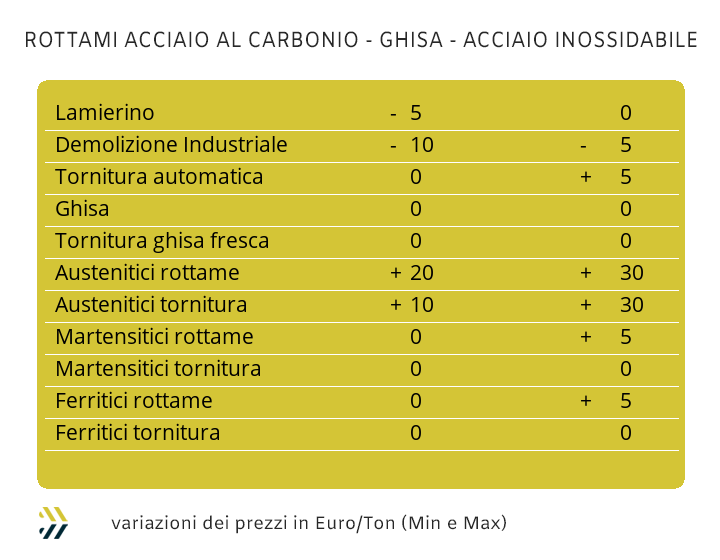
I migliori riscontri di mercato a livello qualitativo non possono che giungere da realtà fortemente strutturate, divenute tali per la loro ampiezza di vedute e quindi da contingenze poco controllabili da esigui numeri di operatori in grado di fungere anche come agenti di condizionamento del contesto in cui operano. Il riferimento è deliberatamente rivolto al mercato turco dei rottami di ferro e acciaio, a confronto di quello che sta avvenendo sulla piazza domestica. Il contesto più cosmopolita di quello che generalmente avviene in Turchia offre uno stridente contrasto con la logica “provinciale”, tutta italiana, nelle definizioni dei prezzi dei rottami ferrosi. Negli ultimi otto giorni i prezzi del mercato interno turco con riferimento all’HMS1/2 sono cresciuti di circa 5 Dollari/tonnellata, a fronte della stabilità del valore CFR per i lotti destinati agli imbarchi. I due riferimenti sono utili per essere confrontati con quello che nell’ultima settimana è avvenuto in Italia, con l’indice MetalWeek™ rapportato ai prezzi medi degli acquisti operati da acciaierie e fonderie, registrare una contrazione di 5.69 Euro e un valore complessivo di 319.82 per tonnellata. Un raffronto che deve mantenersi oggettivo, ma che si deve completare con il dato di correlazione in ambito nazionale, dove i coil negli ultimi otto giorni hanno registrato un aumento medio di 15 Euro per tonnellata. Nelle variazioni specifiche suddivise per classifiche le demolizioni E1 e E3 sono scese tra 5 e 10 Euro/tonnellata, mentre di 5 è la flessione che ha interessato il lamierino E8. Le torniture e il rottame frantumato E40 hanno invece registrato degli aggiustamenti in crescita di 5 Euro per tonnellata. Le azioni congiunte tra la situazione generale degli “industriali” al LME e una sostanziale debolezza dell’Euro nei confronti del Dollaro, hanno determinato dei profili di variabilità per i rottami non ferrosi molto particolari. L’elemento di maggiore curiosità è stato fornito dal Rame, i cui prezzi di riferimento dei rottami sono risultati in perfetto allineamento con quelli di otto giorni prima. Un aspetto non analogo per il principale comparto di lega, l’Ottone, che ha registrato un incremento medio di 40 Euro/tonnellata, questo dovuto al ritorno verso l’alto dello Zinco al LME. La situazione è complessivamente positiva anche per l’Alluminio, presentando variabilità tra 30 e 50 Euro, a seconda delle caratteristiche dei lotti. La buona notizia riguarda la tenuta dei prezzi riferiti ai rottami di inox austenitici, grazie all’arresto della flessione in Borsa del Nichel, anche se la debolezza della quotazione del Molibdeno sta rendendo più instabili le specifiche valorizzazioni degli sfridi di AISI 316 e duplex. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
Clicca qui per gestire il tracciamento di aperture e click. |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|