MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
14/09/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
- PROBLEMI VECCHI, IDEE MODERNE - |
|
|
I prezzi toccano i minimi relativi dopo lo choc del 10 settembre al LME |
|
|
Secondo la Commissione Europea, CBAM e nuove politiche sui dazi stanno riducendo l'ingresso di semilavorati dai Paesi extra-UE |
|
|
Oro e Argento in calo: i nuovi minimi in Dollari per oncia riflettono i timori degli speculatori per un possibile rialzo dei tassi da parte della Federal Reserve |
|
|
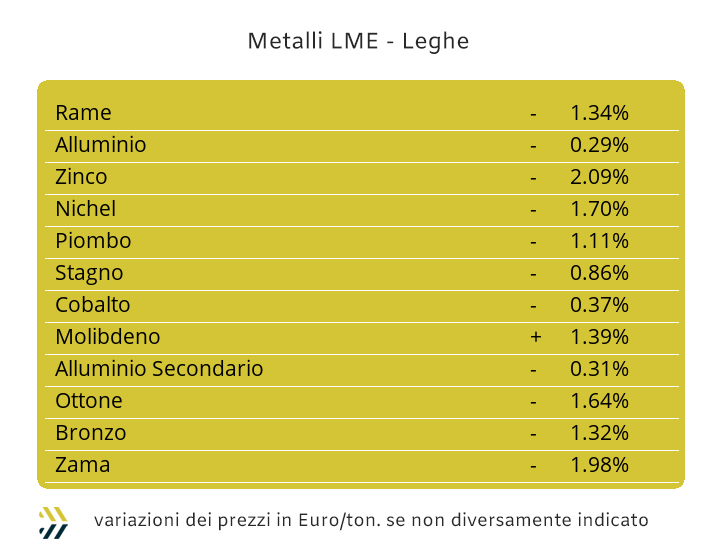
Cobalto ancora in flessione, mentre il Molibdeno mostra segni di ripresa e guadagna terreno in Dollari |
|
|
l calo dei prezzi dei non ferrosi è ammortizzato da fattori congiunturali favorevoli, mentre sul fronte domestico continua il trend ribassista per i ferrosi |
|
|
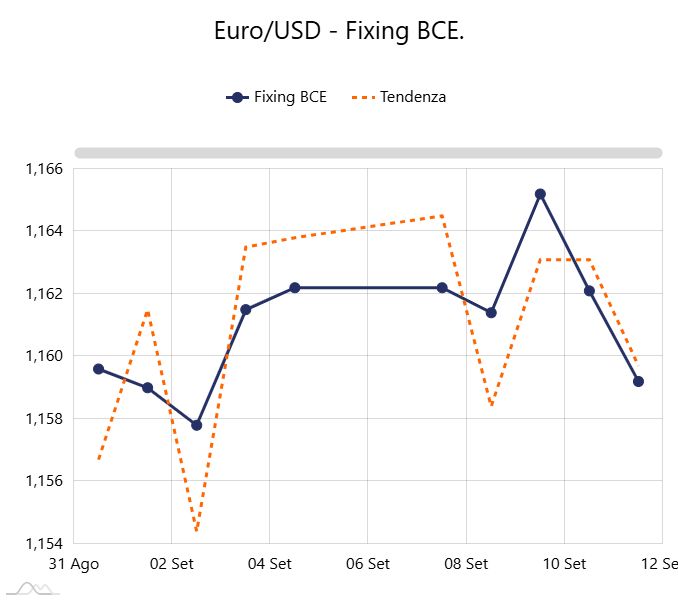
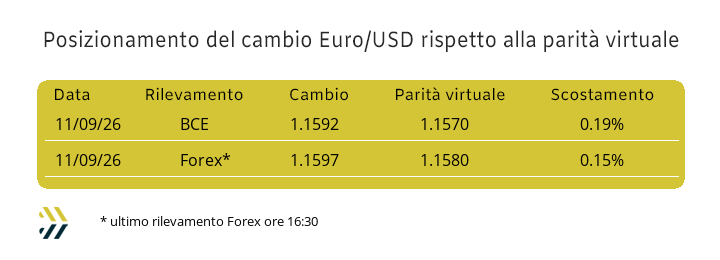
La prospettiva di un irrigidimento monetario da parte della Fed riporta il Dollaro sotto quota 1,16 nei confronti dell’Euro |
|
|
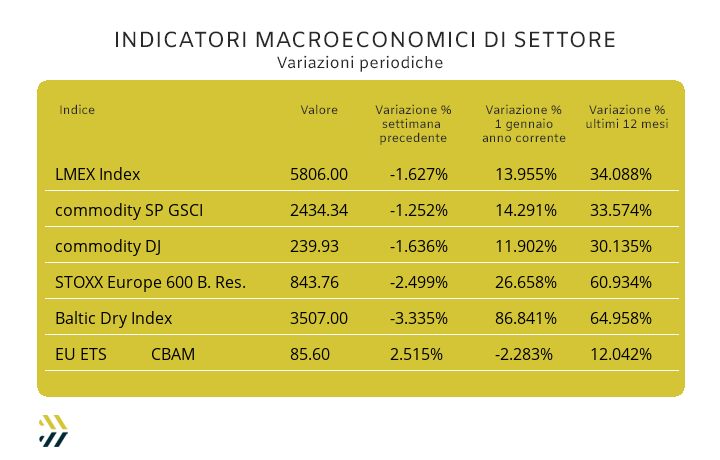
Si arresta la corsa dell'indice LMEX, in rialzo ininterrotto da metà agosto. Saldo oltre quota 80 Euro per l'EU ETS-CBAM, a due settimane dal fixing del terzo trimestre |
|
|
più risparmio e meno preoccupazioni |
|
|
📅Appuntamento: 25 settembre 2026 |
|
|
|
Clicca qui per maggiori informazioni
|
|
|
|
|
Incontra MetalWeek™ in fiera
|
|
|
|
13 - 14 - 15 - 16 ottobre 2026 |
|
|
Registrati ora!
Scarica il pass d'ingresso
|
|
|
|
Ogni volta che la linea di un grafico percorre tracce inusuali, ci accorgiamo che il dinamismo del “tempo reale” rende superata ogni forma di logica, forse più appropriato parlare di esperienze pregresse, portando a un totale disorientamento, che si tramuta sovente in immobilismo. Le leggi economiche non prevedono questo stato di cose, come tutto quello che esiste in natura. I “monetaristi”, scuola di un pensiero economico di cui si è persa traccia da tempo immemore, agivano sulle valute e nei rapporti di cambio tra esse correggendo le criticità con le “svalutazioni”. Una pratica oggi poco incline alla sua adozione, vista la polarizzazione delle valute in poche “unità di conto”. Un esempio, la Lira e il Marco oggi si chiamano Euro, ma le automobili italiane (degli arnesi locali ormai in disuso nel computo del PIL) si vendevano in Germania, perché costavano di meno rispetto ai pari modelli prodotti in quel Paese, la cosiddetta “svalutazione competitiva”. Le variazioni dei prezzi delle materie prime sono una costante di tutte le Borse merci, un fattore endemico. Le contromisure per rendere meno gravosi gli scompensi delle quotazioni devono avere un’origine moderna, vale a dire attuale o se si preferisce, adeguate ai momenti e che sono difficilmente concatenabili con accadimenti già visti e vissuti. La revisione sui tassi dell’Euro da parte della BCE è solo l’ultimo esempio in ordine di tempo. L’aumento dello 0.25% operato dalla Banca Centrale Europea è il classico battito d’ala di una farfalla, ma che sulle quotazioni dei metalli industriali ha scatenato un uragano. Nel pomeriggio del 10 settembre le perdite di valore riportate dal listino londinese LME sono state estremamente rilevanti e qui elencate in USD/tonnellata e rapportate ai dati di chiusura del giorno precedente. Il Rame è sceso di 650 Dollari; l’Alluminio di 90; il Nichel di 280 e così per gli altri metalli, lo Zinco è calato di 200 e lo Stagno di 1400, esente da questi tracolli solamente il Piombo. I forti cambiamenti in ottica ribassista di tutti gli “industriali” si sono tradotti in una significativa discesa dell’indice LMEX e ora collocato a 5806 punti, il riferimento più basso dalla seconda metà di agosto. L’inevitabile passaggio dalla situazione di massimo relativo a quella di minimo, ha riguardato tutti i metalli del listino LME. Il dettaglio e l’analisi va comunque condotta per ogni singolo elemento, soprattutto per verificare i tempi e le incidenze di reazione che a questo punto avranno in modo piuttosto diffuso tutti gli “industriali”. Il seppur tentennante intercedere del Rame nell’abbandono della soglia di minimo, ricomparsa il 10 settembre e ulteriormente acuita nelle prime battute della seduta del giorno successivo, segna una sensazione di “disagio” per il metallo guida del listino a popolare quotazioni che solo qualche giorno fa risultavano impossibili nelle loro riproposizioni nel breve periodo. La struttura fortemente speculativa, che ha definito la quotazione dello Zinco da circa un trimestre, potrebbe aver perso molto della sua connotazione o per essere più pragmatici, molti dei soldi investiti su questo metallo sottoforma di logiche speculative. La linea di minimo relativo, posta al di sotto della soglia di 3900 USD 3mesi sarà un riferimento di grande importanza nel ridare ampiezza o al contrario nuove forme di contrazione per il suo riferimento di Borsa. Le quotazioni di Rame e Zinco in forte ribasso al LME hanno determinato dei nuovi assetti per le quotazioni delle leghe di riferimento e in particolare per l’Ottone, ritornato al livello di inizio mese e questo in poche ore. Il dubbio si concentra su due fattori e riguarderanno la reazione del “giallo” alle possibili instabilità dei metalli che compongono la lega e come si collocherà il Dollaro nei confronti dell’Euro. La risposta risulta relativamente lineare, prevedendo per l’Ottone una lenta ma costante crescita lasciandosi alle spalle questa repentina fase di arretramento. La definizione della quotazione della Zama non subirà a breve significative variabilità verso il basso, utile ricordarlo, per la struttura del prezzo medio sulla base delle ultime quattro settimane e quindi anche quelle di agosto. L’Alluminio sarà la sorpresa, in positivo, per le quotazioni LME. Il messaggio che dovrà passare sarà quindi la sua repentina crescita di valore, ricollocandosi in tempi veloci ai livelli di prezzo visti nella caratterizzazione del massimo relativo raggiunto circa otto giorni fa, quindi in avvicinamento e superamento della soglia di 3320 Dollari 3mesi. Il Nichel manterrà un profilo ancora basso di prezzo, a evidenziare le difficoltà di questo metallo a acquisire un equilibrio di mercato che lo riporti almeno al raggiungimento della linea ideale posta a 17mila USD 3mesi, ma al momento distante 4 punti percentuali. Un percorso che potrebbe essere più agevole da coprire in presenza di un effetto traino costituito da un impatto positivo determinato dalla crescita diffusa di tutto il listino LME. Il Piombo non è stato esente dalla difficile situazione in cui si è trovato l’insieme degli “industriali”, ma la sua attuale compressione del valore di Borsa in un intervallo raccolto nel “fazzoletto” di circa 10 Dollari/tonnellata, ha ridotto al minimo la percezione dell’arretramento diffuso. Lo Stagno, tra tutti i metalli LME, è ancora quello che non ha terminato il suo percorso di adeguamento ribassista, aprendo la settimana di Borsa con un equilibrio di valore piuttosto precario, coincidente con il valore di minimo relativo a ridosso della linea di 53300 USD 3mesi, quotazione che il metallo non aveva più in archivio dalla prima parte di luglio. |
|
|
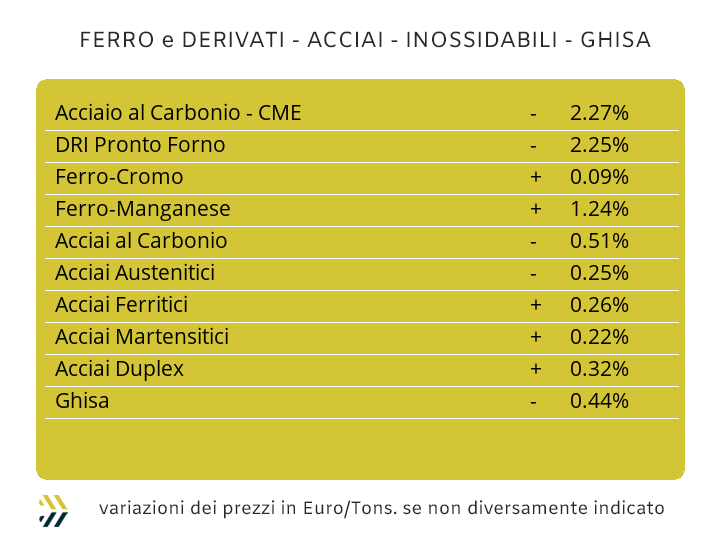
Il successo delle azioni riferite alle recenti misure protezionistiche del CBAM e delle restrizioni delle quote di salvaguardia per le importazioni al di fuori dell’area doganale UE, ha dato adito alla Commissione Europea di giudicarle come un evento positivo. Un’analisi piuttosto miope e autoreferenziale che vede nella riduzione del 2% su base annua delle quantità di provenienza dalle principali aree mondiali di produzioni siderurgiche, “andare nella direzione giusta”. La situazione porterà i produttori basati nella UE a rivedere considerevolmente i prezzi di “piani” e “lunghi” a danno degli utilizzatori locali, perché protetti da uno scudo valoriale fatto dalle misure protezionistiche di Bruxelles che tenderanno sempre di più a rendere difficoltosi gli acquisti che non siano effettuati nell’Unione Europea. Una serie di aumenti che saranno diffusi su tutte le linee di fornitura, sia dalle acciaierie, stabilendo nuovi listini di vendita, che dai centri servizio, i quali adegueranno economicamente le giacenze degli invenduti e quindi disponibili a magazzino. Un fattore sarà ancora da valutare e in modo approfondito, perché di importanza cruciale, rappresentato dai valori dei rottami, soprattutto quelli delle “cadute nuove”, provenienti dalle officine di trasformazione dei semilavorati. Il dato torna a essere preoccupante per gli utilizzatori nazionali, in particolare di coil e prodotti di diretta derivazione. A partire dal mese di luglio il rottame HMS1/2 quotato in Turchia ha registrato un incremento del 3%, nello stesso periodo il prezzo medio degli acquisti operati da acciaierie e fonderie in Italia è sceso del 4.5% (fonte indice settimanale MetalWeek™). Gli eventi stanno purtroppo prendendo la piega indicata, soprattutto nei confronti dei semilavorati “piani” e in particolare per il suo allestimento di punta, in termini di tonnellaggi prodotti e venduti, il laminato a caldo HRC. L’allestimento simbolo dei coil a partire da questa settimana costerà il 3% in più, senza che vi sia una repentina crescita della domanda o una manifesta carenza di questo prodotto nei magazzini delle acciaierie e dei centri servizio. Un vero “effetto domino”, portando il laminato a freddo e il “galvanizzato” a crescere entrambi di un punto percentuale rispetto a otto giorni fa. I “benchmark” MetalWeek™ avranno delle nuove connotazioni e qui catalogate: HRC 720 Euro/tonnellata e 810 per CRC e HDG. Nell’Europa del nord la reattività alle pressioni rialziste viste in Italia non sta ancora toccando le corde dell’intera filiera siderurgica, forse per una predisposizione più cosmopolita nella metabolizzazione dei fenomeni globali, come il calo di oltre il 3% della quotazione del minerale di ferro e la lenta ricollocazione ribassista del coke, dopo il picco del mese di agosto. Le tensioni viste sui “piani” non si stanno leggendo sui “lunghi”, dove a partire dalla billetta nazionale, viene data una forma di pertinente interpretazione rispetto agli andamenti dei rottami riportati sul mercato italiano e quindi una variabilità di prezzo pari a zero. I costi energetici in costante crescita stanno incidendo in forma diretta sulle determinazioni dei valori di mercato del tondino per le armature e della vergella, il cui adeguamento dell’1% settimanale rientra in questo ambito. Un discorso a sé merita invece il comparto dei profili per le carpenterie, visto che risulta maggiormente impattante come baricentro tra domanda e offerta l’affollato contesto della rivendita; il motivo principale del protrarsi dei prezzi definiti nelle settimane precedenti. I segnali di aggiornamento stanno mancando anche dai produttori di tubi saldati, i quali non potranno rimanere ancora “difensivi” nelle determinazioni dei listini, vista la marcata revisione rialzista in Italia del semilavorato di base, il coil HRC. Il forte incremento dei valori dei rottami sul mercato turco ha “presentato il conto” anche nella determinazione del prezzo FOB del rebar, cresciuto di 20 Euro/tonnellata negli ultimi otto giorni, mentre per la vergella il riferimento rimane invariato. Nelle rassegne di situazioni piuttosto convulse, stridono fortemente gli ambiti di stabilità in cui si stanno collocando i prezzi degli acciai inox in tutte le attribuzioni di allestimento, austenitici, ferritici e martensitici, con variabilità prossime allo zero e a poco più di una settimana dalle definizioni degli extra lega con validità ottobre. Il momento non lascia spazio a forme di riduzione dei costi riferiti all’energia. Il PUN settimanale si è collocato oltre il valore medio di 220 Euro per MWh e potrà avere come unica conseguenza l’ulteriore innalzamento del contributo energia da parte delle acciaierie alla fine di settembre. |
|
|
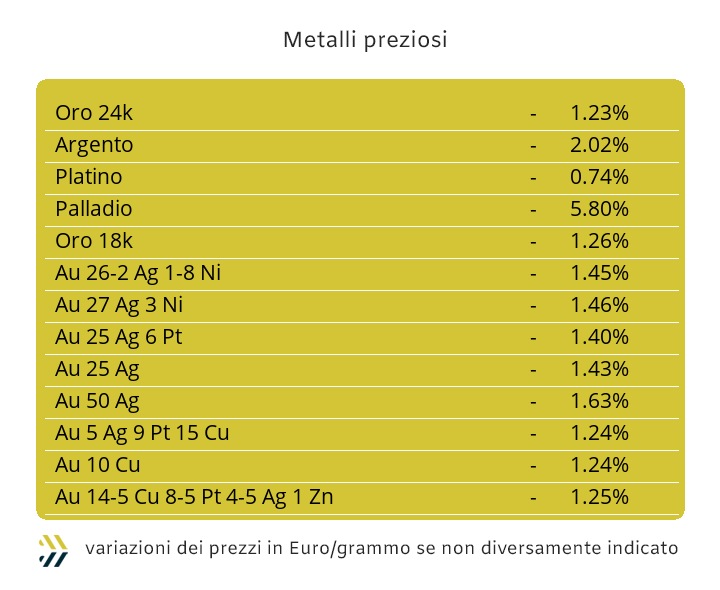
Nella settimana in cui i metalli industriali hanno rimodulato verso il basso i valori di Borsa, quelli “preziosi” hanno seguito la medesima sorte e in particolare per Oro e Argento. Le reazioni sono state poco omogenee nelle linee dei grafici settimanali, soprattutto dopo la decisione della BCE di imprimere la correzione al rialzo dei tassi. La Federal Reserve nella giornata di mercoledì 16 settembre indicherà le decisioni del “Board dei Governatori” e che molto probabilmente risulterà non discostare in modo significativo da quella appena presa a Francoforte. Gli inasprimenti dei tassi sull’Euro hanno avuto come motivazione principale quello del contenimento del tasso d’inflazione nella zona di riferimento della moneta. Le possibili revisioni dei saggi americani avranno degli obiettivi meno definiti nelle loro azioni, dove a preoccupare la FED è l’eccessiva linea d’indebitamento per le spese sostenute dalla Casa Bianca su molte voci, a partire da quella militare. I rendimenti dei Treasury Bond 10 anni, ritornati ai massimi dal 2023 e in prossimità del 5% hanno spinto molti speculatori a acquistare titoli del debito federale USA, una situazione che la Banca Centrale statunitense considera molto rischiosa, perché operata con denaro preso a prestito dal sistema bancario. L’aumento dei tassi riferiti al Dollaro costringerà le banche e gli istituti finanziari a rivedere al rialzo i fondamentali delle proprie linee di credito e in particolare per i clienti che utilizzano il denaro con finalità speculative per acquisti di titoli azionari e obbligazionari, in primo luogo nel comparto AI. I metalli preziosi potrebbero essere penalizzati dallo stato d’innalzamento dei costi dei finanziamenti, comprimendo oltre misura le quote di captali destinati agli acquisti di titoli rappresentativi di Oro e Argento, che poi sono il fulcro per le determinazioni dei valori riferiti al “fisico”. Il timore di lavorare con capitali a prestito, ma più onerosi, porterà necessariamente a “asciugare” la base della domanda e questo fenomeno avverrà in particolare per l’Oro, determinandone quindi un ulteriore stato d’incertezza nella crescita del riferimento USD/ozt di Borsa. Una situazione analoga per l’Argento, sebbene l’area in cui si sta collocando la sua quotazione risulta maggiormente connotata in una definizione prossima al minimo relativo e quindi a una collocazione che sia al di sotto dei valori del momento. Una lettura maggiormente articolata va fatta per Platino e Palladio, con il primo che seguirà inevitabilmente e in forma diretta, le sorti dell’Oro, mentre il secondo agirà in maggiore autonomia rispetto al contesto del listino, a significare un tendenziale d’indirizzo orientato in positivo. |
|
|
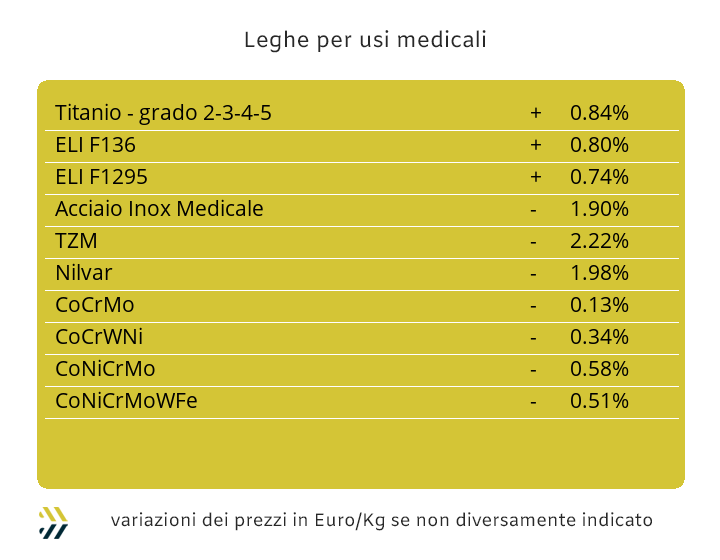
Nulla sta cambiando per il Cobalto USD, che aggiunge un ulteriore correzione in negativo su base settimanale, ma ancora compresa in una frazione di punto percentuale. Una consistente sommatoria di “zero virgola” che ha portato il metallo a una regressione complessiva del 3,5% dalla fine di luglio. Il Molibdeno quotato in Dollari ha invece ripreso a popolare il territorio positivo di variabilità con la crescita dell’1% settimanale, mentre ancora in fase incrementale risulta il Titanio USD, segnando sul tabellino più 0,7% rispetto a otto giorni fa. Il turbine delle quotazioni degli “industriali”, visto sul finire della scorsa settimana al LME, non ha ovviamente risparmiato il Nichel, fissando il suo parziale Dollari 3mesi di fine ottava al livello di inizio luglio. La settimana si aprirà per il metallo da una usuale situazione di minimo relativo, precipitando in una scala di valore di attribuzione della soglia, di ben sei volte rispetto a quello che era riuscito faticosamente a guadagnare a partire dalla seduta di Borsa del 4 settembre. I segnali sono comunque confortanti per il Nichel, il quale non mancherà si sfruttare l’effetto scia positiva, che inevitabilmente ricomincerà a generarsi anche per gli altri “industriali”. I prezzi in Dollari delle ferroleghe non hanno cambiato i propri numeri, che se per la base Cromo rientrano a pieno titolo in una normale contestualizzazione di mercato, la prolungata invariabilità della quotazione del Tungsteno potrebbe aprire le porte a una nuova ricollocazione rialzista, visto l’imperversare della parola riarmo, come da direttive della Commissione Europea. Gli equilibri valutari subiranno prevedibilmente alcuni scossoni al termine della settimana, visto l’imminente pronunciamento da parte della Federal Reseve sui tassi correlati al Dollaro. Lo stato di penalizzazione dei prezzi rapportati all’Euro è risultato contenuto in un quarto di punto negli ultimi otto giorni. |
|
|
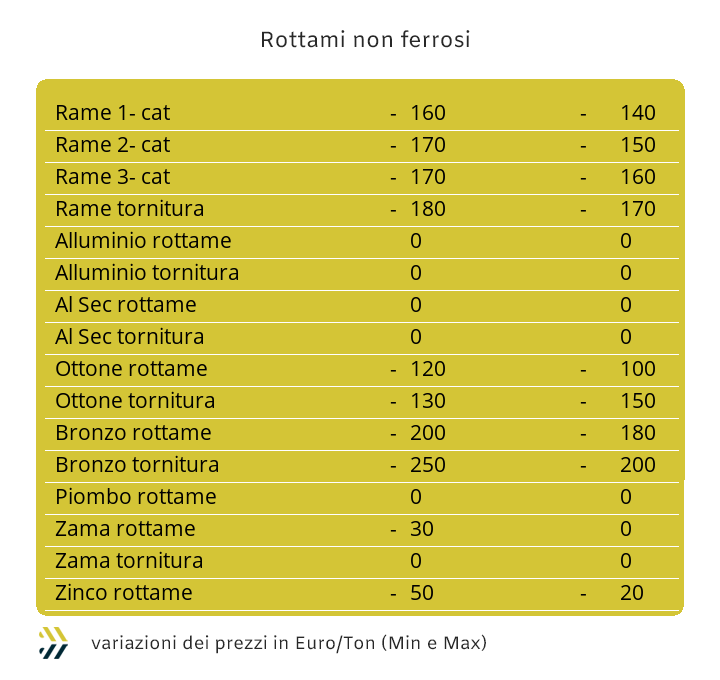
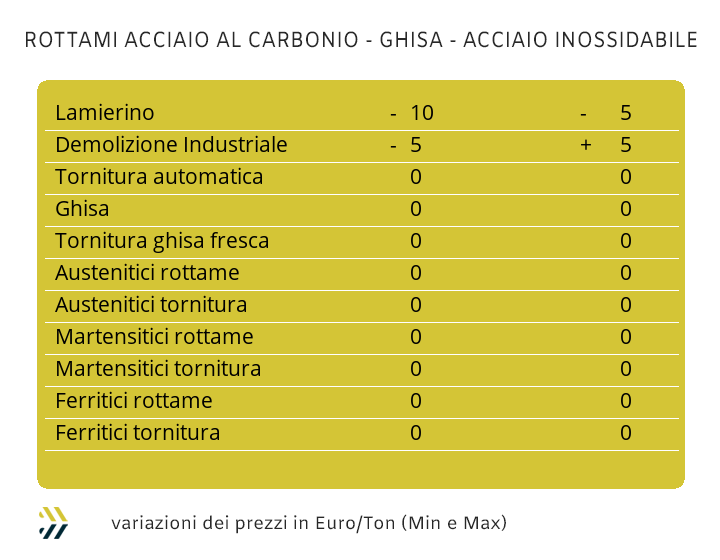
I numeri molto spesso si prendono gioco della realtà e qualche volta fanno anche delle belle sorprese. A conti fatti la “debacle” dei prezzi degli “industriali” al LME non ha poi cambiato in modo così irreparabile il quadro delle variazioni settimanali dei valori dei rottami di metalli e leghe. Una buona notizia e catalogabile nel “poteva andare molto peggio”. Le determinazioni dei prezzi nelle logiche delle revisioni prezzi cadenzate da intervalli settimanali hanno contribuito a delle variabilità importanti per il solo gruppo del rame, leghe “rosse” annesse. I valori del precedente periodo tornato invece ad essere riproposti per Alluminio e Inox austenitici, in questo caso per la “buona intercessione” del Nichel nell’ultima settimana di Borsa. Un ampio cappello introduttivo per dire ciò che interessa maggiormente. Le diminuzioni dei rottami di Rame che si sono collocate nell’intervallo compreso tra 150 e 200 Euro/tonnellata, di 140 la contrazione per i “gialli” e poco sotto 200 Euro per l’articolato gruppo del Bronzo. I ferrosi hanno invece imboccato dei contesti a due velocità, dove le quotazioni dei semilavorati stanno prendendo la via che li smarcherà dalla situazione di calma apparente vista da fine agosto, mentre i valori dei rottami manterranno degli indirizzi di allarmante e strisciante debolezza. Il dato che più rappresenta questa situazione è fornito dall’indice settimanale MetalWeek™, in flessione di 0.92 Euro e fissando a quota 313.41 per tonnellata il valore medio dei rottami acquistati da acciaierie e fonderie. I produttori italiani di semilavorati continuano a ricercare materia prima di qualità non eccelsa. Gli effetti sono stati la crescita di 5 Euro/tonnellata per le demolizioni pesanti E1 e la medesima variazione per il frantumato E40, ma lasciando il “premio mulino” inalterato a 50 Euro. Nel “limbo” dell’invariabilità ancora una volta le torniture, mentre continua l’intercedere dei ribassi per il lamierino E8, in calo di 10 Euro/tonnellata. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|