MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
07/09/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
Il listino degli “industriali” continua la sua corsa moderata ma inarrestabile: la tendenza settimanale si conferma ininterrottamente positiva fin dalla prima metà di luglio |
|
|
I prezzi dei “piani” e “lunghi” restano ancorati ai livelli di fine luglio. I produttori puntano a un ritocco al rialzo, sostenuti da rivenditori e centri servizio interessati a rivalutare le giacenze “a terra” |
|
|
L'incertezza del Dollaro riflette i suoi effetti sui prezzi di Oro e Argento |
|
|
Il Cobalto prova a invertire la rotta e scommette sulla ripresa dopo il lungo calo. Il Molibdeno resta sui massimi in Dollari, ma la domanda frena su nuovi rincari |
|
|
Nella prima settimana di settembre i non ferrosi restano stabili, mentre acciaierie e fonderie italiane rinviano la definizione dei listini dei rottami, lasciando il settore senza un piano prezzi certo |
|
|
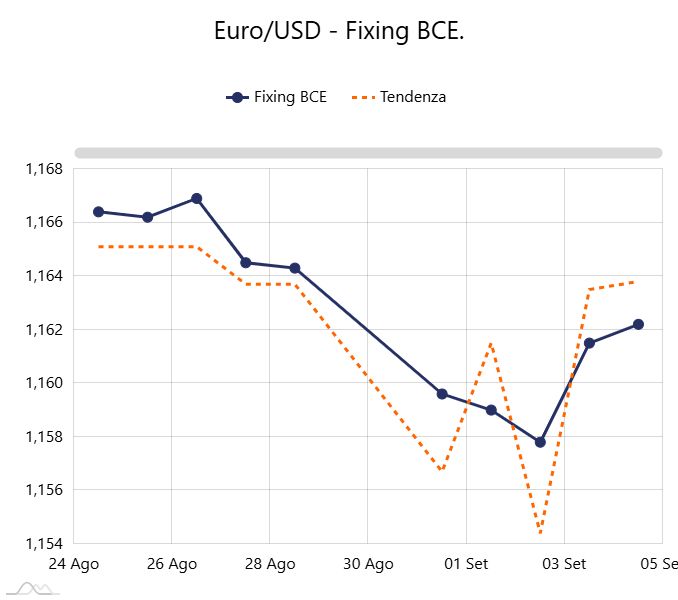
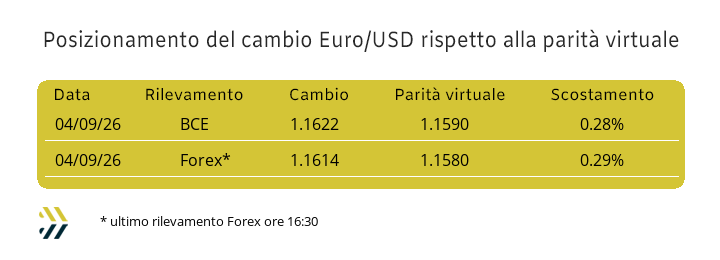
Il Dollaro manca di slancio e non riesce a spingere il cambio con l’Euro stabilmente sotto la soglia di 1,16 |
|
|
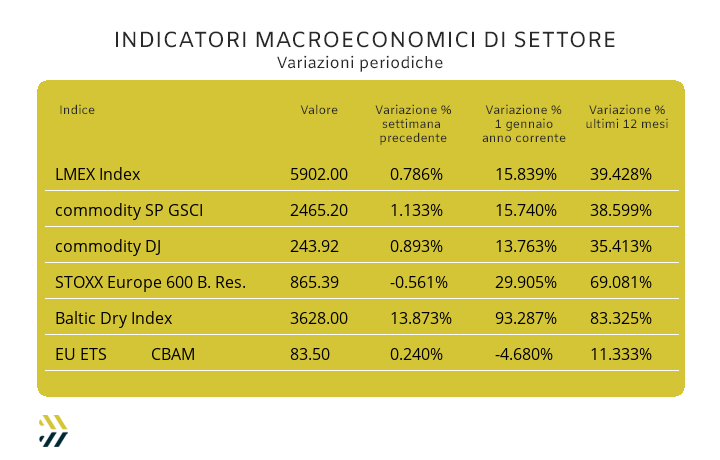
I noli “bulk” accelerano il passo, registrando un +25% nelle ultime due settimane e raddoppiando i valori su scala annua. L’EU ETS si stabilizza sopra gli 83 Euro, ponendo le basi per il prezzo benchmark del terzo trimestre 2026 |
|
|
più risparmio e meno preoccupazioni |
|
|
Incontra MetalWeek™ on line |
|
|
|
Registrati qui, è gratis!
|
|
|
|
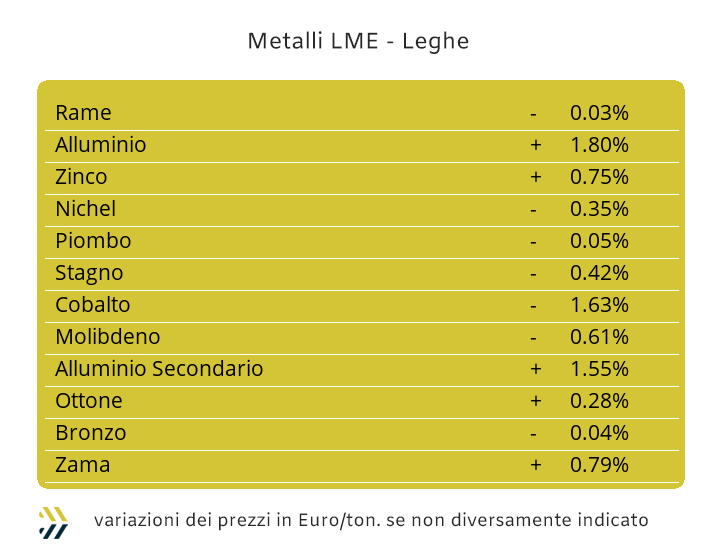
Le tossine del dopo ferie sono ancora molte da smaltire, soprattutto quelle che stanno generando il protrarsi di una sorta di disorientamento nell’individuare le giuste direzionalità da dare alle strategie di ciascuna impresa. Limitarsi ai titoli dei giornali o alle fasce informative che scorono sugli schermi televisivi non è certo una buona forma di lettura per poi decidere “che cosa fare”. Le parole, così come i dati, che poi sono fatti essenzialmente di numeri, vanno letti e ancora di più oggi, con la massima attenzione e poi farsi delle domande. Un suggerimento, sviluppare ragionamenti profondi e sensati sul quesito più “intrigante”: perché la nostra azienda sta andando bene e che cosa fare per mantenere questo stato di grazia? La risposta più “tossica” e devastante, che conduce alla soglia della porta più pericolosa è: “abbiamo sempre fatto così”, oggi significa dritti verso il baratro. Leggere e ponderare è quindi la strategia migliore e negli ultimi mesi, ragionare sui movimenti dei prezzi degli “industriali” non è un vezzo del sapere, ma conoscere come si articolerà l’intero listino LME, oggi e nel prossimo futuro. La Borsa dei metalli sta ormai aggiornando settimanalmente l’indice LMEX con crescite frazionali di punto percentuale, come lo 0.8% di questa ottava. Il Rame, l’Alluminio e lo Zinco sono risultati i metalli più performanti della settimana, tutti e tre evidenziando spazi per ulteriori punti di massimo, che per il “metallo rosso” risulterà l’ennesimo approdo a quotazioni mai raggiunte nella sua storia al LME. Gli approcci di rinforzo dei prezzi USD 3mesi presenteranno modalità differenti per questi tre metalli e conseguentemente per le leghe di Ottone e Zama. Il Rame sta dando continuità a una situazione di rinforzo del prezzo LME avviata lo scorso 2 settembre e che sta trovando come sua collocazione di massimo quella del giorno precedente. La tendenza risulterà caratterizzata da fattori di crescita molto frazionati e per tutta la settimana. Lo Zinco avrà dalla sua un elemento di certezza, che sarà quello di non presentare azioni di arretramento di prezzo al di sotto del minimo relativo registrato nella seduta LME di mercoledì scorso. Il metallo non vedrà durante questa ottava il riproporsi del massimo parziale a ridosso di quota 4mila Dollari 3mesi, ma nemmeno quello di un repentino e atteso da molti, arretramento significativo della sua quotazione di Borsa. Le leghe non potranno che contestualizzare le ottime progressioni dei prezzi di Rame e Zinco viste a Londra la scorsa settimana. L’Ottone e la Zama seguiranno inevitabilmente gli orientamenti dei prezzi dei due metalli di riferimento, più legata alle contingenze del quotidiano quella “gialla” e maggiormente dipendente al calcolo del prezzo medio e quindi in ulteriore crescita, per quella dal colore grigiastro. Il profilo a gradoni della collocazione del massimo relativo dell’Alluminio sta presentando delle “alzate” sempre meno pronunciate, pertanto quota 3300 USD tre mesi diventerà la residenza momentanea del metallo al LME, senza puntate ulteriormente rialziste. Il Nichel sta portando avanti una diatriba tutta sua nei confronti della soglia di prezzo posta a 17mila Dollari 3mesi e comunque capace di raggiungere in qualche frangente nella settimana di Borsa appena messa alle spalle. L’attuale intensità della quotazione che uscirà dalle contrattazioni LME dell’ottava entrante non lascia presagire a un nuovo varco di linea oltre quota 17mila USD, sempre che non interverranno fenomeni esterni e significativi, come una forte ripresa generalizzata del listino degli “industriali”. L’evento più recente e quindi di maggiore importanza con cui si dovrà confrontare il Piombo, sarà quello di come intenderà risalire la china del prezzo LME, andato a collocarsi in una zona di minimo in prossimità della soglia di 1900 Dollari. Le quotazioni record dello Stagno rientrano in considerazioni del concetto spazio tempo ormai lontane per le interpretazioni attuali delle dinamiche LME rapportate al metallo. Il momento può essere considerato “moderatamente riflessivo” per il prezzo dello Stagno, in considerazione del fatto che il riferimento 3mesi di Borsa si collocherà al di sotto di 54mila Dollari, in tempi brevi. |
|
|
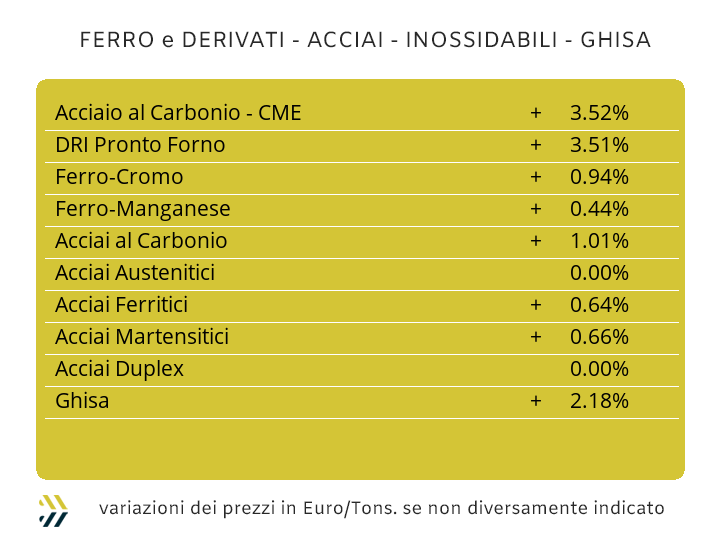
I semilavorati “piani” e “lunghi” di acciaio mantengono invariati i riferimenti di fine luglio. Una selezione di prezzi ancora vincolati al pre-ferie, nonostante nel comparto dei coil alcuni produttori basati nella UE stiano annunciando da alcuni giorni che i valori di vendita dovranno a breve essere rivisti in crescita, per l’insostenibilità dei costi energetici. Una situazione che non sarà certo gradita agli utilizzatori diretti dei prodotti ottenuti dalle trasformazioni dei coil e che in questo contesto vedrebbero i centri servizio beneficiare di una possibile rivalutazione delle giacenze immagazzinate “a terra”. Le criticità finanziarie di molti produttori nella catena intermedia di fornitura degli allestimenti di acciai, ovvero tra le acciaierie e gli utilizzatori diretti e trasformatori di semilavorati, in particolare sul fronte dei “lunghi”, pone l’accento su quanto sia complesso reggere l’onda d’urto di tutte le disposizioni imposte dalla Commissione Europea. Il CBAM, i nuovi dazi e le annesse salvaguardie, come previsto da tempo, stanno portando all’effimero vantaggio di pochi, arrecando danni a quella parte di filiera, fatta di aziende sane e virtuose che contano molte centinaia di migliaia di occupati nel territorio dell’Unione. Il numero zero sta accomunando le variazioni dei “piani” italiani e nordeuropei rispetto alle variazioni di fine luglio, con i benchmark MetalWeek™ collocati in questi ambiti: HRC 700 Euro/tonnellata e l’insieme CRC e HDG, collocato a 800 Euro. I “lunghi” risentono di una situazione più regionalizzata dei prezzi e il comparto legato alle carpenterie dipendere da una sommatoria non brillante di ordinativi, correggendo al ribasso dell’1% i valori settimanali, stabili invece i prezzi del tondino per armature e della vergella. Le notizie stentano a arrivare anche dagli “sbozzatori” di tubi di acciaio, in attesa di ritorni più tangibili sulle quantità richieste dai ritrafilatori, ancora ferme a qualche manciata di tonnellate. La scarsità di rottami sul mercato interno della Turchia sta generando criticità sui prezzi dell’HMS1/2 non inviato ai porti d’imbarco, presentando punte settimanali di aumento tra 6 e 10 Dollari per tonnellata. Gli effetti di queste tensioni negli approvvigionamenti di materia prima si sono immediatamente trasferiti nelle determinazioni FOB dei “lunghi”, in particolare per il rebar e la vergella, entrambi in aumento di 10 Euro per tonnellata. Le novità stentano a arrivare anche nel comparto domestico degli acciai inossidabili, in particolare per gli austenitici. Non è certo una notizia da sottovalutare per gli utilizzatori di questi semilavorati e che quindi andranno a beneficiare della ormai prolungata debolezza del Nichel al LME. Le punte di contrasto e in termini di aumenti potenziali degli extra lega con decorrenza ottobre si stanno manifestando per martensitici e ferritici, variazioni che sono attualmente nell’ordine di 1 centesimo di Euro per chilogrammo. Le notizie continuano a non essere buone sul fronte energia, con il PUN in costante crescita nelle due settimane del dopo ferie e oltretutto nei primi giorni di settembre il suo valore si è collocato costantemente oltre quota 200 Euro per megawattora. |
|
|
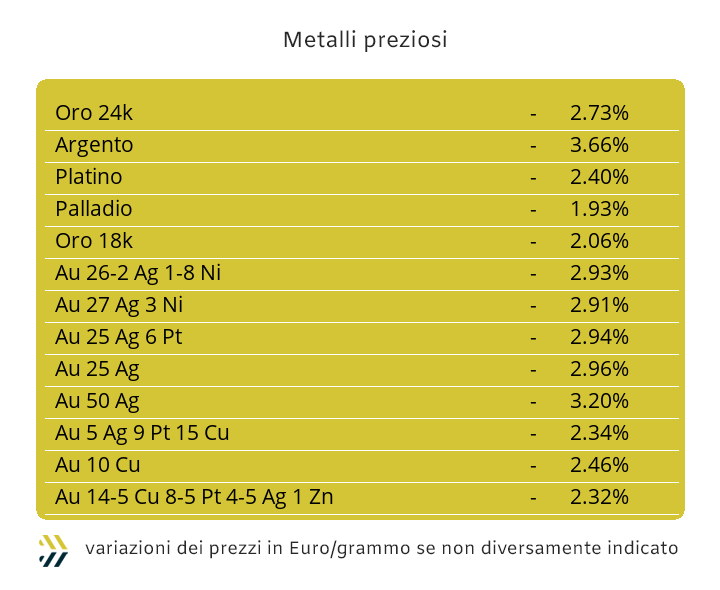
I valori dei metalli preziosi continuano a fornire dati di Borsa scostanti, in modo particolare per Oro e Argento. Una sequenza di valori altamente instabili nei riferimenti Dollari per oncia, che hanno ormai come capro espiatorio, ma di semplice facciata, la forza insita della moneta statunitense comparata alle collocazioni di Borsa dei metalli preziosi. L’insofferenza degli operatori più esperti alle repentine variazioni delle quotazioni, specialmente di Oro e Argento, pone il mercato dei “preziosi” come territorio ostile, mancando l’individuazione certa dei confini della domanda e dell’offerta, a differenza di ciò che accadeva soltanto dodici mesi fa. Non occorre dimenticare, ma è sotto gli occhi di tutti, che l’Oro sta “viaggiando” abbondantemente oltre quota 4000 USD/ozt e ancora di più per l’Argento, oltre la soglia di 50 Dollari. I sonni tranquilli non sono più la regola per i top manager dei settori bancari e finanziari, che vedono l’erosione, si fa per dire, della quotazione dell’Oro come un pericoloso evento di “warning” sugli utili, non tanto nell’esercizio 2026, ma con buona probabilità in quello successivo. Il motivo, soprattutto in ambito italiano dell’accelerazione delle forme di “risiko bancario” per poter capitalizzare gli acquisti di istituti di credito dimensionalmente più “piccoli”, si collocherebbe in una forma di compensazione delle perdite quasi certe sugli investimenti fatti in Oro “fisico” nell’ultimo anno e mezzo. La quotidianità degli eventi vedrà per l’Oro una ricollocazione Dollari per oncia significativamente più alta di quella vista a inizio seduta di mercoledì 2 settembre, equiparandosi al livello della prima settimana di agosto. Un discorso analogo per l’Argento dove la “picchiata” ribassista di metà ottava scorsa è stata saggiamente letta da investitori e speculatori come fenomeno difficilmente ripetibile in tempi brevi. Il vento benevolo, seppure al momento percepito come brezza su Oro e Argento, non potrà che portare innegabili benefici alle situazioni di Borsa di Platino e Palladio, con quest’ultimo collocato ai piani relativamente alti in una scala di valori di massimi relativi che non si riproponevano dalla seconda decade di maggio. |
|
|
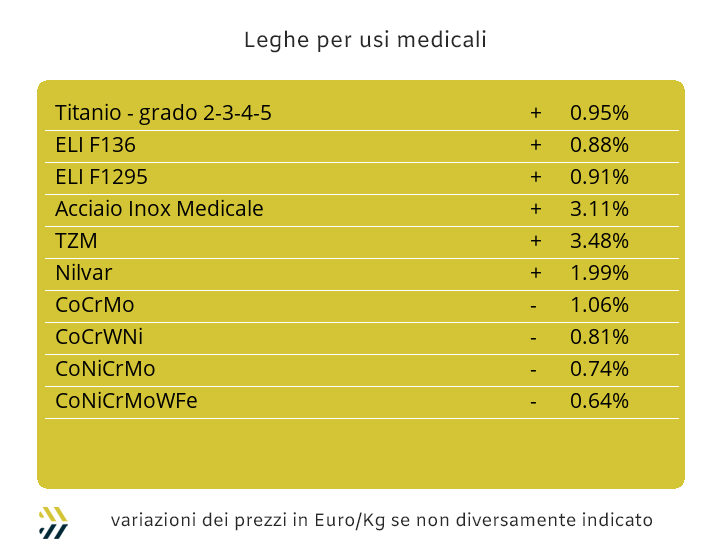
La settimana che si sta aprendo non sarà priva di novità per gli assetti valoriali dei principali metalli del comparto. Il Cobalto USD, pur evidenziando un’ulteriore perdita sul riferimento di mercato precedente dell’1.5%, sul finire dell’ottava a messo in evidenza una forma di contrasto al lungo periodo d’indebolimento del suo prezzo, pertanto prima una fase di stabilizzazione e a seguire, un frangente rialzista sono più che una semplice ipotesi. La frazione non certo positiva del Molibdeno in Dollari, sceso dello 0.5% non sta procurando alcun allarme, ma evidenzia una situazione di calo della domanda su questo metallo. La sorpresa della settimana scorsa è stata la ritrovata vitalità del Titanio, che in soli otto giorni è cresciuto di 1 punto percentuale. Il motivo di questa interessante performance del metallo “cenerentola” è da individuare nella carenza di rottami ferrosi che abbiano come percentuale insita e rilevante il Titanio, non nominale, ma effettiva. Il Nichel, pur mostrando segnali di una minima vitalità, non è da sottovalutare la “passeggiata” del metallo oltre quota 17mila Dollari 3mesi fatta la scorsa settimana, è ripiombato nel suo cono d’ombra. La problematica collocazione di uno dei metalli più iconici del listino LME, ai margini di una reddittività minimale, costituisce un problema importante. Il primo tra gli utilizzatori, diretti e indiretti di Nichel, che hanno ormai smarrito la direzionalità attesa del metallo al LME e il secondo, che riguarda acciaierie e fonderie, per la costante svalutazione delle giacenze strategiche, costituite o reintegrate a prezzi più alti di quelli correnti. Il Nichel nei primi otto mesi dell’anno ha subito una contrazione di valore di circa il 10%, in riferimento alla quotazione LME Dollari 3mesi in assetto ponderato. La necessità di nuovi approvvigionamenti della base Cromo da parte delle filiere siderurgiche interessate all’impiego di questo “componente di correzione”, ha determinato una nuova revisione al rialzo dell’1% settimanale nel riferimento di prezzo Dollari per libbra. Un momento di stabilità per il Tungsteno, che ha ribadito il valore di mercato USD/chilogrammo di dieci giorni fa. |
|
|
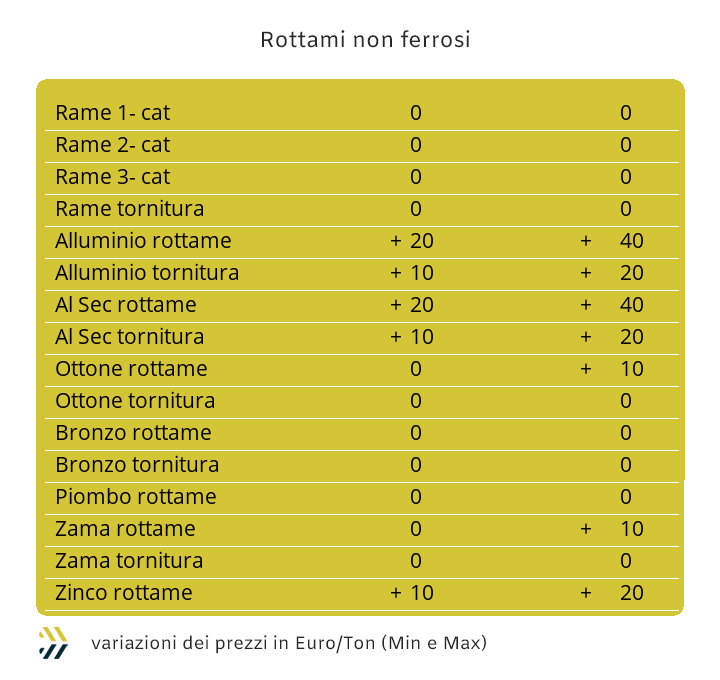
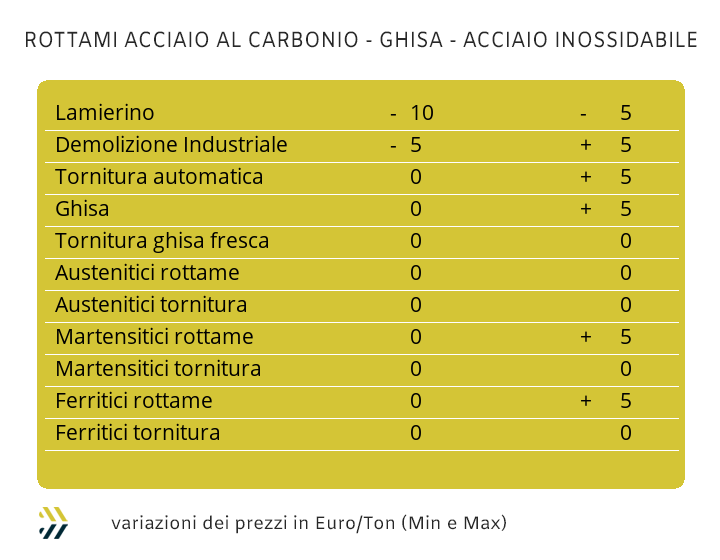
Gli argomenti non sono molti per raccontare quello che è emerso nel corso della prima settimana di settembre a riguardo dei rottami di metalli e leghe. L’elemento valutario del cambio tra Euro e Dollaro è risultato determinante, ma da tempo non è più una novità, per definire i principali valori di mercato, nonostante dinamiche abbastanza vivaci delle definizioni dei prezzi USD 3mesi nell’ultima settimana al LME. I riscontri di variabilità prossimi allo zero, in Euro/tonnellata, sono quelli che Rame e “leghe rosse” sono andati a ribadire a fonderie e raffinatori, sorpresi da questo elemento di stabilità dei prezzi, arrecando loro uno stato di disorientamento. La puntata rialzista dell’Alluminio al LME permetterà ai rottami di questo raggruppamento di muovere verso l’alto i prezzi, presentando un’oscillazione media di circa 20 Euro/tonnellata. Il segno meno sarà ancora una costante riservata esclusivamente ai rottami correlati al Nichel in composizione, tra essi gli inox austenitici e duplex, che dovranno adeguare al ribasso di ulteriori 10 Euro i riferimenti di tutti i rottami. Il comparto dei ferrosi in Italia sta vivendo una situazione piuttosto paradossale, dove acciaierie e fonderie non sono ancora “tornate sul pezzo”. La prova è la modalità di stillicidio informativo con cui hanno comunicato al mercato i nuovi dei prezzi delle classifiche. La sensazione è quella che al momento regni una situazione di netto contrasto tra le “desiderate” sui prezzi, ulteriormente ribassiste e le carenze di rottami per il riempimento di “ceste” qualitativamente dignitose, ma a basso costo. Un quadro abbastanza surreale che vede i rottami di bassa gamma valoriale, come le torniture e le demolizioni pesanti, crescere di 5 Euro/tonnellata, il frantumato E40 rimanere stabile e la parte più ricercata, qualitativamente parlando, come il lamierino E8, puntare a una rimodulazione al ribasso, fino a un massimo di 10 Euro. Un andare e venire di prezzi che al momento della “quadratura” si presenta ribassista, con l’indice settimanale MetalWeek™ collocato a quota 312.74 Euro, in arretramento di 3.15 per tonnellata. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|