MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
31/08/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
- CHIEDERE ALLA FEDERAL RESERVE - |
|
|
L’inflazione americana ai livelli d'allarme spinge la FED verso la rivalutazione del Dollaro. Una scelta di politica monetaria destinata a impattare direttamente sul listino degli “industriali” |
|
|
Mercato italiano dell'acciaio ancora fermo sui valori di luglio per i semilavorati “piani” e “lunghi”, ma gli operatori guardano al “Far East”, dove i prezzi da altoforno registrano un deciso rialzo |
|
|
L’annuncio di una nuova politica monetaria a sostegno del Dollaro travolge il prezzo dell’Oro, spingendolo verso un drastico ridimensionamento. Effetto domino sull’Argento, pronto a seguire il medesimo trend ribassista |
|
|
Il Cobalto ribadisce la sua fase di debolezza e il Molibdeno prolunga il trend in rafforzamento già tracciato a luglio. Resta invece l'incertezza sul Nichel, vero e proprio punto di domanda del mercato |
|
|
Incoraggianti i primi segnali post-ferie per i prezzi dei rottami ferrosi sul listino domestico, mentre i non ferrosi restano alla finestra in attesa di valutare l'impatto delle recenti decisioni della Fed sul listino LME |
|
|
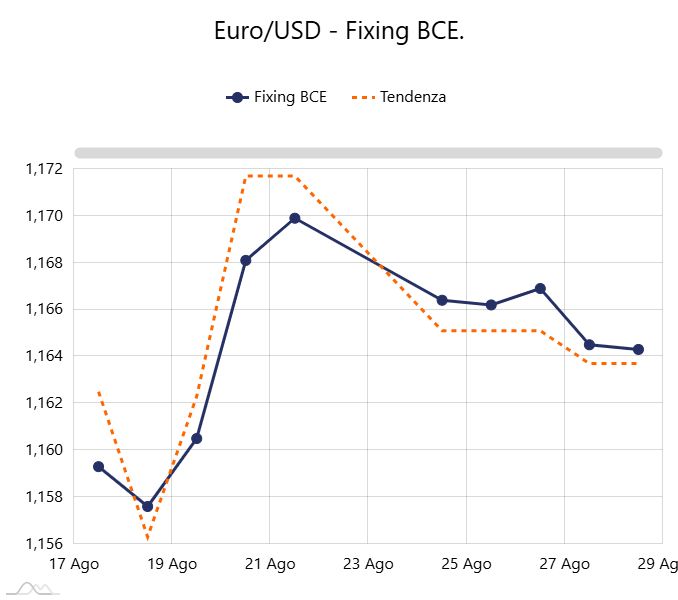
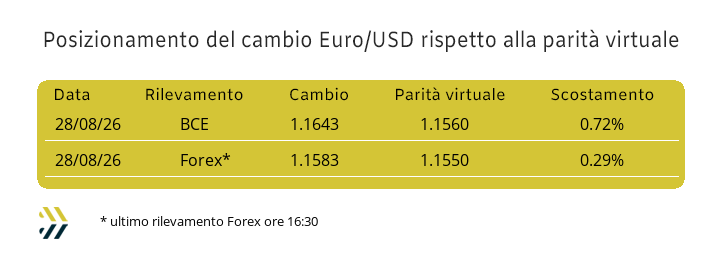
Il recente intervento di Warsh a Jackson Hole fa sentire i suoi effetti sui mercati: il Dollaro si rafforza e spinge il cambio con l’Euro sotto quota 1,16. Un movimento che impone una revisione delle stime sulla parità virtuale tra le due divise |
|
|
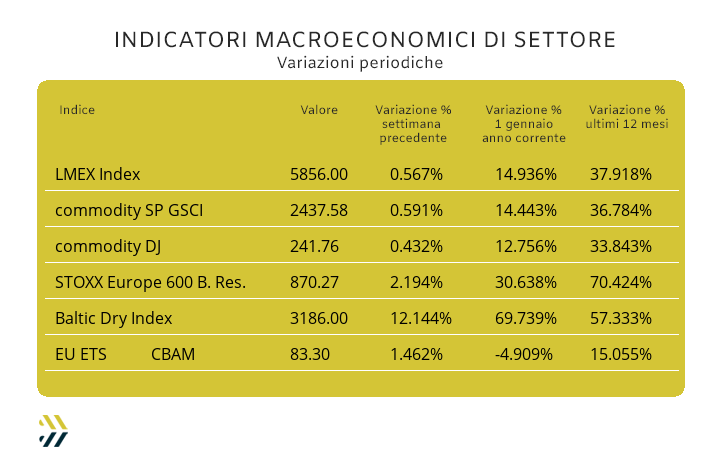
Agosto positivo: gli indici legati ai metalli mettono a segno un rialzo di circa il 3%, guidati dall'ottima performance del comparto minerario (+9%). L’EU ETS-CBAM, consolida la quotazione oltre la soglia degli 80 Euro |
|
|
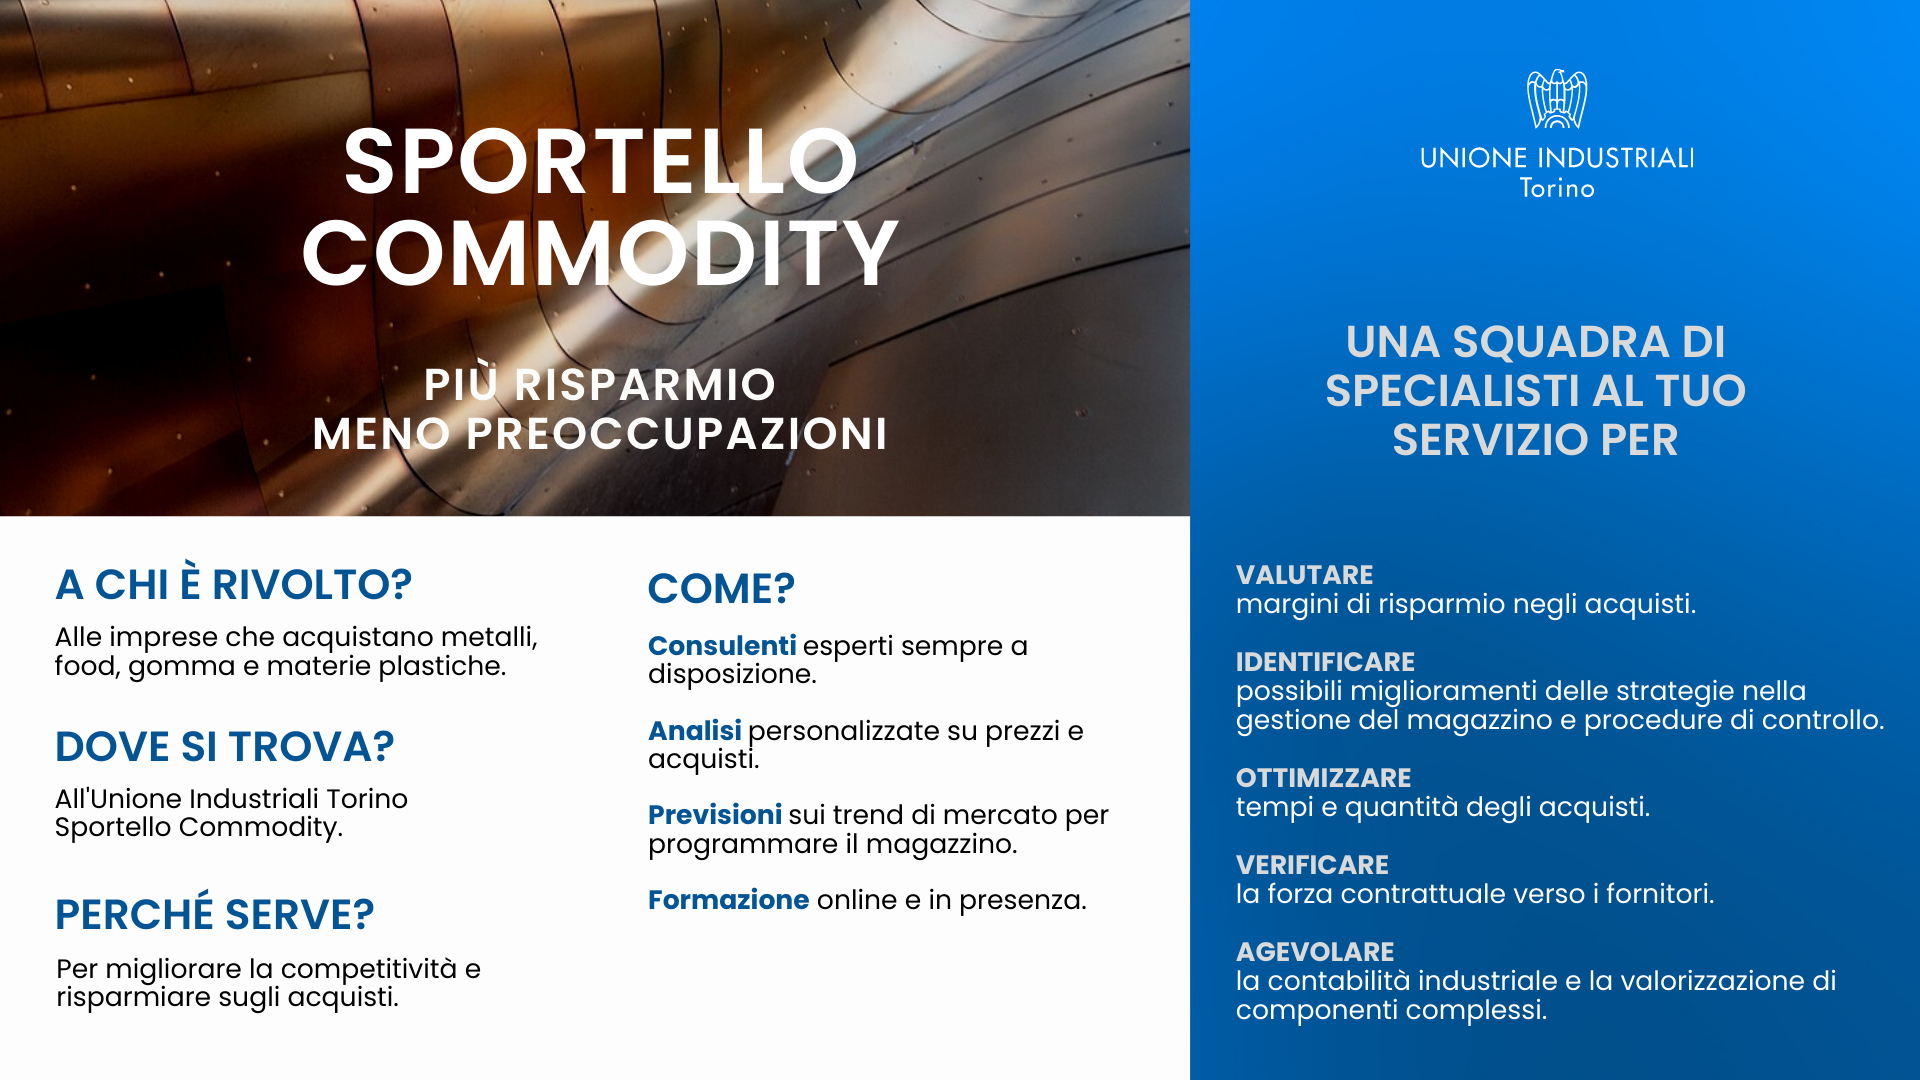
più risparmio e meno preoccupazioni |
|
|
|
Incontra MetalWeek™ in fiera
|
|
|
|
Registrati ora!
Scarica il pass d'ingresso
|
|
|
|
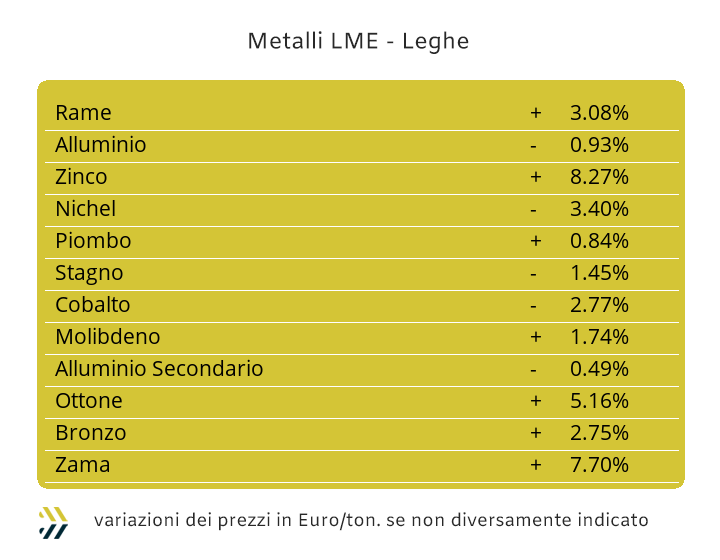
Nelle ultime quattro settimane non sono mancati spunti interessanti su come nel dopo ferie i metalli industriali si siano collocati nello scenario di Borsa. Le considerazioni fatte dal Presidente della Federal Reserve Kevin Warsh al meeting di Jackson Hole, uno dei momenti dell’anno più importanti quando si parla di politica monetaria a livello mondiale, non mancheranno di aggiungere ulteriori argomenti in ambito LME. Il segnale è stato chiaro, il Dollaro non riceverà dalla Banca Centrale USA nessuna attenzione “accomodante” nelle revisioni dei tassi, al contrario saranno possibili evidenze di segno opposto; importante sarà quindi vedere quanto si deciderà già il 15 e 16 settembre nel corso della riunione FED a cui seguiranno le comunicazioni trimestrali del Presidente. Gli speculatori difficilmente avranno la possibilità di poter beneficiare di Dollari a basso costo in termini di interessi e che in ambito London Metal Exchange freneranno le velleità di ulteriori correzioni rialziste dei prezzi USD 3 mesi e cresciuti complessivamente del 3% in termini di listino, come evidenziato dall’indice LMEX. Il Rame ha chiuso agosto mettendo in scena alcuni momenti di contrasto negli indirizzi del suo valore di riferimento 3mesi come i massimi relativi oltre la soglia di 14mila Dollari e il recente minimo che pur collocato entro tale riferimento ha messo in evidenza un possibile momento di arretramento che potrebbe svilupparsi nelle sedute LME di questa settimana. La progressione dello Zinco ha portato il metallo a essere il più performante del listino, riportando la quotazione USD 3mesi al livello di aprile 2022, mettendo in evidenza importanti serie di massimi che lo hanno portato a poche decine di Dollari dal raggiungimento di quota 4mila come riferimento di Borsa. L’evoluzione dello Zinco nel corso della settimana lascerà spazio a possibili arretramenti di valore, ma senza individuare improvvisi cambi di tendenza. L’insieme degli spunti di rialzo per Rame e Zinco determineranno situazioni nuove per i prezzi dell’Ottone e della Zama e orientati verso importanti livelli dei rispettivi massimi. L’Alluminio sarà uno degli osservati speciali del listino LME, in quanto la recente regressione del prezzo 3mesi in Dollari ha sollevato qualche dubbio sulla tenuta della quotazione attuale, visto il recente posizionamento di minimo relativo che ha fatto segnare il metallo, non tanto nella sua entità, ma come indicazione d’indirizzo. Un profilo molto basso lo ha avuto il Nichel per tutto il mese, prendendosi il riconoscimento del metallo meno performante dell’intero insieme LME. Il fattore di costante collocazione del prezzo al di sotto della linea di 17mila Dollari 3mesi apre a scenari incerti per il Nichel, non ultimo in nuovo collocamento di minimo relativo, indirizzandolo verso valori che non si vedevano da oltre quattro settimane. Il Piombo ha evidenziato segnali importanti di stabilità oltre la linea di 1900 Dollari 3mesi, situazione recentemente rinforzata dall’evidenza di un nuovo massimo relativo e che ha portato il metallo a pareggiare la quotazione della quarta settimana di giugno. Gli utilizzatori di Stagno stanno seguendo con una certa preoccupazione le evoluzioni di questo metallo. Dalla seconda metà di agosto è in atto una correzione negativa della quotazione Dollari 3mesi, una situazione che potrebbe assumere contorni più rilevanti se il listino degli “industriali” dovesse ripiegare verso livelli più bassi di quelli raggiunti nell’intero mese di agosto. |
|
|
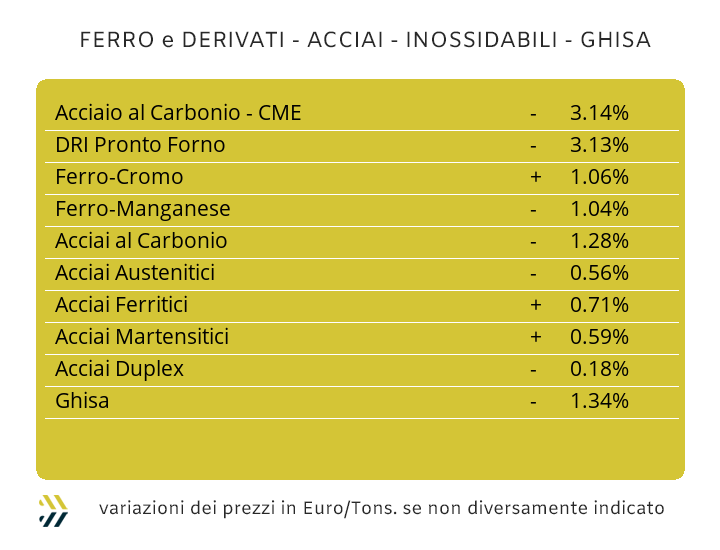
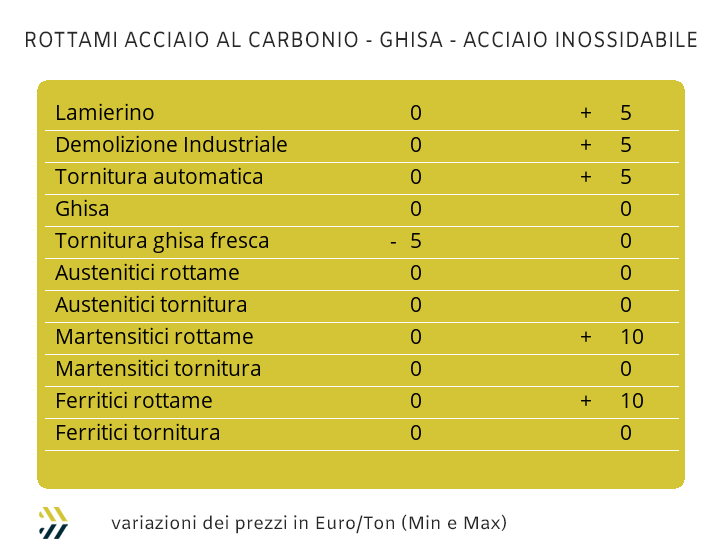
Gli indirizzi delle quotazioni dei semilavorati di acciaio, sia “piani” che “lunghi”, avranno bisogno di alcuni momenti supplementari di orientamento per delineare lo stato di potenziale continuità rispetto ai riferimenti in crescita visti a luglio e nei tre mesi precedenti. I primi dati del dopo ferie si sono manifestati soltanto per il comparto dei rottami, dove l’indice MetalWeek™ ha registrato una variazione positiva di mezzo punto percentuale rispetto al rilevamento di fine luglio. Nel proseguire con le notizie di carattere generale, il comparto produttivo orientato verso il ciclo integrale ha riportato variazioni significative nei suoi componenti di base nel corso del mese di agosto, l’Iron ore è cresciuto del 12%, mentre il Coke ha registrato l’incremento di 18 punti percentuali. La fase interlocutoria accorcia i tempi delle consuete cronache di aggiornamento, concentrandosi su notizie che spesso restano ai margini delle narrazioni, seppure rilevanti, ma relativamente lontane dagli equilibri della piazza domestica. I recenti attacchi missilistici russi hanno drasticamente ridotto le potenzialità produttive di acciaio ucraino, in particolare nel comparto dei “piani”, aggiungendosi alla problematica gestione delle vie di sbocco navale e ferroviario nella zona ovest del Paese e lasciando percorribile il solo corridoio che porta in Polonia, grazie all’attuale bassa intensità degli attacchi nella zona di Leopoli. Gli ingenti danni agli impianti siderurgici, riducendo drasticamente il numero degli altiforni ancora attivi, sta mettendo in grande difficoltà il Regno Unito, il principale mercato di sbocco delle produzioni di coil ucraini. Le quotazioni altalenanti dei rottami turchi nelle ultime quattro settimane, in particolare l’HMS 1/2, con punte di discesa della quotazione interna fino a un massimo di 10 Dollari e di 4 per la resa CFR, non hanno delineato nuovi equilibri ribassisti per i prezzi FOB dei “lunghi”, presentando in agosto aumenti di 10 Euro/tonnellata, sia per la vergella che per il rebar. Una partenza abbastanza agevole per gli utilizzatori nazionali di acciai inox austenitici, che saltando a “piè pari” le definizioni di agosto e quindi rapportandole a quelle di luglio, beneficeranno di riduzioni di un certo rilievo: 6 centesimi di Euro/chilogrammo per gli AISI 303/304 e 10 per il 304L, mentre il 316 varierà in crescita di 2 centesimi. Le rimodulazioni risulteranno più esigenti nell’intervallo luglio - settembre per i martensitici, in aumento di 6 centesimi di Euro per chilogrammo e di 7 per i ferritici. Le note dolenti giungono invece dal contributo per le spese energetiche, che nel mese di settembre cresceranno di ben 7 centesimi di Euro/chilogrammo rispetto alla condizione applicata a luglio. |
|
|
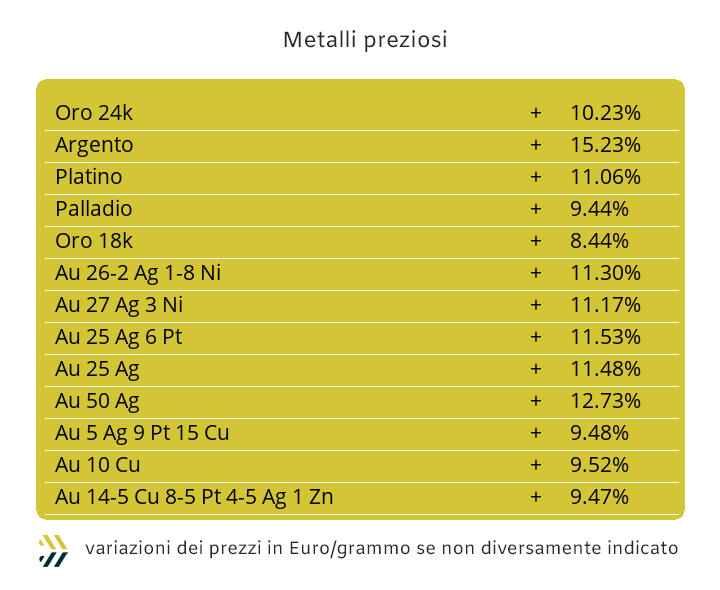
Un finale di mese di grande “passione” per l’Oro, capace di scendere nella sola seduta di venerdì 28 agosto dell’1.5% in riferimento al valore Dollari per oncia. Un dettaglio significativo nel suo risultato d’insieme, poche ore per annullare la crescita che il “metallo guida” aveva prodotto nello spazio di un’ottava, la terza di agosto. La concomitanza della flessione in Borsa dell’Oro, alle parole pronunciate dal Presidente della FED Kevin Warsh durante il simposio dei Banchieri Centrali a Jackson Hole, va oltre la semplice casualità. Le indicazioni dell’Istituzione bancaria statunitense sono state estremamente chiare e qui riassunte in due concetti. Il primo riguarda l’inflazione negli USA, pericolosamente orientata verso livelli in cui necessiterà un contenimento deciso, il secondo la situazione occupazionale, alquanto soddisfacente e quindi in grado di generare potenziali nuovi fenomeni inflattivi. La politica monetaria, senza tanti giri di parole, non sarà “accomodante” da parte della Federal Reserve, derivandone il rafforzamento della valuta statunitense nei confronti delle principali monete. La nuova collocazione di soglia dell’Oro al di sotto di 4500 Dollari per oncia andrà verificata nei prossimi giorni, mettendo in evidenza la qualità nell’azione di contrasto che domanda e offerta intenderanno dispiegare in Borsa. L’effetto “planata” della quotazione dell’Oro verso un minimo relativo significativo è al momento l’opzione più probabile e soprattutto se il Dollaro si orienterà verso una nuova ipotesi di rinforzo e che rapportato all’Euro significherebbe 1.150 come obiettivo di soglia. Un quadro simile sarà atteso anche per l’Argento, nonostante segnali contraddittori siano giunti nelle stesse in cui l’Oro subiva il sensibile ridimensionamento. Alla luce di queste considerazioni, la soglia di tenuta del prezzo dell’Argento si collocherà al di sotto di 68 Dollari. Il Platino e il Palladio andranno seguiti con molta attenzione nelle loro proiezioni di tendenza nel corso della presente ottava. Il Platino non avrà alternativa se non quella di seguire il trend ribassista che sta caratterizzando la quotazione dell’Oro, mentre per il Palladio sarà interessante seguire la continuazione dell’azione rialzista che ha portato il prezzo Dollari per oncia a doppiare quello della seconda settimana di maggio. |
|
|
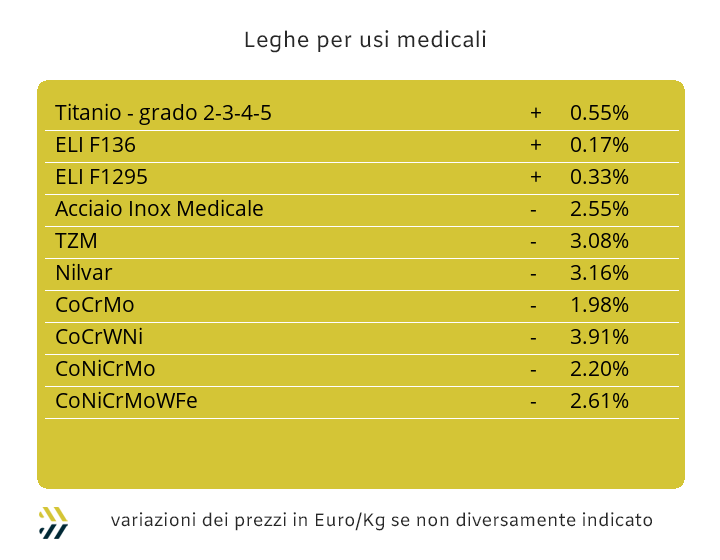
Il mese di agosto è servito per fare maggiore chiarezza sugli orientamenti delle quotazioni dei principali metalli del comparto. Il Cobalto USD ha registrato una contrazione mensile di circa l’1.5%, evidenziando lo spazio per ulteriori correzioni verso il basso nelle prossime settimane. Il Molibdeno in Dollari corregge il riferimento di quasi 2 punti percentuali, aprendosi la strada a nuovi adeguamenti in termini positivi anche a settembre; rilevante anche la progressione dell’1.5% del Titanio, considerando l’assenza degli utilizzatori a indirizzare la richiesta di questo metallo. Un grande punto di domanda va abbinato alle ultime vicende del Nichel, l’unico asset tra gli “industriali” a arretrare in termini di valore USD 3mesi tra luglio e agosto e oltretutto senza che si possano intravvedere momenti di ripresa, come il ricollocamento oltre la soglia di 17mila Dollari. Il mondo delle ferroleghe continua da mandare al mercato segnali in contrasto tra i vari riferimenti. La base Cromo, rispetto alla fine di luglio, è cresciuta del 2% nel valore consueto espresso in Dollari per libbra, mente il Tungsteno ha continuato a mantenere il profilo di assestamento verso il basso della quotazione USD per chilogrammo, registrando l’adeguamento di meno 10% nell’intervallo mensile di agosto. |
|
|
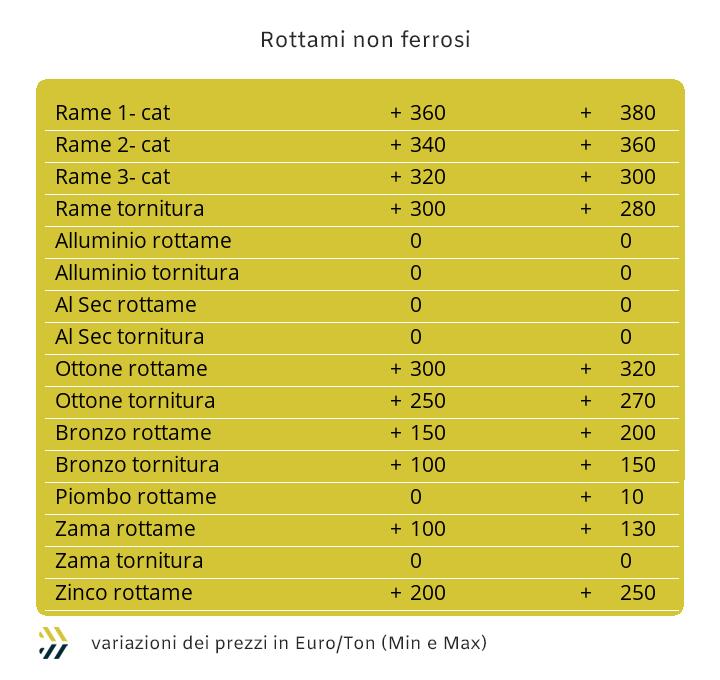
Il giorno festivo al LME, che come consuetudine ferma le attività di Borsa l’ultimo lunedì di agosto, lascia il comparto dei non ferrosi in una sorta di sospensione fino a martedì primo settembre. Un’occasione in più d’incertezza viene dalle dichiarazioni del Presidente FED sul futuro del Dollaro in termini di tassi e dal più che probabile rinforzo della valuta statunitense nei confronti dell’Euro. Il passaggio tra fine luglio e fine agosto ha registrato comunque degli elementi di significativa variabilità per i “rottami rossi”, nell’odine di 350 Euro per tonnellata e valori poco al di sotto, di circa 300, per quelli riguardanti l’Ottone. Il quasi allineamento dei “gialli” trova origine dalla sensibile ripresa dello Zinco al LME, ritornato al prezzo di quattro anni fa. L’intero mese di agosto non è stato sufficiente per procurare una variazione rilevante per il gruppo dell’Alluminio. La debolezza del Nichel in Borsa ha influito a tenere in territorio negativo le variabilità di tutti gli inox austenitici e dei Duplex, in intervalli compresi tra 10 e 20 Euro per tonnellata. Le acciaierie e le fonderie riprenderanno a produrre a pieno regime solo nel corso della prima decade di settembre, ma hanno già dato disposizioni alle mandatarie di esplorare eventuali disponibilità di lotti in vendita sulla piazza nazionale. Gli orientamenti di prezzo sono cautamente indirizzati alla crescita rispetto a luglio, in particolare le demolizioni E3, il lamierino E8 in assenza di Rame in lega e le torniture “fresche” e quindi non ossidate, presentando variazioni entro 5 Euro per tonnellata. L’indice MetalWeek™ tra la fine di luglio e quella di agosto ha registrato la variazione di 1.81 Euro, portando il riferimento puntuale alla quarta settimana del mese a quota 315.89 per tonnellata. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|