MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
03/08/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
“Industriali”, luglio si chiude in positivo. La vera scommessa ora è confermare il trend anche a fine agosto |
|
|
Dopo i rincari di luglio su “piani” e “lunghi”, le acciaierie guardano a settembre per il test decisivo del mercato |
|
|
Il Dollaro torna a scendere ai minimi delle ultime quattro settimane, ma l'impatto non riaccende Oro e Argento, che restano al palo senza riuscire a compensare la debolezza della valuta USA |
|
|
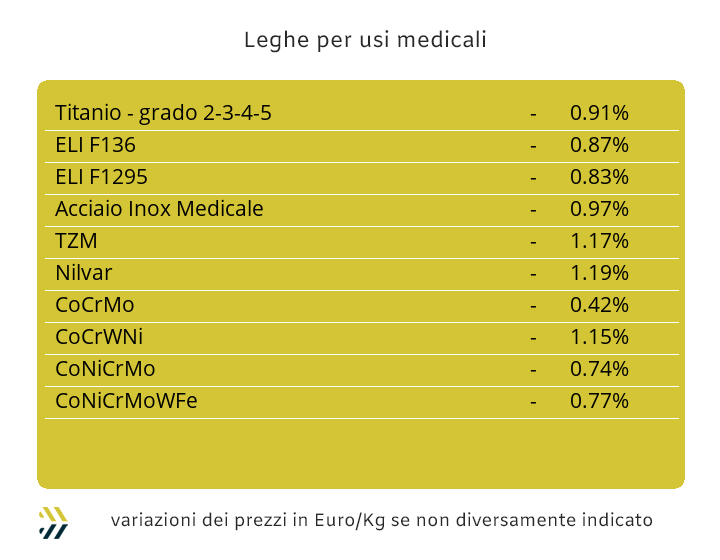
Il Nichel diventa la variabile chiave nella definizione dei prezzi delle leghe ad uso medicale |
|
|
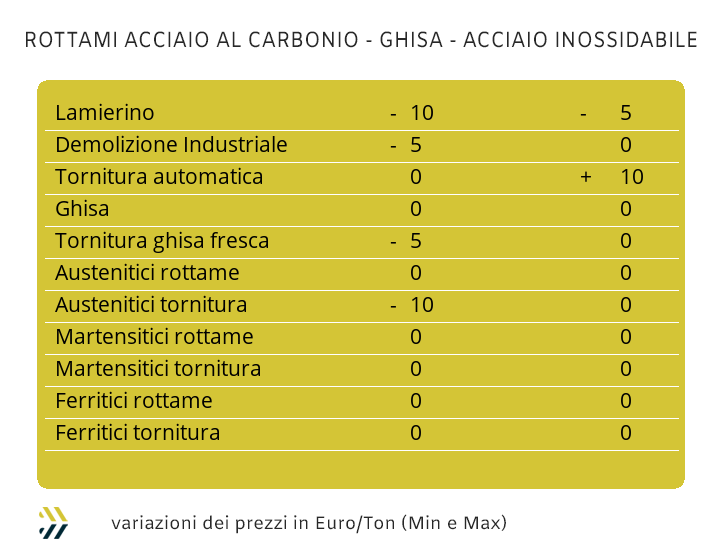
Dopo la discesa avviata a fine maggio, la quarta settimana di luglio blocca il calo dei ferrosi. Momento positivo per metalli e leghe, trainati dal recupero degli “industriali” al LME |
|
|
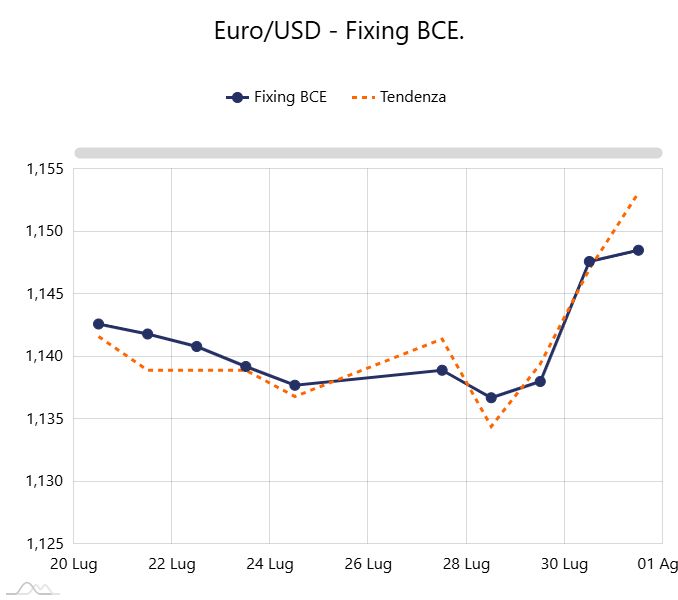
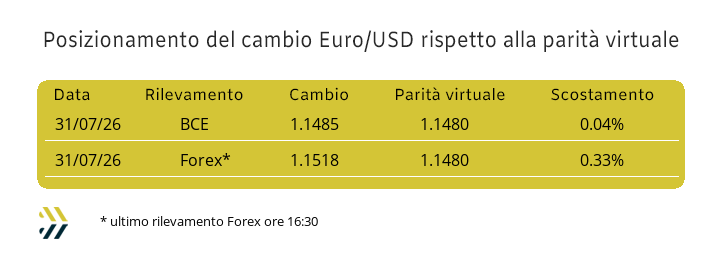
Negli ultimi otto giorni il cambio è scivolato da 1,1380 a 1,1480, allontanando l'ipotesi di parità e confermando il momento di debolezza del Dollaro |
|
|
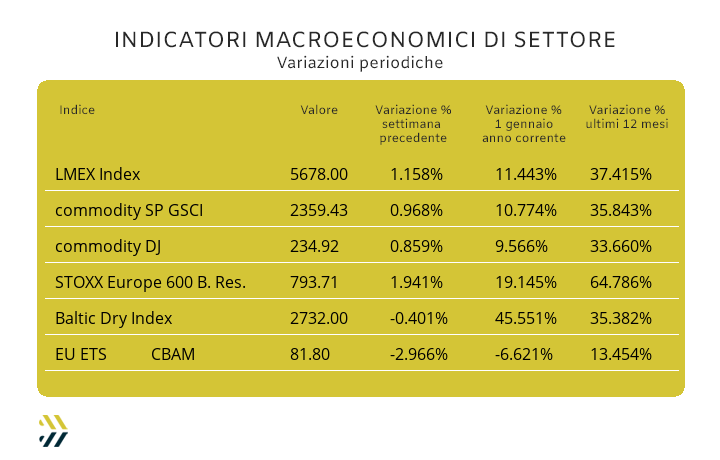
L’indice LMEX guadagna quota, registrando un recupero superiore al 3% su base mensile. Il valore settimanale EU ETS-CBAM si conferma sopra la soglia degli 80 Euro, un +8% rispetto al riferimento stabilito dalla Commissione Europea a fine giugno |
|
|
più risparmio e meno preoccupazioni |
|
|
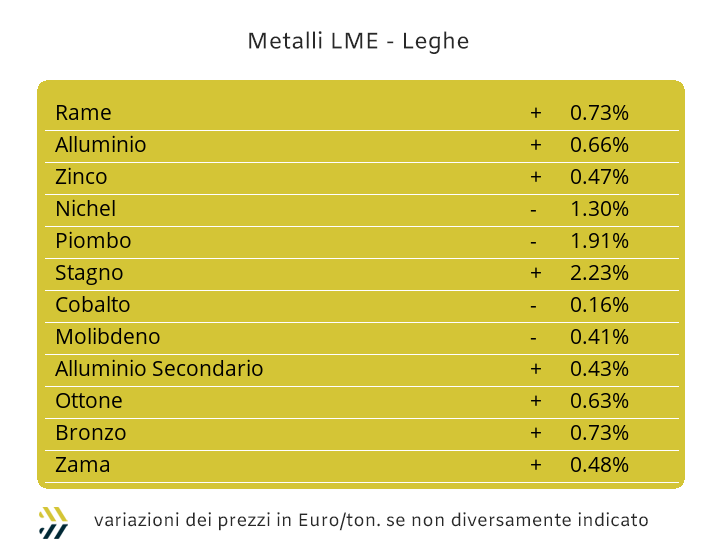
I buoni propositi sono l’insieme di iniziative atte a “addolcire le amarezze post vacanziere”. Le ferie non sono ancora iniziate e già si pensa a quello che sarà lo spirito in ambito lavorativo, l’aria che si respirerà tra la quarta settimana di agosto e la prima di settembre. Nel seguire gli argomenti trattati da MetalWeek™ nelle precedenti due uscite della newsletter, si arriva al tema di questa tornata che anticipa le ferie, dando l’arrivederci a lunedì 31 agosto e gli auguri di buone vacanze. L’argomento è il seguente: una nuova azione di gestione delle quotazioni delle materie prime, volta all’aumento della competitività per ciascuna impresa, sottoforma di “Sconti Progressivi”. La parola Sconto mette già da sola una certa predisposizione all’attenzione da parte di chiunque, mentre il modo in cui si raggiunge, utilizzando una metodologia di lavoro documentata, evidenzia invece una predisposizione di approccio che potrebbe trovare le resistenze di molti, tra responsabili acquisti e imprenditori “one man show”. Una forma di attenzione all’ascolto che invece si concentrerebbe da parte di chi si occupa del controllo di gestione, in cui si inseriscono le cariche CFO e l’altra metà del cielo, “one women show”, nelle conduzioni delle proprie imprese. Nel ricordare le sequenze dei titoli delle newsletter MetalWeek™: “Vacanze Serene” e “Da Punto a Punto”, ora “Sconti Progressivi” va a annodarsi con il proverbiale spago di colore rosso. Una ricetta che ha nulla di sconvolgente, ma “semplicemente” utilizzare i movimenti dei prezzi delle Borse merci per determinare le riduzioni significative dei valori generati dalle logiche dei mercati. Un metodo formativo a ampio spettro e già pronto nei piani di fruibilità, creato per contrastare lo stato, aimè già avanzato, di erosione dei margini di competitività in cui versano tutte le filiere produttive esistenti nell’Unione Europea. La correzione al rialzo dell’indice LMEX di poco superiore all’1% è stata la traduzione di una settimana abbastanza vivace per i metalli industriali. Le sequenze delle quotazioni LME 3mesi in Dollari viste nell’ultimo quarto di luglio sono risultate con orientamenti collocati nelle rispettive aree dei massimi relativi, con la sola eccezione del Piombo, inserito in un contesto di visione opposta per la sua quotazione di Borsa. Le leghe abbandonano momentaneamente i riferimenti certi delle definizioni dei prezzi di Rame e Zinco LME, a seguito delle consuete e discutibili sospensioni estive delle quotazioni di Ottone e Zama. Il prezzo del semilavorato in barre, per quanto riguarda l’Ottone, ha chiuso il mese di luglio con valori sostanzialmente equilibrati nei tre fattori, i due metalli di riferimento e il cambio Euro Dollaro, dando all’ultima assegnazione della “base” una collocazione priva di tensioni e quindi neutra rispetto ai dati LME e del cambio. Un contesto analogo per la definizione della Zama nel suo valore medio in ambito mensile, collocando ai “piani alti” l’appiattimento della quotazione di vendita in diretta correlazione con la buona fase dello Zinco alla Borsa degli “industriali”. |
|
|
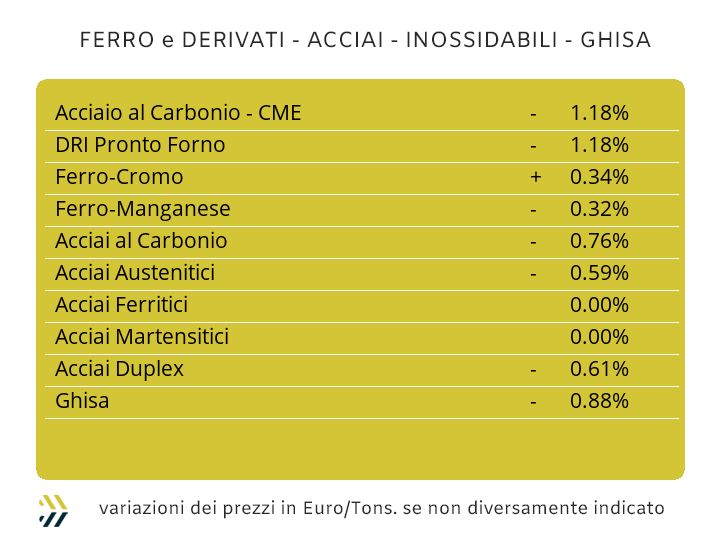
Il valore del minerale di ferro quotato presso la regolamentata e liquida Borsa Dalian, opererà come effetto compensatore e di definizione degli “Sconti Progressivi” per tutti i semilavorati di acciaio. I “piani” e i “lunghi” avranno la base “Iron Ore” come scudo a protezione delle oscillazioni repentine dei loro valori di mercato, come avvenuto di recente. Un’opportunità rivolta al sistema degli utilizzatori di prodotti siderurgici nella sua intera accezione di filiera, dai centri servizio ai trasformatori industriali. Nella situazione di scalabilità congiunta, quindi in sommatoria di sconti, ci sarà la possibilità di eludere in forma assoluta le correzioni rialziste dei prezzi generati dal CBAM, anche utilizzando gli “Sconti Progressivi” sull’EU-ETS e impattando in modo significativo sulle riduzioni delle entità dei dazi alle importazioni di prodotti extra UE, escludendo la manipolata e pregiudicante assegnazione delle quote di salvaguardia. Gli acciai inossidabili austenitici avranno come base compensativa degli “Sconti Progressivi” il valore del Nichel determinato al LME, mentre per ferritici e martensitici si guarderà alla quota di aggiustamento proporzionale determinata dall’Iron Ore quotato alla Borsa cinese Dalian. Il calendario porta a confermare i riferimenti della settimana scorsa per quanto riguarda i riferimenti di mercato di “piani” e “lunghi”, attendendo così i nuovi equilibri tra domanda e offerta che andranno a delinearsi nel corso della prima ottava di settembre. Le novità sono comunque giunte nelle nuove definizioni degli extra lega degli acciai inossidabili per il mese in corso. I produttori sono andati oltre le più ottimistiche previsioni attese dagli utilizzatori, seppure per listini che avranno poca “udienza” tra i clienti, ma di indubbio significato nelle variazioni specifiche. Gli austenitici sono scesi di 14 centesimi di Euro per chilogrammo in riferimento agli AISI 303 e 304, il 304L è calato di 18, mentre la diminuzione dell’AISI 316 si è attestata a meno 12 centesimi per chilo. I martensitici hanno confermato nei principali riferimenti di lega i valori definiti a inizio luglio, mentre i ferritici hanno corretto al ribasso i valori a 1 centesimo di Euro/chilogrammo. Le previsioni di aumento riferite alla componente energia si sono materializzate a seguito alla lunga serie positiva del PUN, che ha generato l’elemento correttivo del costo che verrà inserito in fattura nel corso delle consegne di agosto, con l’aggiunta di 1 centesimo di Euro per chilogrammo. |
|
|
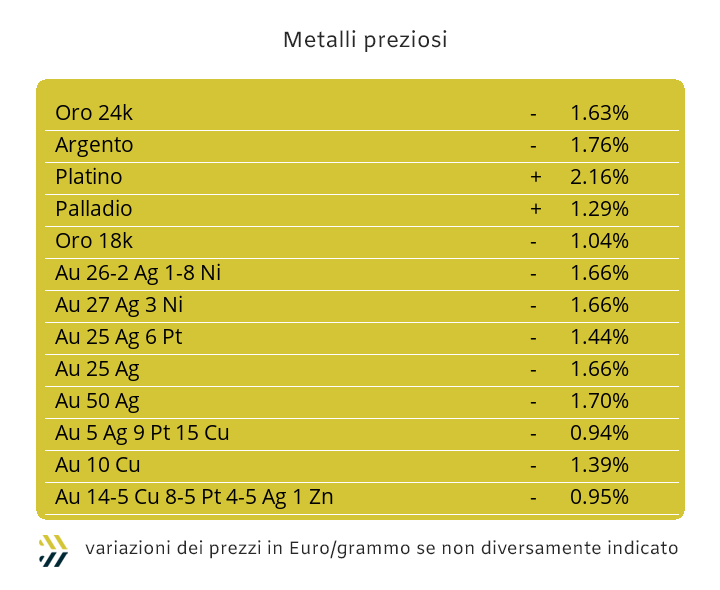
I metalli preziosi non rientreranno a pieno titolo nel grande argomento determinato dal tema degli “Sconti Progressivi”, sebbene la sua metodologia di approccio, consentirà all’intero listino di Borsa di individuare con maggiore facilità gli indirizzi di tendenza. Nel comparto dei “preziosi” la notizia degli ultimi otto giorni riguarda il netto indebolimento del Dollaro sui mercati valutari e nello specifico con l’Euro, indirizzandosi nell’ambito di flessione prossima a 1 punto percentuale. Le cose stanno cambiando per la valuta statunitense, a partire dal suo rilevamento di base, il Dollar Index. L’indicatore di riconducibilità universale che vede il “biglietto verde” ancora al centro di questo sistema compensativo tra le varie monete delle principali economie, è ritornato sotto quota 100; un contesto valutativo che mancava dalla prima metà di giugno, quando il rapporto di cambio tra Euro e Dollaro era collocato a 1.16, lo 0.8% più alto rispetto alla tendenza previsionale degli ultimi otto giorni. Un punto di osservazione importante in chiave comparativa per attribuire il reale peso specifico tra beni rifugio, Dollaro da una parte e Oro e Argento sul versante opposto. La valuta statunitense, come appena visto, presenta un’inerzia favorevole nella sua determinazione rispetto alla definizione con l’Euro. Alla data del 17 giugno, giorno in cui il Dollaro ha varcato la soglia di 100 punti in riferimento al DXY (Dollar Index), il valore di Borsa dell’Oro era posizionato a 4346.90 Dollari per Oncia e 70.60 per l’Argento. Il dato attuale è fortemente deludente per i due metalli in raffronto alla prossimità di collocazione dell’indicatore valutario. Il differenziale al ribasso non lascia dubbi sullo stato di debolezza dei metalli preziosi, accumulando oltre 300 Dollari per oncia per l’Oro e ben 13 per l’Argento, i valori percentuali rendono più chiari i divari, meno 7% per il primo e in contrazione di oltre il 18 per il secondo. |
|
|
Il Nichel assumerà il ruolo centrale nelle determinazioni dei valori di tutte le leghe medicali, anche per quelle in cui il metallo presenti dei pesi marginali negli stati delle rispettive composizioni chimiche. L’importante struttura che ha il Nichel all’interno del listino degli “industriali”, permetterà a chi dovrà parametrare gli “Sconti Progressivi” su queste leghe di rendere evidente e congruo il parametro di aggiustamento verso il basso delle quotazioni di attribuzione. Una situazione molto interessante grazie all’elevata variabilità del Nichel in termini di prezzo Dollari 3mesi, passato da una situazione di massimo relativo nel corso della seduta LME del 24 luglio a una di minimo il 28 e nuovamente in area di massimo nelle ultime ore prima della chiusura del mese scorso, permettendo di accumulare in formula assoluta un’entità di sconto pari a 4 punti percentuali. L’ultima settimana di luglio si è chiusa per i principali metalli del comparto seguendo andamenti già noti, così come le prospettive attese da qui al termine di questo mese. Il Cobalto ha confermato l’assetto delle piccole variazioni, ma con una correzione verso l’alto dello 0,8% del prezzo di mercato indicato in Dollari. La variazione e sempre in crescita, ha riguardato anche il cambiamento in ottica ottava del Molibdeno USD di mezzo punto percentuale, mentre il Titanio ha confermato il suo riferimento indicato nella valuta americana e invariato da inizio luglio. Le ferroleghe non hanno reagito con stati di stabilità dei prezzi, sebbene alla vigilia di un periodo di limitata attività lavorativa e a livello diffuso, non solo sulla piazza domestica. La base Cromo ha messo a segno l’incremento dell’1% nell’indicazione di quotazione Dollari per libbra, in contrapposizione con l’ennesima rimodulazione verso il basso del valore USD/chilogrammo del Tungsteno, arretrato di 3,5 punti percentuali negli ultimi otto giorni. |
|
|
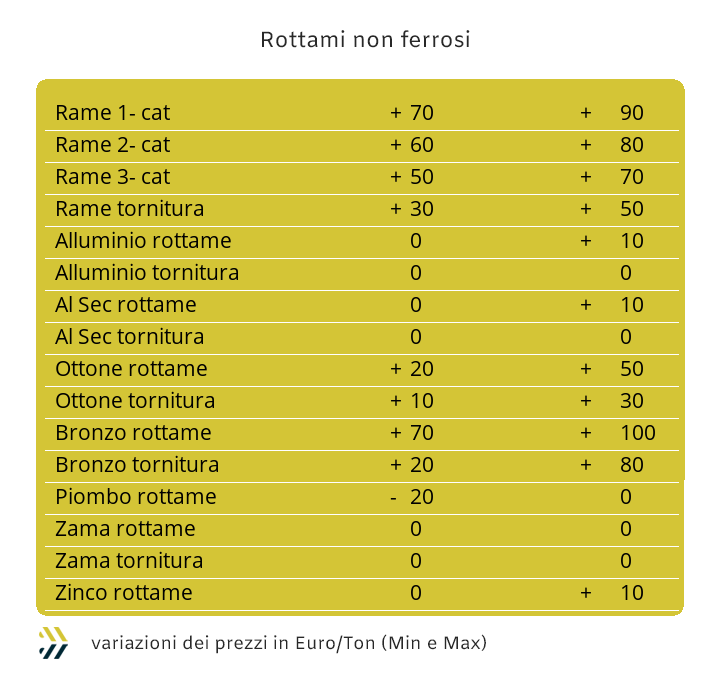
I rottami non rientreranno direttamente nei computi degli “Sconti Progressivi”, mantenendo per comparti di appartenenza, ferrosi e non, i consueti aspetti mercantili nelle formazioni dei prezzi di riferimento. Da molto tempo ormai gli scarti delle lavorazioni industriali rappresentano per le imprese manifatturiere delle entità significative per i loro ricavi e di conseguenza una componente importante, per non dire determinante, nella definizione economica finale del singolo pezzo prodotto. La scelta del cliente, inteso come recuperatore degli sfridi ricavati dai semilavorati, il cosiddetto commerciante, riveste quindi un ruolo di fondamentale importanza nella sequenza del calcolo dell’aspetto materia prima e formulazione dell’offerta da comunicare al committente. Gli “Sconti Progressivi” che agiranno nelle componenti piene degli acquisti dei semilavorati andranno inevitabilmente a considerare anche le parti figurative destinate agli scarti e di conseguenza ridurranno notevolmente i valori al netto delle componenti materiali e che rimarranno come punti iniziali delle sequenze dei prezzi finali da inserire nelle proposte di vendita. Nell’ultima settimana di luglio i ferrosi hanno arrestato la costante discesa dei valori delle classifiche iniziata nella quarta di maggio. Un nuovo punto di partenza per l’indice MetalWeek™ nel dopo ferie, quantificabile nel riferimento di 314,08 Euro per tonnellata. La particolare settimana al LME, seppure priva di tensioni eccessive nel corso di tutta l’ottava, ha determinato dei collocamenti importanti nei riscontri di alcuni metalli, come Rame, Nichel e relative leghe di riferimento. Nel corso del mese di agosto i metalli presenteranno i consueti andamenti sinusoidali, senza dimenticare che gli attuali posizionamenti specifici sono individuati come massimi relativi e di conseguenza, almeno nella prima parte del mese, subire delle rimodulazioni verso il basso. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Prossimo appuntamento:
31 agosto
Buone vacanze!
|
|
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|