MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
27/07/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
Settimana di riflessione per il listino degli “industriali”, Nichel e Stagno tengono il passo, ma sul finale prevale la cautela |
|
|
Il continuo rialzo dei semilavorati “piani” applicato dai produttori italiani penalizza gli utilizzatori interni, schiacciati dalla concorrenza europea |
|
|
Oro e Argento tentano un difficile recupero dopo i nuovi minimi in Dollari per oncia toccati a inizio scorsa settimana |
|
|
Cobalto, Molibdeno e Titanio rimangono stabili sui valori in Dollari. Ci pensa il Nichel a portare un po’ di movimento in un comparto leghe fermo da tempo |
|
|
Prosegue il calo dei prezzi dei rottami ferrosi, mentre metalli e leghe sfruttano la debolezza dell’Euro per spingere al rialzo le quotazioni di riferimento |
|
|
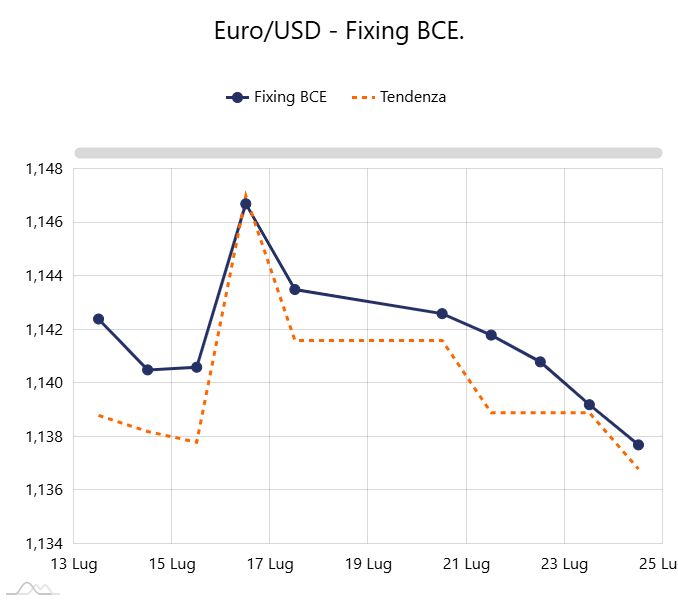
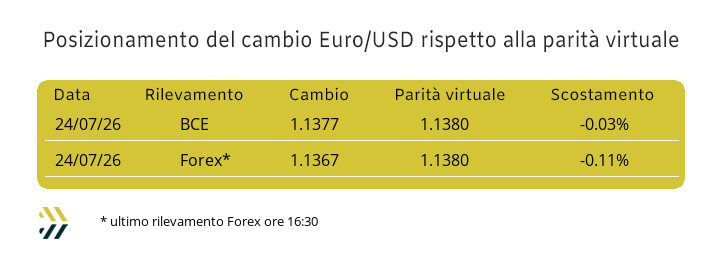
Il Dollaro continua a spingere l'Euro verso il basso, sfondando al ribasso la soglia di 1,14 e fissando un nuovo livello di riferimento per la parità virtuale |
|
|
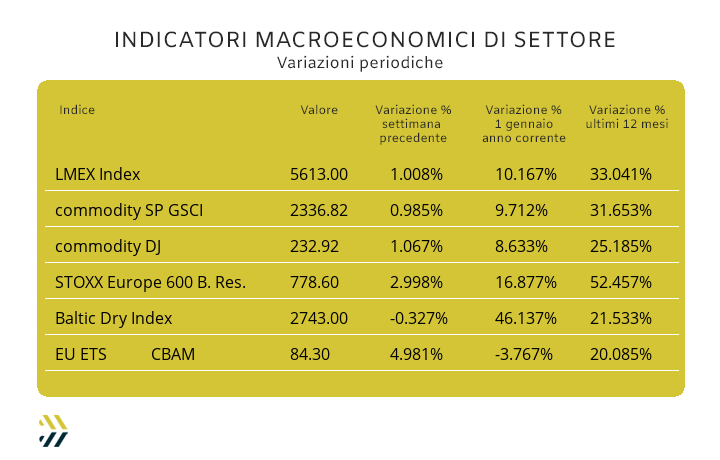
In forte rialzo l'indice LMEX, che segna un +10% nel 2026 e un incremento di 33 punti su base annua. Settimana di aumenti anche per i certificati EU ETS-CBAM, tornati sui livelli di fine gennaio |
|
|
più risparmio e meno preoccupazioni |
|
|
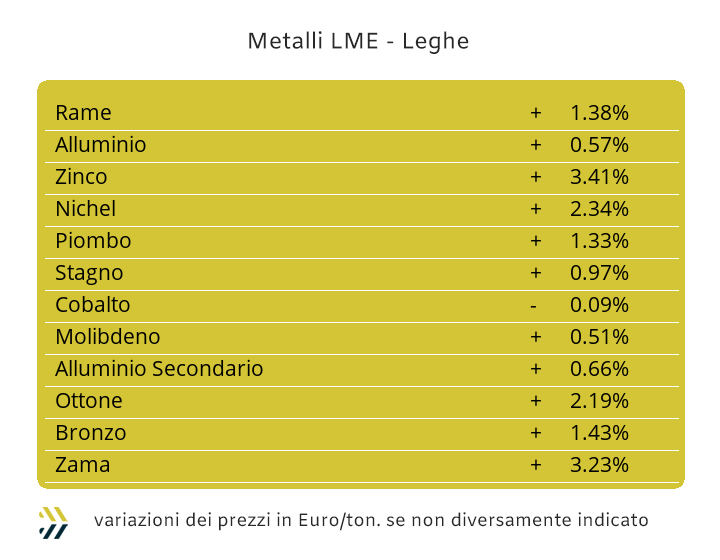
Un’analisi completa sull’indirizzo di tendenza di una quotazione deve necessariamente comprendere l’elemento tempo in cui il fenomeno avrà luogo. Un ambito, “da punto a punto” che risulta più determinante rispetto alla futura collocazione del suo valore, inteso come prezzo di riferimento. La stima di determinazione di una quotazione futura fa parte di un contesto estremamente aleatorio dove, la sua intensità nel seguire una traccia dipenderà in maniera essenziale da fenomeni anche casuali e a volte lontani dalle più dirette contestualizzazioni per la formazione del suo riscontro di Borsa. Il dato apprezzabile e quindi fruibile, si conforma nella durata di una certa tendenza e solo di riflesso con la determinazione finale del valore a conclusione del ciclo, rialzista o ribassista, caratterizzante l’asset nell’aspetto finanziario. Nel fornire una sintesi a quanto espresso, il tempo di attraversamento di una sequenza di prezzi all’interno di un indirizzo di tendenza riveste un aspetto preponderante rispetto alla quantificazione economica stessa di una quotazione certa e definita, compresa in un intervallo temporale. Ergo: la variazione effettiva di un prezzo è sempre oggetto di stabilizzazione e in maniera efficace, solo se si conoscono con la massima precisione i tempi evolutivi della sua tendenza, in corso o prevista. Il listino degli “industriali” nell’ultima ottava LME ha messo bene in evidenza la situazione di una diffusa variabilità in forma prospettica di molti prezzi dell’insieme. La crescita dell’1% dell’indice LMEX ha consentito su base statistica di riportarsi a più 10 punti dall’inizio dell’anno e a più 33 rispetto ai dodici mesi precedenti. Il Rame dopo il massimo relativo di inizio settimana scorsa ha messo in evidenza una forma di debolezza piuttosto importante nella definizione del riferimento USD 3mesi, attualmente la soglia di attribuzione prezzo si trova in prossimità di 13650 Dollari, ma le prossime sedute di Borsa modificheranno ulteriormente al ribasso questo valore. Il punto di massimo relativo dello Zinco, che lo ha ricollocato oltre la linea di 3600 Dollari 3mesi, non avrà una replica nel corso di questa settimana, parlare di una flessione marcata della quotazione risulterà eccessivo, ma collocare il suo valore medio in ambito 3570 USD, sicuramente sì. Le leghe di Ottone e Zama si adegueranno sulle consuetudini di definizioni dei valori di mercato dei metalli di riferimento. L’Ottone ridurrà ulteriormente la sua quotazione in funzione del perdurare della debolezza del Rame al LME, mentre la Zama confermerà i livelli dei prezzi medi elaborati la settimana scorsa. La situazione d’instabilità del prezzo LME, che ha visto l’Alluminio abbandonare in maniera repentina la situazione di crescita in cui si era collocato per alcuni frangenti oltre la linea di 3200 USD, sarà un episodio di difficoltosa riproposizione a breve. L’area di maggiore sosta, intesa come prezzo, sarà quella individuabile a 3150 USD, con possibilità di ulteriori momenti d’indebolimento del suo valore. Il listino degli “industriali” non ha presentato fino a questo punto degli aspetti di forti vivacità, ci proverà a mutare il tono delle sedute il Nichel. Il metallo non ha conosciuto in un recente passato momenti di grande positività nella determinazione del valore USD 3mesi, sebbene la scorsa ottava LME sia stata estremamente favorevole e in questa darà ulteriore forza alla sua progressione, confermando l’indirizzo oltre la soglia di 17400 Dollari. Le aspettative del Piombo oltre quota 1900 USD 3mesi sono state mantenute, seppure con un’attribuzione micrometrica del suo superamento. La spinta rialzista può considerarsi esaurita e in contemporanea aver generato una fase di inerzia ribassista, dove la stessa soglia di 1900 Dollari potrebbe rappresentare il momento di massimo relativo per il Piombo. Lo Stagno continuerà a mostrare al LME uno stato di variabilità estrema e di disorientamento tra gli operatori che hanno a che fare con questo bizzarro metallo. Le illusioni di un crollo del prezzo USD 3mesi saranno da dimenticare anche nel corso di questa settimana, azzardando come soglia minima di prezzo la linea di 53700 Dollari. |
|
|
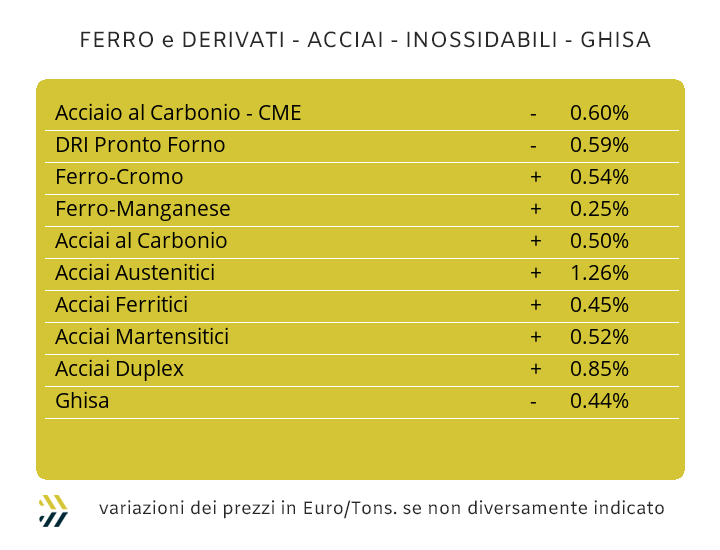
Una situazione che sta diventando abbastanza “ingarbugliata” per non dire qualcosa di vulgo più comune, ma sicuramente più efficace per rappresentare questa nuova ventata di aumenti e in modo particolare nel comparto dei semilavorati “piani” in ambito domestico. Gli effetti di queste correzioni non si vedranno in questo ultimo scampolo di luglio e tanto meno nel “feriale” agosto, ma a settembre e occorrerà verificare se la “cresta” fatta di recente dai produttori porterà agli effetti sperati, altrimenti “tanto fumo e niente arrosto”. Gli utilizzatori e in questo preme ricordare che a pieno titolo si inseriscono anche i centri servizio e i ritrafilatori di tubi, non commentano, ma annotano, presentando poi al momento opportuno una rendicontazione che le acciaierie dovranno circostanziare, come quella della costante correzione verso il basso dei prezzi dei rottami di acciaio. Le mandatarie, che poi sono le dirette emanazioni delle acciaierie e delle fonderie, hanno agito in modalità unidirezionale verso costanti adeguamenti verso il basso dei prezzi delle classifiche. Nel caso dei rottami più pertinenti al comparto e a partire da inizio giugno, il lamierino E8 ha registrato la contrazione di prezzo di circa 35 Euro/tonnellata, mentre il “pantografo”, riferito alle lavorazioni delle lamiere di alto spessore, ha evidenziato la riduzione di 25 (fonte indice rottami acciaio MetalWeek™). La modalità piatta e univoca di adeguamento per il mercato italiano di correggere tutti e tre gli allestimenti a più 1% rispetto alla settimana scorsa, modificando i benchmark MetalWeek™ nel modo seguente: HRC 700; CRC 790 e HDG 800 Euro per tonnellata, sta generando un precedente molto pesante e dannoso per i trasformatori di coil basati sul nostro territorio. Un ennesimo fattore di “mortificazione” della nostra industria, che vede proiettare i prezzi nazionali dei “piani” a delle dimensioni inadeguate dei prezzi rispetto a quelli praticati dai concorrenti dell’Europa del Nord che risultano più competitivi fino a 20 Euro/tonnellata per il lavorato a caldo e di 10 per quello a freddo e il “galvanizzato”. Una situazione analoga per i “lunghi” e in particolare per il tondino per le armature, dove storicamente il riferimento delle nostre produzioni era il più basso della zona ovest dell’Europa e da questa settimana risultare in affanno competitivo di 10 Euro dopo una drastica riduzione del 3% praticata da parte delle acciaierie del nord. Un effetto che con buona probabilità è stato dovuto al forte incremento settimanale della billetta italiana, cresciuta di 3 punti percentuali e i cui effetti però non si sono visti sugli adeguamenti dei profili impiegati dalle carpenterie, meno 1% e da un rocambolesco rovesciamento dell’indirizzo di prezzo del prezzo mensile della billetta venduta in Italia, presentando il 4% di riduzione. I produttori di tubi restano alla finestra, anche se in cuor loro i sommovimenti dei “piani” li stanno facendo ricredere sulla eccessiva fretta nell’aver ridotto i listini a inizio di questo mese. La momentanea ripresa del rottame HMS1/2 in Turchia, registrando l’incremento medio settimanale di circa il 2% per la resa CFR e di oltre il 3% per quello scambiato sulla piazza interna, ha determinato la crescita dei prezzi FOB di rebar e vergella di 5 Euro per tonnellata. La prima settimana di definizione prezzi lega per gli acciai inossidabili con vista settembre, si chiude in maniera netta e in rialzo tra 1 e 3 centesimi di Euro/chilogrammo per gli allestimenti degli austenitici, mentre ferritici e martensitici non hanno messo in evidenza alcuna variabilità a partire dalla settimana scorsa. Le notizie non sono buone, ma restano ancora in modalità prospettica, per l’adeguamento del contributo energia, che seppure di competenza per il mese di agosto, presenterà una possibile variazione in aumento fino a 2 centesimi di Euro per chilogrammo, vista la costante crescita del PUN negli ultimi otto giorni di definizione. |
|
|
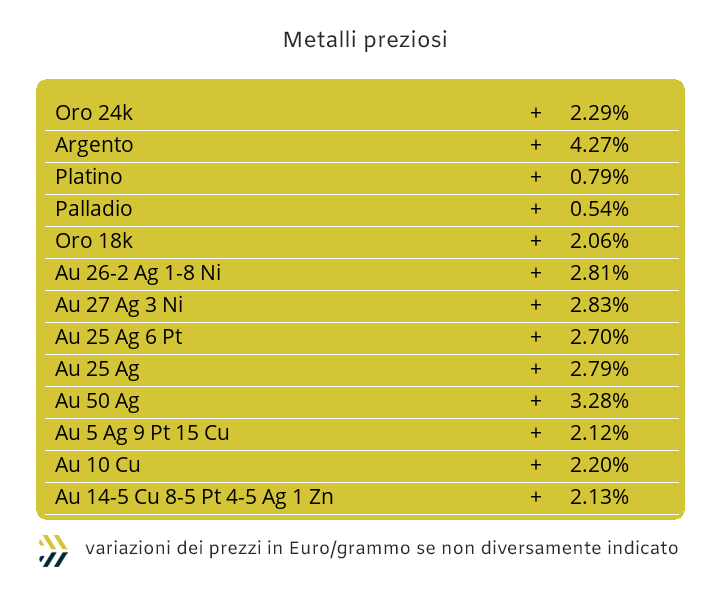
Una lettura molto particolare nelle evoluzioni dei prezzi di tutti i metalli preziosi, in modo particolare per Oro e Argento, che hanno chiuso la settimana di Borsa con il segno più, rispettivamente di 1,5 e quasi 4 punti percentuali. Dei segnali importanti se confrontati a un problematico avvio di ottava per i due metalli guida del listino, le cui collocazioni Dollari per oncia sono state poco al di sotto della soglia di 4mila per l’Oro e poco oltre 55 per l’Argento. Un risultato importante e in termini complessivi anche per lo stato di rinforzo del Dollaro, che nell’ultima settimana ha messo a segno una ripresa di quasi lo 0,5% nei confronti dell’Euro. Una nuova dimensione nelle partiture degli equilibri tra beni rifugio, venendosi a trovare con segni positivi nei frazionali delle tendenze, seppure determinati da valori dalle esigue entità, in particolare per Oro e moneta statunitense, mentre l’Argento ha prodotto una progressione settimanale decisamente più consistente e quindi maggiormente degna di considerazione. In un contesto decisamente “sottile” dare maggiore profondità alle quotazioni di breve termine per l’intero listino dei “preziosi” sarà un esercizio estremamente difficoltoso, anche perché il fattore orientamento determinato solo alcuni mesi fa dagli atteggiamenti del comparto speculativo, sta ancora venendo meno. Nel capovolgere l’ordine delle evidenze e quindi avvinando, una volta tanto, le descrizioni delle analisi attese, partendo dai metalli di inferiore protagonismo sulla scena, vale a dire Platino e Palladio, si scoprono delle cose interessanti. La prima evidenza viene da uno stato di relativa “frizzantezza” a livello monetario, presentando volumi di denaro, dimensionati alle potenzialità dei due metalli che nei prossimi giorni guideranno questi due asset di Borsa verso indicazioni positive rispetto a quelle lasciate la settimana scorsa. La strada sarà invece meno agevole per Oro e Argento nelle definizioni di rialzi importanti dei rispettivi valori Dollari per oncia, che comunque al momento escludono nuove tracce di arretramento per entrambi i metalli. |
|
|
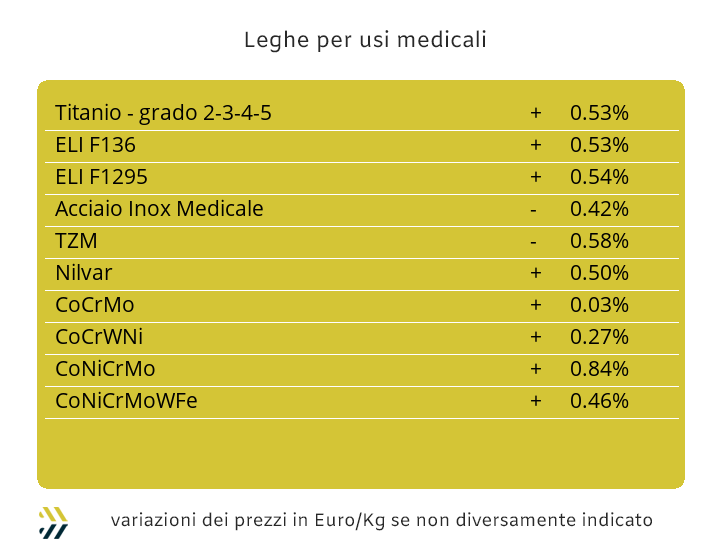
La mancanza di reattività alle varie situazioni di mercato e contestualmente di impieghi in crescita, soprattutto nel mercato del suo maggiore utilizzo, rappresentato dalla Cina, hanno “presentato il conto” al Cobalto quotato in Dollari, che ha subito un ridimensionamento dello 0,6% su base settimanale. Alla variazione pari a zero, che ha riguardato il Titanio USD, occorre annotare un quasi impercettibile movimento negativo del Molibdeno, tutto a rappresentare lo stato di totale calma per l’insieme di tutti questi metalli e presenti in composizione in tutte le leghe per usi medicali. Il Nichel ha ritrovato un ambito di quotazione LME più consono al suo “blasone” nel listino dei metalli industriali. Il passato non piò essere rispolverato in forma importante, anche solo rispetto ai valori visti a inizio 2026, ma la tenuta alla soglia di 17300 e anche qualcosa di più in certi frangenti, apre a prospettive di un certo interesse per il Nichel, anche in considerazione del fattore di massimo relativo registrato nel corso della seduta LME del 23 Luglio, superando la soglia di 17400 Dollari 3mesi. Una settimana di massima linearità per le quotazioni delle ferroleghe prezzate nella moneta statunitense e queste per la definizione in libbra per la base Cromo e il Tungsteno riferito al chilogrammo, fermo al riferimento della settimana precedente, dopo ripetute correzioni verso il basso avvenute negli ultimi due mesi. |
|
|
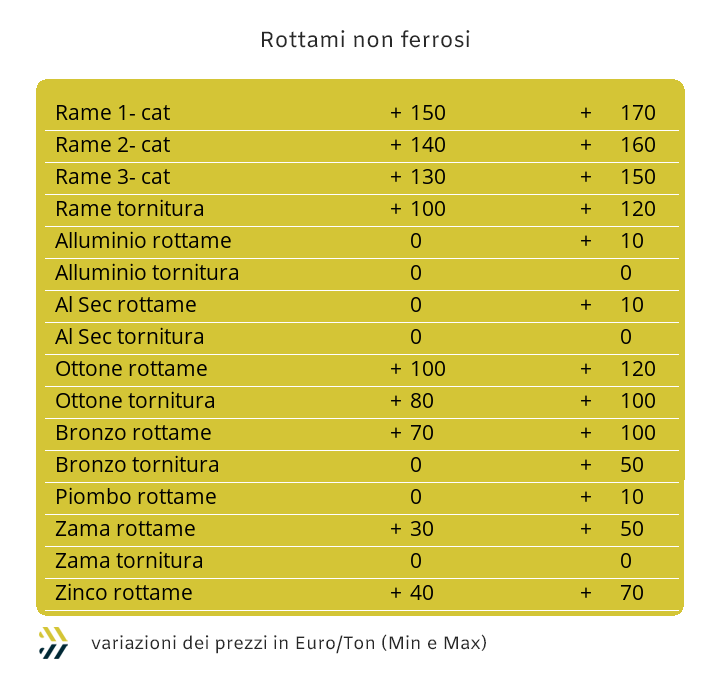
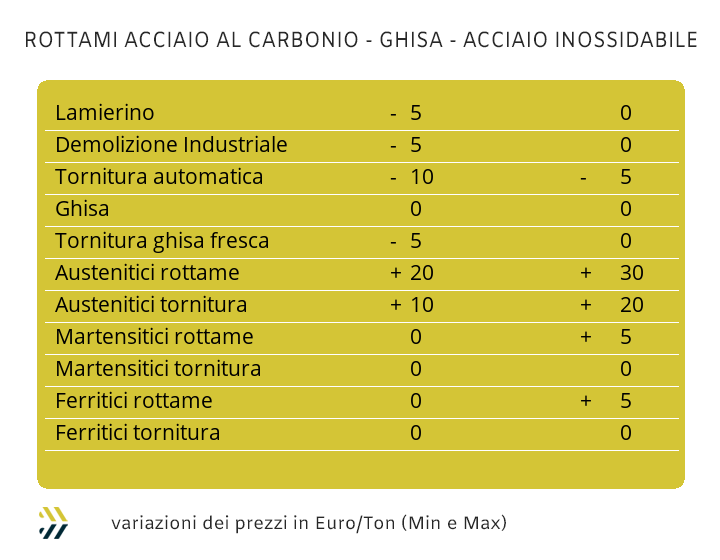
La discesa dei prezzi dei rottami di acciaio non conosce sosta, anche negli ultimi otto giorni l’aggiustamento negativo, seppure con intensità più ridotta, ha portato all’ennesima riduzione settimanale dell’indice MetalWeek™, diventando una costante da inizio giugno. Il posizionamento del valore medio riferito agli acquisti di rottami da parte di acciaierie e fonderie è ora posizionato a 313,78 per tonnellata, riducendo il valore di 1,34 Euro negli ultimi otto giorni. I dettagli delle diminuzioni sono risultati i seguenti: le demolizioni pesanti E1 hanno messo in evidenza un calo di 5 Euro/tonnellata, così come il frantumato E40 e la relativa stabilizzazione del “premio mulino” a 50 Euro. I cali interessano anche gli sfridi delle lavorazioni meccaniche, come il lamierino E8, sceso di 5 e le torniture di “caduta fresca”, riposizionate in negativo fino a 10 Euro per tonnellata. L’unico elemento del listino a mantenere invariato il riferimento su base settimanale è stato quello della demolizione E3, conosciuta comunemente come “leggera”. I metalli, anche come rottami, hanno determinato i loro rinforzi in termini di prezzi a seguito della debolezza dell’Euro rispetto al Dollaro, aggravando le quotazioni di un fattore correttivo quantificabile in mezzo punto percentuale. Il Rame ha registrato l’apprezzamento massimo di 150 Euro/tonnellata e riferito alla resa minima d’impurità insita nei lotti di primaria selezione. L’Ottone, come lega di principale riferimento, ha registrato una progressione di 140 Euro, grazie anche alla tenuta di valore dello Zinco al LME e i rottami di Bronzo superare quota 200 per la sempre forte tensione dello Stagno a Londra. L’Alluminio ha presentato un andamento piuttosto incerto, seppure in miglioramento rispetto ai valori minimi di una decina di giorni fa, abbinando la variazione al segno più di circa 20 Euro per tonnellata. La componente Nichel negli acciai austenitici ha aiutato queste tipologie di rottami a crescere in maniera ragguardevole e di 20 Euro su base mille chilogrammi, spingendosi oltre i 30 per le derivazioni Duplex e Super Duplex. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|