MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
20/07/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
Il listino degli “industriali” punta a nuovi record, spinto dalle quotazioni Dollari 3mesi |
|
|
Si complica il bilancio per gli utilizzatori diretti di prodotti da coil. A pesare è il crescente divario tra i prezzi dei semilavorati "piani", tornati a salire, e le quotazioni dei rottami, ancora in calo |
|
|
Oro e Argento ancora in calo: dopo la deludente performance della scorsa settimana, i prezzi sembrano destinati a subire ulteriori correzioni al ribasso nei prossimi giorni |
|
|
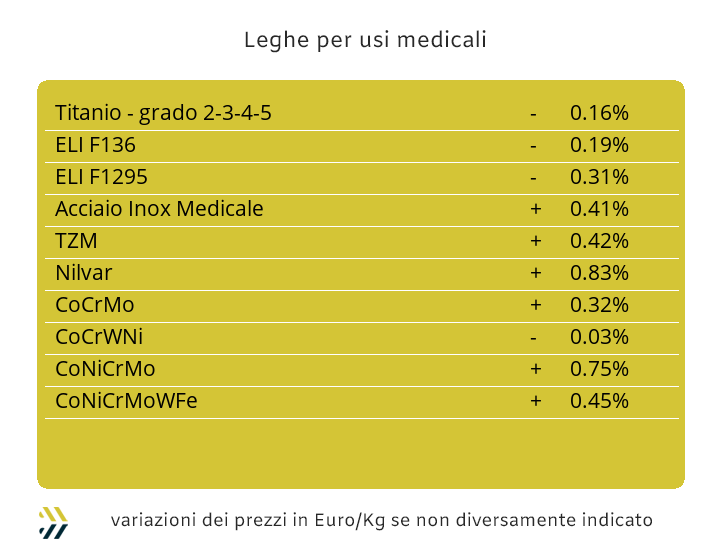
La ridotta variabilità di Cobalto, Molibdeno e Titanio rispetto alle quotazioni in Dollari garantisce stabilità ai listini del comparto |
|
|
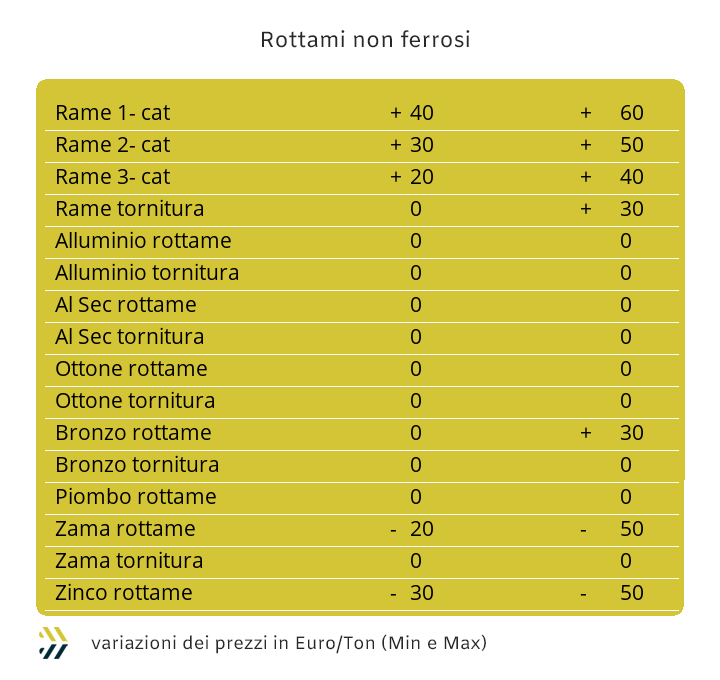
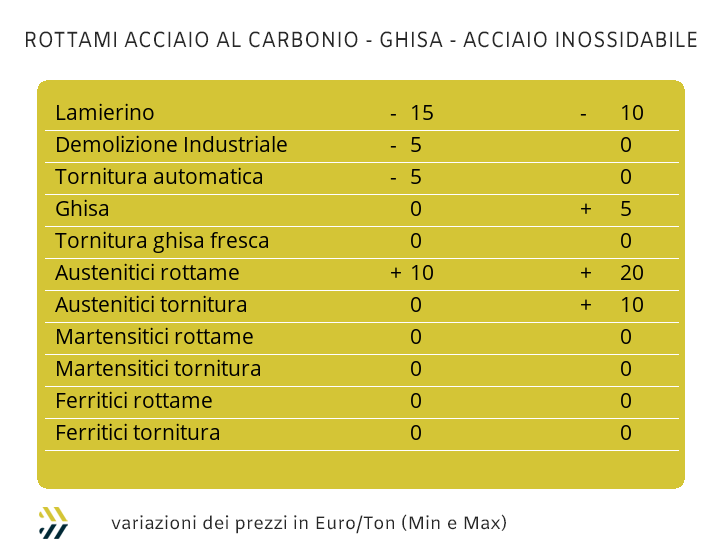
La stabilità del listino LME mantiene alti e invariati i prezzi dei rottami non ferrosi. Al contrario, prosegue il calo per i ferrosi, che tornano ai livelli di inizio gennaio |
|
|
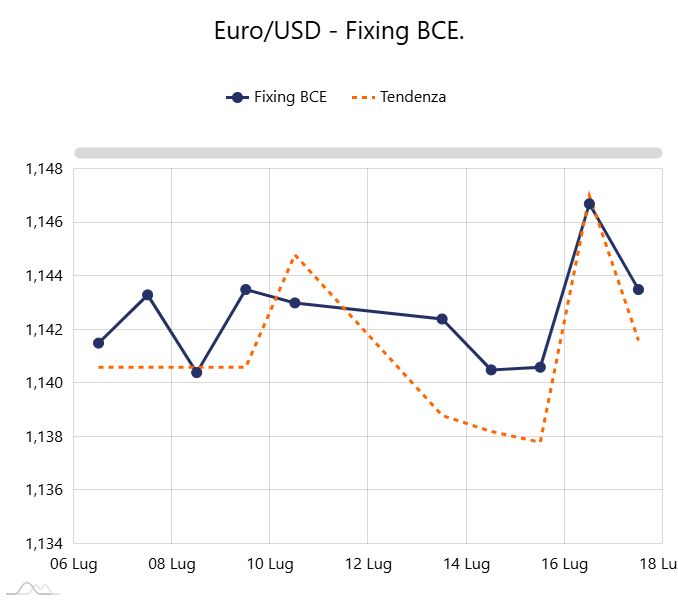
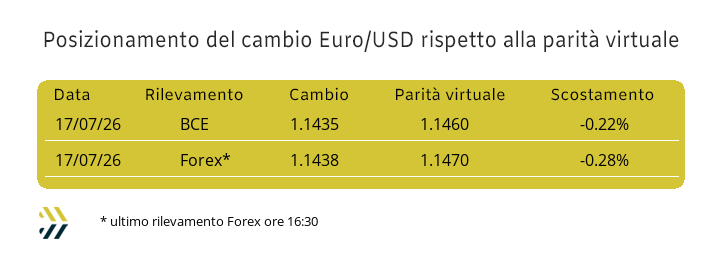
Si stabilizza il tasso di cambio tra Euro e Dollaro. Il consolidamento attuale apre le porte a una nuova fase di moderato rilancio per la valuta USA |
|
|
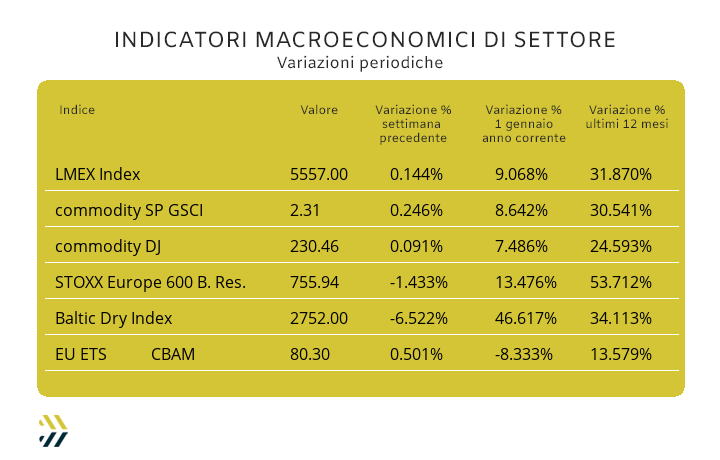
Mentre le quotazioni fisiche dei metalli mostrano la massima stabilità, continua a preoccupare la perdita di valore dei titoli minerari sulle piazze di New York e Londra. L’EU ETS-CBAM supera quota 80 Euro, segnando un +6% rispetto al valore fissato dalla Commissione Europea per il secondo trimestre |
|
|
più risparmio e meno preoccupazioni |
|
|
Incontra MetalWeek™ on line |
|
|
|
Registrati qui, è gratis!
|
|
|
|
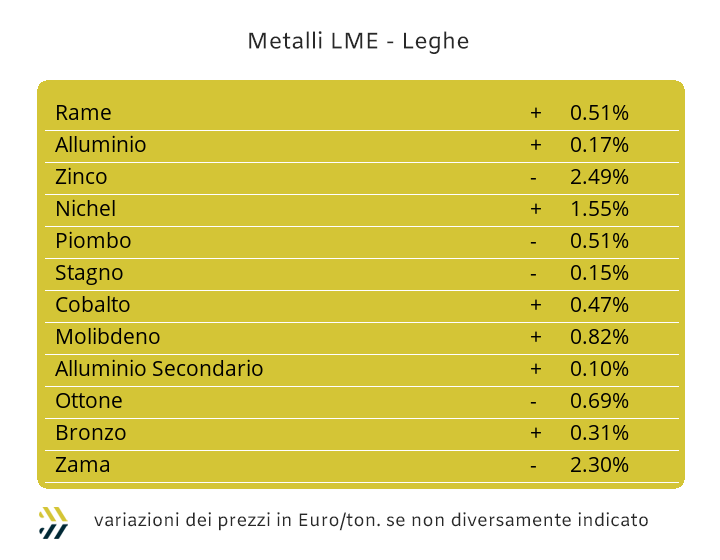
Il tempo ci sarebbe per prenotare una vacanza serena, non è un richiamo pubblicitario di un tour operator, bensì una forma di strategia sicura per tornare dalle ferie con i valori delle giacenze di magazzino, ordini e offerte, non in balia delle future quotazioni di Borsa. La soluzione è presente e attiva, ma per oltre il 95% delle imprese che operano nei vari comparti dei metalli la linea guida resterà quella di fare nella maniera consueta, per poi riempirsi di congetture alla fine di agosto e eventualmente annotare con la penna rossa le quadrature contabili volatilizzate nelle quattro settimane di stop. Non pare possibile che nel 2026 l’idea di avvicinarsi alle quotazioni generate nelle Borse merci, come Il London Metal Exchange venga definito come un tabù, anche se queste sono poi le stesse volte a determinare i valori degli acquisti di “fisico” di metalli e leghe, semilavorati compresi. I prezzi USD 3mesi degli “industriali” stanno avendo delle collocazioni relativamente alte, sebbene la domanda di materie prime sia, tutto sommato, al di sotto della soglia di accettabilità nell’imminenza di agosto. Le Borse non si prendono mai le ferie, escludendo i consueti giorni “comandati” delle festività e quello che dovrebbe far riflettere è lo stato di relativa tensione che sta regnando al LME, dove l’indice LMEX, in crescita dello 0,1% ha sostanzialmente confermato la forma di “picco” che ha contraddistinto il listino nell’ottava precedente e la quota di 5557 punti rappresentare il riferimento più alto nella prima parte di luglio. Il minimo relativo registrato dal Rame nel corso dell’ultima seduta settimanale ha permesso al metallo di indicare la conferma dell’avvio di una nuova fase rialzista della sua quotazione USD 3mesi, che visto il punto di inizio, non certo in un’area bassa di valore, aprirà a ipotesi importanti nella progressione di breve periodo. Lo Zinco ha terminato il momento che a partire da inizio settimana scorsa lo ha visto ridimensionarsi di oltre il 2%, definendo il suo minimo relativo nei pressi di 3500 USD 3mesi e dando questo riferimento come punto di avvio per la nuova correzione rialzista al LME. Le leghe di Ottone e Zama registreranno conseguentemente degli indirizzi volti alle crescite dei rispettivi riferimenti. Nel caso della “lega gialla” le variazioni si baseranno sulla sommatoria data dagli incrementi che registreranno Rame e Zinco in Borsa, mentre per la Zama l’adeguamento al rialzo sarà di entità inferiore, vista la formazione del suo prezzo adeguato al valore costante della media mensile determinata dai produttori di pani ubicati tra Italia, Francia e Belgio. L’Alluminio sta vivendo un’importante fase di assestamento della sua indicazione Dollari 3mesi al LME, dove la forchetta tra il massimo relativo, toccato il 14 luglio poco al di sopra di 3190 USD e il minimo del giorno prima a 3130, determineranno i limiti del campo operativo del prezzo in un ambito che avrà nel valore di 3150 Dollari la soglia più bassa. Il risveglio del Nichel a cui si è assistito la settimana scorsa al LME non avrà ulteriore seguito in questa, dando quindi all’episodio una collocazione isolata sebbene dai contorni rilevanti in quanto il massimo relativo registrato a oltre 17300 USD 3mesi mancava sulla scena del metallo dalla quarta settimana di giugno. Il brusco ridimensionamento verso il basso di oltre 300 Dollari e avvenuto nella seconda parte dell’ottava LME appena conclusa andrà a delineare uno spazio di quotazione a quota 17mila come soglia massima. I ripetuti e frequenti aggiustamenti verso l’alto del riferimento Dollari 3mesi, non escluderanno per il Piombo un passaggio di soglia oltre quota 1900 USD, un momento importante per il metallo, che sta mancando questo momento, ininterrottamente dalla settimana conclusiva di giugno. Lo Stagno ha di fatto terminato il “tagliando” manutenzione prezzi di Borsa, ridefinendo il suo nuovo minimo relativo a quota 52300 Dollari 3mesi, una situazione nitida e che non potrà aggiungere ulteriori illusioni agli utilizzatori di questo metallo a favore di riproposizioni ribassiste nel corso di questa settimana. |
|
|
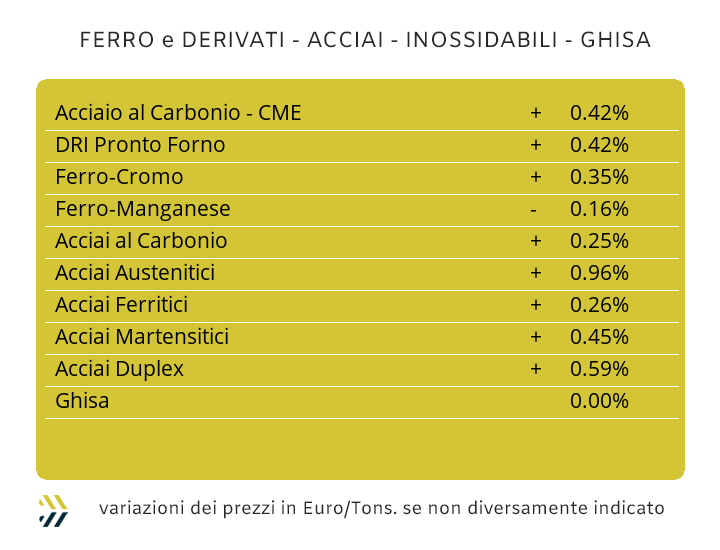
I sobbalzi sulle sedie ci sono stati da parte degli “acciaieri” all’evidenza fatta solamente otto giorni fa a proposito di una possibile forma di estinzione della filiera produttiva siderurgica basata nell’Unione Europea entro i prossimi dieci anni, evidenziando commenti risentiti e piccati. Una precisazione importante va fatta e in maniera chiara, quando si parla di utilizzatori, nella categoria entrano a pieno titolo i centri sevizio e i ritrafilatori di tubi, oltre ai trasformatori diretti di semilavorati “piani” e “lunghi”. Un’ennesima prova di forza da parte di acciaierie e fonderie viene dal nuovo stato di scostamento e scollamento delle linee valoriali dei semilavorati rispetto alle “cadute delle lavorazioni”, leggi rottami. Nel corso dell’ultima settimana i coil sono aumentati tra l’1 e il 3%, mentre i prezzi dei rottami hanno subito un arretramento medio vicino a 2 punti percentuali, come riportato dall’indice MetalWeek™. La settimana si apre con tensioni piuttosto marcate tra utilizzatori e produttori, in particolare nell’ambito dei “piani” italiani, dove questi ultimi hanno dato seguito ai propositi di adeguamenti rialzisti degli allestimenti in coil, rivedendo in crescita del 3% la quotazione del lavorato a caldo (benchmark MetalWeek™ HRC, Euro 690 per tonnellata) e di 1 per quello a “freddo” (benchmark MW CRC 790 Euro), invariata la situazione del “galvanizzato” (benchmark MW HDG 800 Euro). La risposta da parte dei concorrenti nordeuropei è stata ancora più “arcigna” nelle definizioni settimanali. L’HRC ha riportato la crescita di 1 punto percentuale, il CRC è salito di 2 e nella stessa entità anche l’HDG. La difficoltosa situazione delle vendite di billette prodotte in Italia, ha indotto le acciaierie a rivedere al ribasso la quotazione di base di questo semilavorato, portando a meno 3% il riferimento rispetto alla settimana precedente, annullando nei fatti le tensioni rialziste avviate soltanto due mesi fa. La lettura di questo adeguamento sul semilavorato alla base dei processi di laminazione e estrusione ha visto il solo tondino per le armature seguire la discesa, seppure parzialmente dell’1%, mentre per la vergella e i profili per le carpenterie i produttori si sono presi ancora un po’ di tempo prima di decidere. I tubi saldati continuano a essere venduti seguendo le indicazioni “benevole” definite dai produttori due settimane fa, anche se i sobbalzi rialzisti dell’HRC registrati la settimana scorsa, stanno facendo pensare a molti produttori di sbozzati che la mossa commerciale sia stata dettata da fattori contingenti rispetto ai cali delle vendite, senza riflettere sull’analisi tecnica delle tendenze delle principali materie prime, a partire dal minerale di ferro, più 1% alla Borsa Dalian. La fase di stallo dei prezzi dei rottami in Turchia ha avuto come riflesso la stabilità dei prezzi FOB di rebar e vergella, rendendo lineare l’andamento tra le materie prime generative dei processi produttivi e i semilavorati da essi ottenuti. La ripresa del Nichel al LME è avvenuta decisamente in ritardo rispetto al periodo di fissazione degli extra lega degli acciai austenitici per il mese di agosto, riservando dei cali significativi per tutti gli AISI appartenenti a questo raggruppamento merceologico in una forchetta di variabilità stimabile tra meno 5 e meno 8 centesimi di Euro per chilogrammo. Il quadro d’insieme per ferritici e martensitici risulta ancora in aumento per i sovrapprezzi con decorrenza agosto, in particolare di 2 centesimi per i primi e di 1 per i secondi. A circa dieci giorni dalla fine del mese di luglio, inizia a essere di attualità il tema della nuova definizione dell’extra energia che verrà applicato in fattura nel corso del mese di agosto, dove il PUN ritornato a adeguare il valore verso l’alto, potrebbe presentare un aggiustamento in crescita di 1 centesimo di Euro rispetto al valore applicato per il mese di luglio. |
|
|
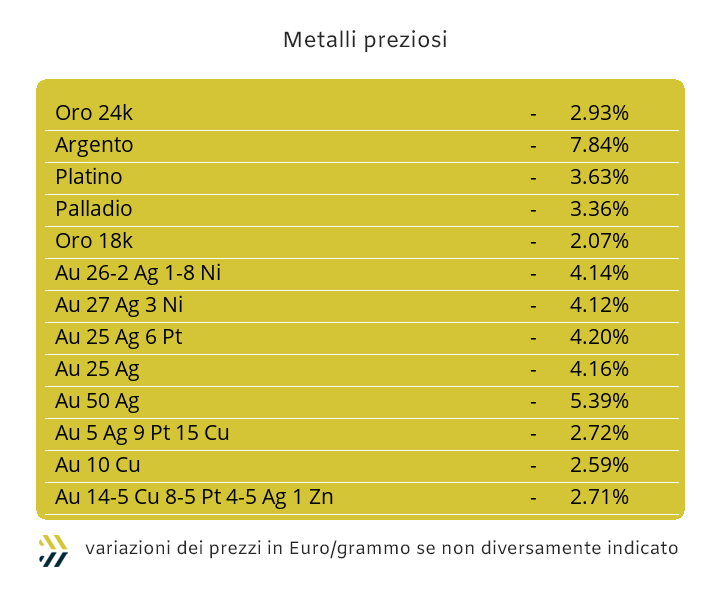
Una settimana carica di tensione per il comparto dei “preziosi”, resa ancora più complessa dalla relativa debolezza del Dollaro, che quindi non ha dato un punto di correlazione nella possibile alternanza d’indirizzi tra beni rifugio. L’ottava di Borsa si è chiusa con significativi arretramenti delle quotazioni USD/ozt di Oro e Argento, con il primo ricollocarsi sotto quota 4mila e il secondo in riavvicinamento a 55 come area di trattativa. La consuetudine lascerebbe spazio a Oro e Argento verso nuove serie di rimodulazioni oltre le soglie appena riportate, anche se a dare conferma a questa situazione di aggravamento delle tendenze continua lo stato di disinteresse sugli attuali riferimenti di Borsa, indicati in Dollari, da parte del comparto speculativo e finanziario. I limiti che i mercati e in questo specifico caso la Borsa di riferimento, generano e elaborano sono fatti per dare le corrette collocazioni presenti e future delle quotazioni. Nella semplicità, è un eufemismo utilizzare questo termine, le linee dei grafici definite come ordinate sono delle tracce di elevata permeabilità, in alto o in basso, cosa che in questo particolare momento di tutte le quotazioni dei metalli inseriti nel listino, vanno a inserirsi nella seconda opzione. Il rinnovato posizionamento dell’Oro al di sotto della soglia di 4mila Dollari per oncia e il probabile ulteriore fattore discendente della quotazione dell’Argento in un contesto ribassista sotto quota 55 USD/ozt, sono i cardini definiti in questo avvio di settimana alla Borsa dei metalli preziosi. Un fattore di stretto coinvolgimento che inevitabilmente porterà a un allargamento dello stato di debolezza diffusa alla restante parte del listino, dove Platino e Palladio, malgrado tutto, non potranno che subire delle penalizzazioni importanti nelle determinazioni dei valori Dollari per oncia e nell’asse temporale dell’intera ottava. Nelle analisi specifiche il Platino non sfuggirà alla “morsa d’influenza” costituita dalla valorizzazione di Borsa dell’Oro, mostrando elementi di difficoltà anche alla tenuta del prezzo per oncia a 1550 Dollari e il Palladio non opporre una forte resistenza al passaggio sotto quota 1200 USD e alla ricerca di un nuovo minimo relativo. |
|
|
Negli ultimi otto giorni di mercato ha continuato a emergere la fase interlocutoria di tutte le definizioni dei riferimenti USD dei principali metalli del comparto. A esclusione del Titanio, che ha fissato la conferma del valore indicato la settimana precedente, il Molibdeno e il Cobalto hanno riportato delle variazioni in positivo decisamente sottotono, lo 0.9% per il primo e lo 0.2 per il secondo. Un contesto insignificante anche per la comparazione valutaria dei prezzi, poiché il recupero dell’Euro rispetto al Dollaro è stato soltanto di un decimo di punto percentuale. L’unico momento di “effervescenza” è giunto dal Nichel, ritornato a posizionarsi al LME oltre la soglia di 17mila Dollari 3mesi e spingendosi nel corso della seduta di giovedì 16 luglio oltre quota 17300, che non si riproponeva dalla quarta settimana di giugno. Un “picco” dal significato effimero, se considerato che nella giornata di contrattazioni successiva e quindi di fine ottava, il Nichel è ritornato negli ambiti di una quotazione che lo ha ricollocato non solo al di sotto della soglia di 17mila Dollari, ma addirittura rendendo critica la tenuta del riferimento di Borsa entro tale attribuzione di prezzo, a cui non bisogna però sottostimare il tendenziale assetto rialzista di tutto il listino degli “industriali” che avverrà in avvio di settimana. Le ferroleghe hanno riportato delle variazioni a conferma degli orientamenti già visti in precedenza, come l’ulteriore flessione del Tungsteno, meno 2.5% (USD/kg) e la base Cromo evidenziare la blanda correzione verso l’alto dello 0.5% nella definizione di mercato indicata in Dollari per libbra. |
|
|
La nuova ventata di ribassi dei prezzi dei rottami di acciaio sul mercato italiano li spinge a un minimo importante. L’indice MetalWeek™ che determina il collocamento medio delle quotazioni d’acquisto delle classifiche da parte di acciaierie e fonderie rileva il posizionamento di valore a 315.12 Euro, in flessione di 6.24 per tonnellata rispetto alla settimana precedente e avvicinandosi notevolmente all’indicatore di inizio gennaio. Una fase di significativa importanza per l’assieme dei prezzi di tutti i rottami e che stanno conoscendo ribassi costanti a partire dalla fine di maggio, che conti alla mano hanno raggiunto la riduzione di 8 punti percentuali. Una comparazione doverosa va fatta con la situazione del mercato turco riferito all’HMS1/2. Nello stesso arco di tempo ha registrato la variazione negativa di oltre il 10% per la resa CFR e del 9.5% per quello scambiato nel contesto interno. La difficoltà nell’accettare la nuova “sforbiciata” dei prezzi su base nazionale da parte delle mandatarie, viene dal sistema produttivo della trasformazione dei semilavorati, in particolare dei “piani”, penalizzati doppiamente, visto il recente ritorno delle correzioni al rialzo dei pezzi dei coil, solo nell’ultima settimana tra 1 e 3 punti percentuali. Gli arretramenti delle valorizzazioni delle classifiche si sono registrate in modo particolare sulle “cadute nuove”, come il lamierino E8, in discesa tra 10 e 15 Euro per tonnellata e di 5 per le torniture “fresche” da lavorazioni di officina. Le correzioni si sono registrate in forme più blande per tutte le demolizioni, entro 5 Euro per tonnellata, ma nello stesso tempo hanno decisamente penalizzato la determinazione del “premio mulino” per il frantumato E40, indirizzato nuovamente a lambire la soglia critica di 50 Euro per singola tonnellata processata. La stabilità quasi assoluta del listino LME rispetto agli otto giorni precedenti, cosi come una blanda azione di recupero da parte dell’Euro rispetto al Dollaro, non hanno condotto a variazioni di rilievo tutti i raggruppamenti di metalli e leghe; pertanto Rame, Ottone come lega di riferimento e Alluminio, hanno confermato i valori di mercato della settimana precedente. La stessa sorte è toccata ai rottami di inox austenitici, nonostante il valore del Nichel negli ultimi otto giorni di Borsa abbia prodotto un’interessante proiezione positiva del suo prezzo espresso in Dollari 3mesi. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|