MetalWeek™ è un marchio di Kairos Management s.r.l. |
|
|
13/07/2026 - LE NOTIZIE DI QUESTA SETTIMANA |
|
|
Nuovo massimo relativo per il listino degli “industriali”, ma per i prezzi LME a 3mesi in Dollari si prospetta una correzione al ribasso |
|
|
Nonostante l'Europa generi il 20% del surplus mondiale di acciaio, i produttori europei continuano a ignorare i segnali di crisi di una sovrapproduzione insostenibile |
|
|
Il Dollaro sconta l'assenza di una politica economica strutturata della Casa Bianca, ma Oro e Argento non ne approfittano e restano deboli |
|
|
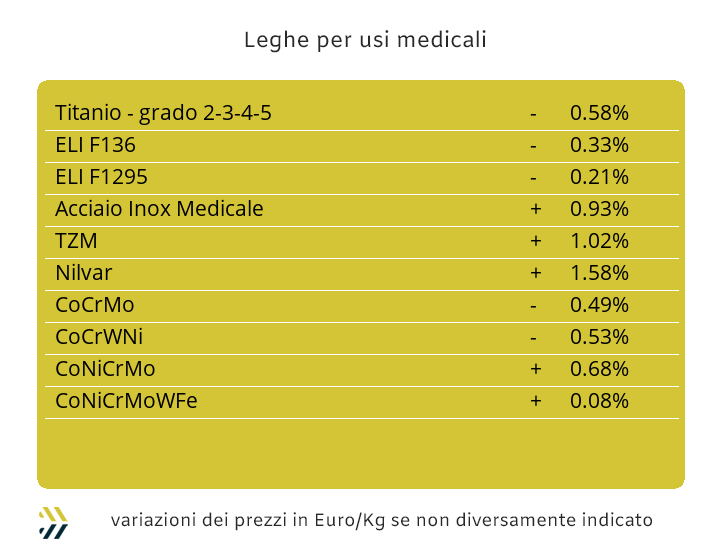
Si arresta la crescita di Cobalto e Titanio sui mercati. Controcorrente il Molibdeno, che continua a rafforzare il proprio valore di riferimento in Dollari |
|
|
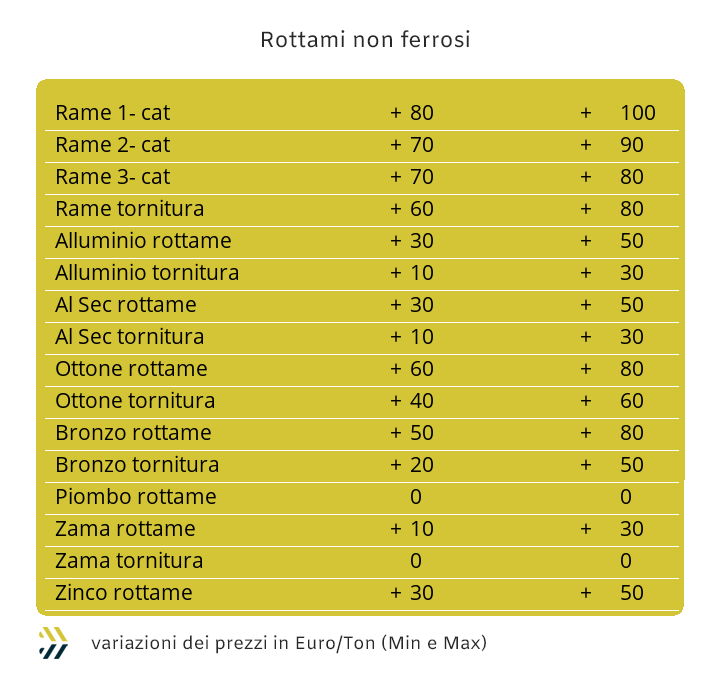
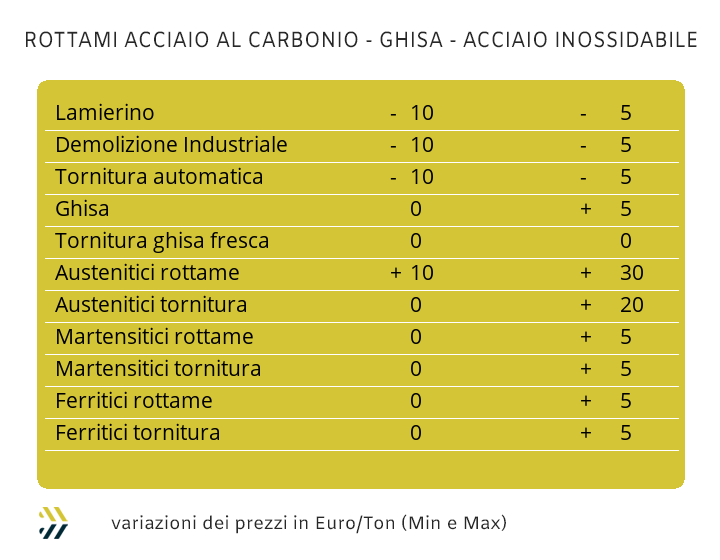
Continua la discesa dei listini italiani dei rottami di acciaio, un trend che va ben oltre i fattori stagionali. Settimana positiva ma ingannevole per i non ferrosi: i prezzi salgono, ma la domanda resta azzerata |
|
|
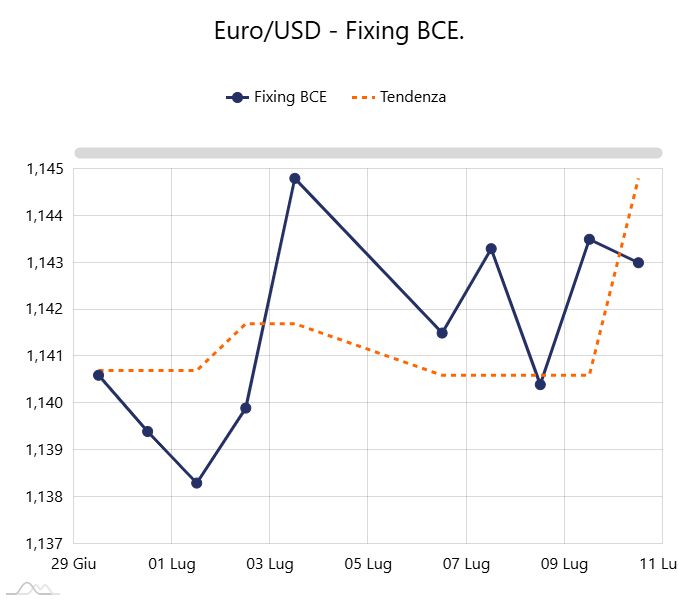
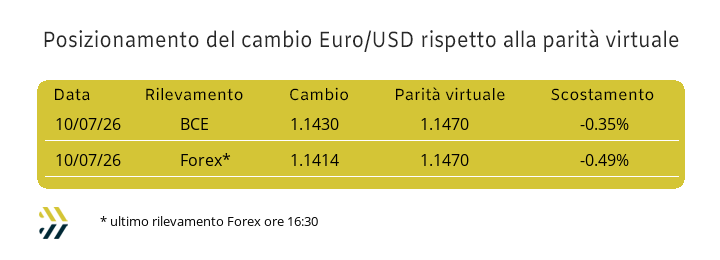
Continua la flessione del Dollaro nei confronti dell’Euro. Per il primo mese consecutivo, il dato della parità virtuale resta stabilmente ancorato sotto la soglia di 1,15 |
|
|
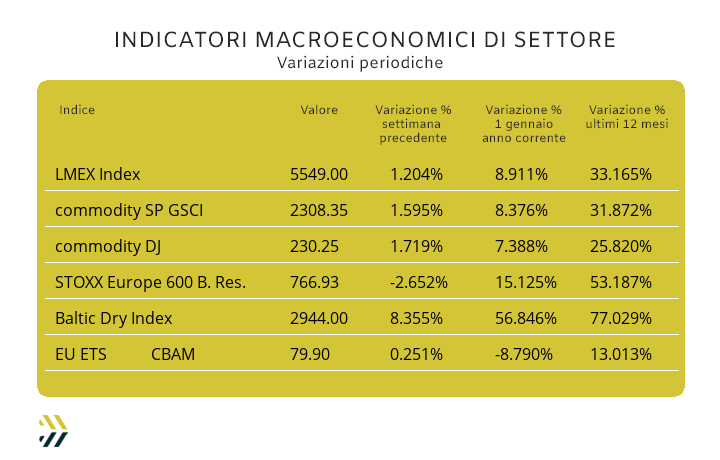
Settimana da dimenticare per il comparto minerario, che chiude in flessione del 2%. La Commissione UE ha fissato a 75,28 Euro/Ton per CO₂ in emissione il prezzo dell'EU ETS-CBAM per il secondo trimestre 2026 |
|
|
più risparmio e meno preoccupazioni |
|
|
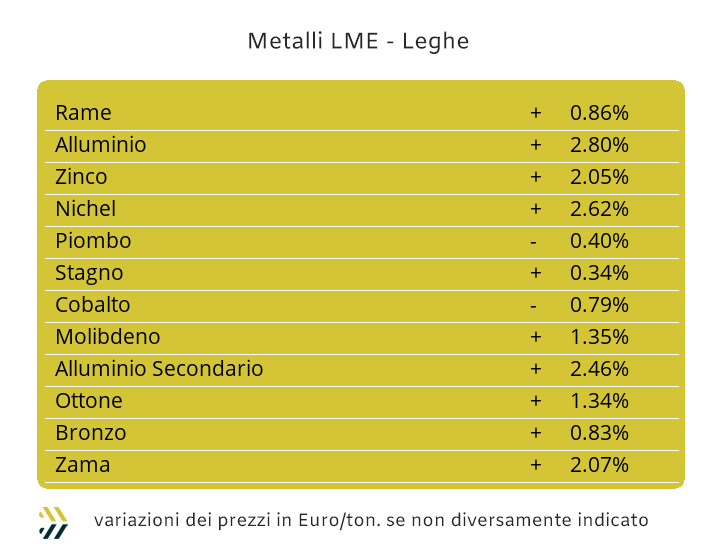
I mercati sono da sempre dei fenomeni dinamici e i soggetti che ne formano le loro ossature dover necessariamente trovare delle immediate strategie di adattabilità a ogni cenno di cambiamento. Un concetto che si basa su una delle leggi fondanti dell’economia, quella della domanda e dell’offerta, che sarebbe utile rileggere e ricominciare a studiare sui libri, stampati sulla carta. Una delle parole più abusate al giorno d’oggi è resilienza, senza quasi conoscerne il significato e ancora meno essere consapevoli che cosa rappresenti in fisica e in meccanica la misurazione di laboratorio, essendo la proprietà di un materiale a resistere a sollecitazioni esterne senza spezzarsi, tornando poi alla forma originale. Il dato che manca diffusamente a chi opera con le commodity, rientrando a pieno titolo anche i metalli industriali, è l’attribuzione della dinamicità insita in un prezzo di Borsa, quindi a dover pensare o meglio posizionare esattamente la quotazione di riferimento in una scala di valori adeguata e volutamente scollegata da logiche comunicative dettate dagli organi d’informazione di qualsiasi natura. La nuova collocazione rialzista di oltre 1 punto percentuale su base settimanale dell’indice LMEX esprime molto bene il significato che rappresenta una variazione non certo qualificabile come importante, ma decisiva per attualizzare l’intera sequenza del listino londinese composta da importanti massimi relativi in riferimento ai prezzi Dollari 3mesi. La serie ravvicinata dei due massimi relativi registrati dal Rame, hanno decretato i confini della progressione rialzista iniziata formalmente nella parte centrale della seduta LME di mercoledì 8 luglio. Una rapida crescita del “metallo rosso” che ha riposizionato il suo massimo oltre quota 13500 Dollari 3mesi, replicando il dato di Borsa visto in avvio dell’ultima ottava interamente di competenza del mese di giugno. Lo Zinco ha raggiunto il suo obiettivo toccando e poi superando quota 3600 USD 3mesi, una rincorsa iniziata a fine maggio e che visti i riscontri di chiusura della settimana appena messa alle spalle ha evidenziato una sorta di “termine corsa” per il metallo. Le leghe composte da Rame e Zinco, grazie ai risultati di questi due metalli si sono ricollocate su livelli alti, in particolare l’Ottone, sebbene prima di raggiungere il suo massimo settimanale ha registrato un andamento piuttosto ondivago, probabilmente in nuova riproposizione nei prossimi giorni, viste le soglie massime prevedibilmente raggiunte dai due elementi di lega. La Zama non risentirà di variazioni particolari, vista la sua determinazione, che come consuetudine viene calcolata dalla media settimanale LME della quotazione dello Zinco. L’Alluminio sarà una delle delusioni della settimana che ha appena avuto inizio, dove il punto di massimo relativo raggiunto in avvio della seduta LME dello scorso venerdì non sarà più replicato nei prossimi otto giorni di Borsa, definendo una linea di assestamento della quotazione 3mesi in prossimità di 3150 Dollari. La buona proiezione rialzista del Nichel non si tradurrà in un’ulteriore forma d’incremento del suo riferimento 3mesi in Dollari oltre la soglia di massimo raggiunta nella seduta conclusiva della scorsa ottava LME, restando comunque il momento di prezzo migliore delle ultime due settimane. Il punto di arrivo al termine di questa ottava potrebbe essere per il Piombo quello di ritrovare la quotazione 3mesi oltre la soglia di 1900 Dollari e che manca in abbinamento al metallo dalle ultime sedute di giugno. Un piccolo “inciampo” per lo Stagno nel corso della giornata di Borsa del 9 luglio, ricollocando la sua quotazione al di sotto della soglia di 52500 USD 3mesi. Uno stop temporaneo che pochi operatori e utilizzatori hanno letto come opportunità interessante, considerando che lo Stagno ha poi chiuso la settimana in prossimità di 53500 Dollari e senza che si possano evidenziare aggiustamenti ribassisti a stretto giro. |
|
|
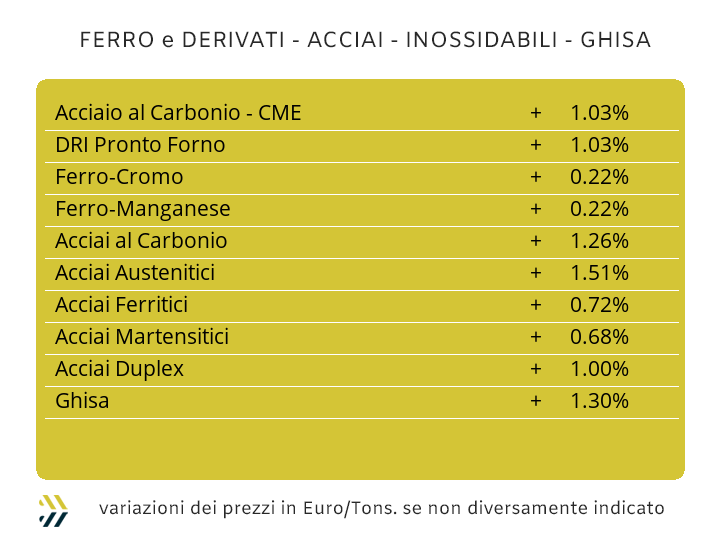
I numeri sono inclementi per loro natura e lo diventano ancora di più quando rappresentano le evidenze di situazioni che con il passare del tempo prendono definizioni di verdetti pressoché inappellabili e aggravati da mancate prese d’atto da parte dei soggetti a cui sono rivolti. La quantificazione in tonnellate del surplus produttivo mondiale di acciaio sta raggiungendo livelli sempre più elevati, per dare una dimensionalità certa al fenomeno occorre collocare l’ordine di grandezza di questo “fardello”, dove la produzione siderurgica della UE di un solo anno rappresenta il 20% della quota d’invenduto a livello globale. Una situazione decisamente insostenibile per colossi come Cina, India e tutta l’area del Far East, a pieno titolo Vietnam, Corea e Giappone, senza considerare le nazioni volutamente “dormienti” causa azioni di embarghi politici, come Russia e Iran. Uno spazio temporale massimo di dieci anni per vedere estinta un’industria portante nell’economia europea come quella siderurgica, le cui disposizioni protezionistiche messe in atto dalla Commissione Europea, come CBAM e dazi doganali per scongiurare l’arrivo di volumi produttivi da aree extra UE, potrebbe addirittura accorciare i tempi di questa catastrofe epocale. Nel mezzo, è in una posizione di enorme pericolo, ci sono gli utilizzatori europei di prodotti “piani” e “lunghi”, che si trovano letteralmente vessati nel compiere decisioni sugli acquisti “a senso unico” e a non avere alternative sulle scelte d’acquisto delle materie prime, che per effetto di un’ostinata difesa da parte di Bruxelles verso un settore ormai condannato all’estinzione, li trova decisamente fuori mercato rispetto a competitor che possono approvvigionarsi a prezzi molto inferiori ai differenziali delle “gabelle” imposte dalla Commissione Europea. Una situazione già vista nel tempo e soprattutto nel settore dei “piani”, dove uno dei principali produttori della UE, ignaro della situazione in cui versa il comparto manifatturiero, leggi i propri clienti, ha fatto sapere che nei prossimi giorni rivedrà verso l’alto di 50 Euro/tonnellata i prezzi dei coil in qualsiasi allestimento. La settimana si apre comunque con valori stabili rispetto ai prezzi di otto giorni fa e in maniera univoca sia in Italia che nel resto dell’Europa occidentale, riferimenti che portano i rispettivi benchmark MetalWeek™, Euro/tonnellata, ai livelli qui elencati: HRC 675; CRC 785 e 800 per l’HDG. I “lunghi” confermano una visione piuttosto prudente nelle variazioni dei prezzi degli allestimenti, muovendosi in maniera molto circostanziata, a partire dalla billetta, nuovamente in calo dell’1% e che vede la vergella ancora ferma ai prezzi della settimana scorsa, mentre il tondino per le armature segue la variazione verso il basso e nella stessa entità, vista per il semilavorato di base per la laminazione. Un discorso a sé merita la definizione d’insieme dei prezzi dei profili per le carpenterie, scesi di 10 Euro/tonnellata su base settimanale per i clienti di prima fascia, mentre seguono una rimodulazione di segno opposto e sempre di 10 Euro per i lotti di medie/piccole entità, dando in questo modo alle reti dei rivenditori il modo di affrancarsi dalle politiche di sconto determinate dalle acciaierie. È notizia della scorsa settimana, quella dello stato di reale accondiscendenza da parte dei produttori di tubi saldati di affidare alla revisione verso il basso di 30 Euro/tonnellata dei listini una sorta di “scossa” al mercato, come se tutto questo fosse sufficiente per i propri clienti a levare dai cassetti ordini che purtroppo non si stanno palesando ora e nemmeno con decorrenze indicate nel dopo ferie. Il mercato dei rottami in Turchia sta evidenziando alcune rimodulazioni dei prezzi e a segnare come momentaneamente sospese le proiezioni di adeguamenti verso il basso dell’HMS1/2. Gli effetti non sono mancati nelle definizioni dei prezzi FOB di rebar e vergella, confermando le linee guida dei valori fissati dieci giorni prima. A meno di una settimana dalla fissazione definitiva per i listini degli acciai inossidabili con validità agosto, seppure classificato come mese interlocutorio, prosegue la flessione di tutti gli austenitici, nonostante un accenno di ripresa del Nichel al LME, confermando le indicazioni di ribasso in un campo d’attribuzione tra 3 e 5 centesimi di Euro per chilogrammo. Una visione simile per ferritici e martensitici, seppure con entità ridotte a 1 centesimo in meno rispetto alle indicazioni del mese in corso, tutto questo grazie alla stabilità delle ferroleghe e soprattutto a una fase di allentamento del rapporto di cambio del Dollaro e a vantaggio dell’Euro. Il valore del PUN continua a mantenersi su livelli elevati rispetto ai riferimenti di qualche settimana fa, un’indicazione semplicemente informativa, visto il tempo di definizione della componente energia per agosto rimane ancora piuttosto prematura nei tempi imposti dal calendario. |
|
|
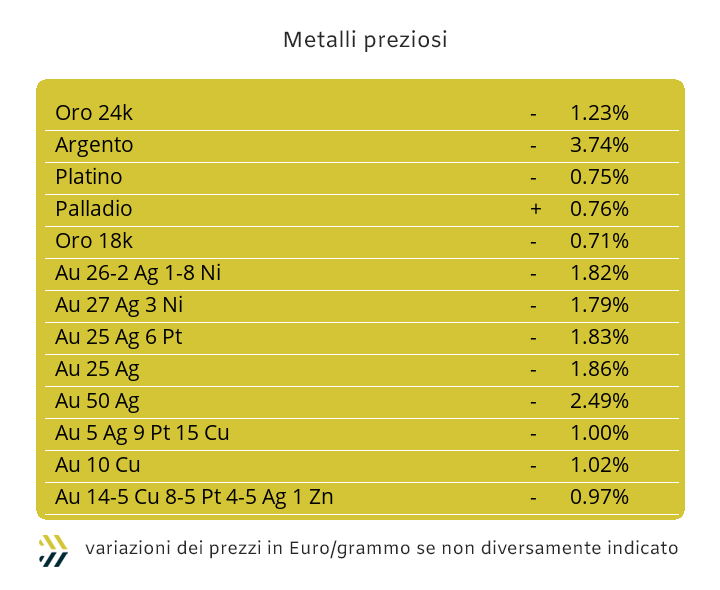
L’incertezza legata all’adeguata collocazione dei prezzi di Borsa sta caratterizzando anche il comparto dei metalli preziosi e a preoccupare gli operatori di entrambi i settori, finanziario e produttivo, sono i movimenti dei prezzi Dollari per oncia per il loro eccessivo oscillare e senza particolari logiche assecondabili a fattori previsionali futuri. La valuta statunitense, ritornata in un contesto d’indecifrabilità, soprattutto per una totale assenza di politica economica da parte della Casa Bianca e che si protrarrà oltre le elezioni di “Mid Term” del prossimo novembre, non aiuterà a delineare un quadro di riferimento sulle collocazioni future delle quotazioni dei metalli preziosi. Uno stato di blocco dei prezzi, in modo particolare di Oro e Argento, che con buona quota probabilistica non presenteranno nuovi andamenti rialzisti, semmai considerare le rispettive aree in cui si stanno collocando le quotazioni attuali, come frangenti massimi nello spazio temporale del secondo semestre dell’anno. Un attento momento di osservazione su possibili evoluzioni dell’intero listino di Borsa dei “preziosi”, con il comparto speculativo mantenere uno stato di assoluto disinteresse nell’impegnare capitali freschi su questi asset, dando evidenza che le variabilità più significative dei prezzi Dollari per oncia, a partire da Oro e Argento, si andranno a delineare sulle componenti “fisiche” dei metalli e quindi investimenti da categorizzare ad altissimo rischio. I metalli preziosi sono entrati in fasi strutturali dei sottostanti monetari definibili come “sottili”, pertanto non saranno da escludere variazioni improvvise per i prezzi di Oro e Argento, ma nemmeno per quelli di Platino e Palladio. Gli stati previsionali per i quattro metalli non presenteranno dei punti di orientamento certi, pertanto occorrerà svolgere delle attività di monitoraggio delle tendenze dalle cadenze frequenti e considerare le “inversioni delle posizioni” non come momenti di smarrimento, ma di precise prese d’atto per rendere fruttuose le somme investite. |
|
|
I fenomeni anticipatori di certe tendenze devono essere ascoltati e osservati attraverso i numeri. Nulla deve essere ridotto all’alea di eventi che molte volte portano a situazioni fuorvianti, magari anche di una utopica convenienza, limitandosi a essere delle sterili “desiderate”. Una volta che un indirizzo di prezzo si forma, la domanda che deve sorgere è la seguente: per quanto tempo? I prezzi formati in contesti di Borse, si parla di merci e quindi di quantità che hanno sottostanti tecnici definiti, al contrario dei titoli mobiliari, come le azioni, seguono necessariamente e inevitabilmente degli andamenti sinusoidali, pertanto a una certa collocazione di prezzo, se ne manifesterà una opposta e alla presenza di segnali piuttosto certi. Un preambolo per quello che potrebbe accadere alla quotazione USD del Cobalto, da tempo confinato a posizioni di valore tra lo stabile e il debole. Il momento per un cambio di passo della quotazione di mercato di questo metallo risulta prossimo, sebbene negli ultimi otto giorni il Cobalto è risultato ancora in flessione di un punto percentuale. Un momento di pausa lo ha registrato anche il Titanio, che in arretramento dello 0,8% ha messo in evidenza il calo legato alla stagionalità della domanda da parte del comparto siderurgico. Il Molibdeno continua invece, per ragioni esterne a consumi e impieghi, a mantenere elevata la sua quotazione USD di mercato facendo segane un ulteriore incremento di poco superiore all’unita percentuale di punto. Il Nichel ha dato segnali di vitalità al LME, sebbene il suo profilo di prezzo 3mesi in Dollari non ha registrato un andamento incrementale degno di nota, dove quota 16800 potrebbe rappresentare il suo momento di massimo in termini previsionali nel breve periodo e allungando questa striscia fino alla fine del mese in corso. Le ferroleghe mantengono immutati gli indirizzi delle loro variabilità, con la base Cromo ribadire il valore per libbra e in Dollari di otto fa e il Tungsteno replicare l’orientamento d’indirizzo settimanale precedente e quindi portare in decremento del 2% il riferimento USD di mercato rapportato al chilogrammo. |
|
|
Le deficitarie prospettive per i mercati di ferrosi e non ferrosi stanno preoccupando i commercianti dei due comparti. La “collocazione scenica” del mese di luglio 2026 non è la stessa degli anni precedenti, dove sta venendo meno la mancanza di prospettive nel dopo ferie da parte di acciaierie, fonderie e raffinerie. I dubbi per il comparto siderurgico si traducono in preoccupanti assenze richieste dirette di rottami da parte delle acciaierie, sebbene le mandatarie si trovino costrette a accumulare partite di lotti pressi i loro magazzini. L’indice MetalWeek™ riferito ai prezzi medi dei rottami acquistati da acciaierie e fonderie si è portato a quota 321,36 e ben 6,94 Euro/tonnellata in calo rispetto agli otto giorni precedenti. Una ridefinizione assoluta in termini di ribassi per tutte le classifiche, le demolizioni E1 sono scese di 10 Euro le E3 tra 5 e 10, identiche identità d’intervalli per i lamierini E8 e le torniture. Una corsa a sé la stanno facendo i rottami frantumati, dove il “premio mulino” cede solo parzialmente rispetto al precipitare delle quotazioni delle demolizioni, riacciuffando la vitale soglia differenziale di 50 Euro per tonnellata. La buona propensione rialzista dei metalli LME e contemporaneamente una fase di stabilità del cambio tra Euro e Dollaro ha permesso di recuperare parzialmente e nell’ordine di 50 Euro/tonnellata, le discese delle ultime settimane viste per i rottami di Alluminio. Il raggruppamento Rame ha visto un rinforzo medio di 70 Euro per i “rossi”, mentre le leghe di Ottone, oltre gli 80 Euro, grazie al protrarsi della fase rialzista dello Zinco. La fase di stabilizzazione del Nichel, senza quindi andare a determinare nuovi minimi per la sua quotazione in Borsa, ha permesso ad alcuni inox austenitici di correggere addirittura in rialzo di 10 Euro le attribuzioni dei valori dei rottami ottenuti da processi di lavorazione dei semilavorati. |
|
|
LMEX: London Metal Exchange Index – Indice ufficiale LME che calcola le variazioni di tutti i metalli quotati alla Borsa di Londra |
|
|
SP&GSCI: Standard & Poors Goldman Sachs Commodity Index – Indice dei metalli industriali quotati al CME di Chicago (USA) |
|
|
DOW JONES IND. METALS: Dow Jones industrial Metals – Indice dedicato al mercato dei futures dei metalli industriali |
|
|
STOXX 600: Europe 600 Basic Resources – Indice di borsa legato alle quotazioni delle azioni di società minerarie e metallurgiche europee |
|
|
BALTIC DRY: Indice di riferimento per il mercato dei noli marittimi – Indice specifico per navi cargo «bulk+dry» (alla rinfusa e non liquide) |
|
|
EU ETS CBAM: EU Emissions Trading System - Indice dedicato al valore medio settimanale (€/tonnellata) ai fini della quantificazione economica della quota CBAM di riferimento |
|
|
Si ricorda che il servizio è per uso personale. L’Associato non può copiare, distribuire, rivendere, ritrasmettere o altrimenti rendere disponibili a terzi, in alcuna maniera, le informazioni presenti se non all’interno dell’azienda. |
|
|
Copyright © 2026 - Kairos Management s.r.l. - all rights reserved |
|
|
Clicca qui per annullare la sottoscrizione |
|
|
KAIROS MANAGEMENT s.r.l. - 11458880017 - Via Amerigo Vespucci 0 - Torino - 10128 - TO - Italia - info@metalweek.it - +393421890086 |
|
|
|